IMPACTO DE LA QUANTITATIVE
EASING IMPLEMENTADO POR
LA RESERVA FEDERAL DURANTE LA
PANDEMIA DEL 2020 EN LOS BONOS
SOBERANOS Y LAS ACCIONES
MINERAS PERUANAS
Article type: Original
Corresponding author:
Carlos Andres Navarro Bernal
[email protected]

Carlos Andrés Navarro Bernal1  Sebastián Alexander Molleda Sánchez2
1 Banco Central de Reserva del Perú
2 Banco de Crédito del Perú
Resumen
Objetivo: analizar el impacto de la quantitative easing implementado por la Reserva Federal de Estados Unidos sobre el mercado financiero peruano, particularmente en el rendimiento de los bonos soberanos a diez años y el comportamiento de las acciones del sector minero. Metodología: se empleó un enfoque cuantitativo basado en series de tiempo mediante un modelo de vectores autorregresivos. Se analizaron variables financieras y macroeconómicas vinculadas con la liquidez externa y las condiciones del mercado peruano, y se complementó la estimación con funciones de impulso-respuesta para evaluar la transmisión de los shocks asociados con la quantitative easing. Resultados: se evidencia una respuesta diferenciada según el tipo de activo. La variación del rendimiento del bono soberano peruano a diez años presentó una respuesta positiva en determinados periodos posteriores al shock, mientras que el retorno del índice minero mostró una respuesta positiva y más rápida en el corto plazo. Estos hallazgos deben interpretarse considerando la coexistencia de condiciones financieras externas y factores domésticos durante el periodo analizado. Originalidad/valor: el estudio aporta evidencia empírica sobre la transmisión de los cambios en la liquidez de la Reserva Federal hacia el mercado financiero peruano y sobre la respuesta diferenciada de los activos de renta fija y variable. Implicancias prácticas: los hallazgos contribuyen a comprender la sensibilidad de los activos financieros peruanos frente a cambios en las condiciones monetarias internacionales, lo que proporciona información relevante para la gestión de riesgos y de portafolios. Implicancias sociales: los resultados permiten comprender la exposición de una economía abierta como la peruana a shocks financieros externos y resaltan la relevancia de fortalecer la resiliencia macrofinanciera frente a cambios en las condiciones de liquidez internacional.
Palabras clave: quantitative easing, Reserva Federal, mercado financiero peruano, bonos soberanos, acciones mineras
Códigos JEL: E52, E44, F42, G15
Cómo citar: Navarro Bernal, C. A., & Molleda Sánchez, S. A. (2026). Impacto del quantitative easing implementado por la Reserva Federal durante la pandemia del 2020 en los bonos soberanos y las acciones mineras peruanas.
Peruvian Journal of Management, (4), 173–194. https://doi.org/10.26439/pjm2026.n004.9220.
Historia del artículo. Recibido: 8 de julio del 2026. Aceptado: 22 de septiembre del 2026. Publicación online: 2 de octubre del 2026.
IMPACT OF THE FEDERAL RESERVE’S
QUANTITATIVE EASING DURING THE 2020
PANDEMIC ON PERUVIAN SOVEREIGN BONDS
AND PERUVIAN MINING STOCKS
Abstract
Aim: To analyze the impact of the Quantitative Easing (QE) implemented by the U.S. Federal Reserve on the Peruvian financial market, particularly on ten-year sovereign bond yields and the performance of mining stocks. Methodology: A quantitative time-series approach was employed using a vector autoregression model. Financial and macroeconomic variables associated with external liquidity and Peruvian market conditions were analyzed. Impulse response functions were also used to assess the transmission of shocks associated with QE. Findings: The results show differentiated responses across asset classes. The change in the ten-year Peruvian sovereign bond yield exhibited a positive response during certain periods following the shock, while the mining index return showed a positive and more immediate short-term response. These findings should be interpreted in light of the coexistence of external financial conditions and domestic factors during the period analyzed. Originality/value: The study provides empirical evidence on the transmission of changes in Federal Reserve liquidity to the Peruvian financial market and the differentiated responses of fixed-income and equity assets. Practical implications: The findings contribute to understanding the sensitivity of Peruvian financial assets to changes in international monetary conditions, providing relevant information for risk and portfolio management. Social implications: The results contribute to understanding the exposure of an open economy such as Peru to external financial shocks and highlight the importance of strengthening macrofinancial resilience to changes in global liquidity conditions.
Keywords: quantitative easing, Federal Reserve, Peruvian financial market, sovereign bonds, mining stocks
JEL Codes: E52, E44, F42, G15
1. INTRODUCCIÓN
En los últimos años, los mercados financieros globales han experimentado una de las intervenciones monetarias más significativas de la historia contemporánea: la expansión cuantitativa (quantitative easing, QE) (Fratzscher et al., 2018), una política que transformó la liquidez y las tasas de largo plazo en los principales mercados financieros. La herramienta no convencional de política monetaria, que fue empleada inicialmente por la Reserva Federal de Estados Unidos (FED), tras la crisis financiera del 2008, experimentó un resurgimiento significativo en el 2020 como respuesta a la contracción económica generada por la pandemia de COVID-19. A diferencia de las políticas monetarias convencionales, la QE se caracteriza por la adquisición masiva de activos financieros, principalmente bonos del Tesoro y valores respaldados por hipotecas (Malliaropulos & Migiakis, 2018). Esta estrategia tiene como finalidad incrementar la liquidez en el sistema financiero, disminuir las tasas de interés a largo plazo y estimular el crédito y la inversión.
Durante la pandemia del 2020, la economía global experimentó una desaceleración significativa, caracterizada por una disminución en la demanda agregada, interrupciones en las cadenas de suministro y una notable fuga de capitales de los mercados emergentes. En este contexto, la FED implementó una reducción significativa de su tasa de referencia, lo que la llevó a niveles cercanos a cero. Asimismo, se observó una expansión de su balance en más de cuatro billones de dólares en un periodo inferior a dos años (Board of Governors of the Federal Reserve System, 2021) como consecuencia de la aplicación de la QE. La inyección de liquidez generó repercusiones a nivel global, particularmente intensas en economías pequeñas y abiertas como la peruana (Bhattarai et al., 2021), lo que evidenció los efectos de la QE sobre los flujos de capital hacia mercados emergentes. En este contexto, es relevante señalar que la dinámica del mercado financiero en Perú se encuentra estrechamente relacionada con los flujos internacionales de capital y las decisiones de política monetaria adoptadas por las economías desarrolladas.
A nivel regional, la expansión de la liquidez internacional asociada con las políticas monetarias no convencionales generó efectos sobre los precios de los activos y los flujos de capital hacia las economías emergentes. En este contexto, los menores rendimientos de los activos de economías avanzadas pueden incentivar la búsqueda de mayores retornos en mercados emergentes, lo que genera entradas de capital y modificaciones en la valoración de los activos financieros locales (Rey, 2015). En el caso peruano, estos mecanismos constituyen un marco relevante para analizar la respuesta de los bonos soberanos y del mercado bursátil ante los shocks externos de liquidez, sin asumir a priori que dicha transmisión haya sido uniforme durante todo el periodo analizado.
Sin embargo, en el caso peruano, los efectos de la expansión global de liquidez coincidieron con factores domésticos que también influyeron en la evolución de los mercados financieros. Entre ellos destacan el programa Reactiva Perú, implementado entre 2020 y 2021, que incrementó la liquidez y favoreció la expansión del crédito; los episodios de incertidumbre política registrados entre 2020 y 2022, que afectaron la percepción de riesgo soberano, el tipo de cambio y la pendiente de la curva de rendimientos; y las sucesivas liberaciones de fondos previsionales, que elevaron la liquidez de los hogares, pero que también generaron presiones de venta sobre instrumentos de renta fija local por parte de las AFP. La interacción entre estos factores internos y el programa de la QE de la FED constituyó un elemento relevante para distinguir en qué medida el comportamiento de los bonos soberanos peruanos y de los activos financieros locales respondió a choques externos o a condiciones propias de la economía peruana.
El presente estudio se fundamenta en estos antecedentes para llevar a cabo un análisis empírico sobre el impacto de la QE de la FED, correspondiente a la cuarta ronda comprendida entre 2020 y 2022, en los mercados financieros peruanos. Se analizó el comportamiento de instrumentos de renta fija, específicamente los bonos soberanos a diez años, así como las variaciones en los rendimientos exigidos por los inversores. Asimismo, se consideraron las fluctuaciones en la inversión extranjera de cartera y su impacto en los activos de renta variable, con especial atención a las acciones de compañías mineras, un sector fundamental en la economía nacional. A través de una metodología de series temporales, se analizaron los efectos a corto y mediano plazo de las decisiones de política monetaria no convencional externa en una economía abierta, dolarizada y con elevada exposición a flujos financieros internacionales.
Desde una perspectiva crítica, Shkodina et al. (2020) analizan algunos de los riesgos asociados con ell uso prolongado de políticas monetarias no convencionales. Los autores sostienen que, aunque medidas como la QE pueden contribuir a estabilizar los mercados financieros en periodos de crisis, su utilización persistente puede generar distorsiones en la asignación de recursos, favorecer la permanencia de empresas dependientes de condiciones financieras excepcionalmente favorables y plantear desafíos para la normalización posterior de la política monetaria. Esta perspectiva complementa la literatura sobre los efectos expansivos de la QE, pues destaca los posibles riesgos derivados de una provisión prolongada de liquidez.
El artículo de Bhattarai et al. (2021) proporciona evidencia empírica que indica que los efectos de la QE en los mercados emergentes presentan variaciones significativas en función del grado de integración financiera, la fortaleza institucional y la profundidad del mercado local. Los autores sostienen que, si bien la expansión monetaria de la FED tiende a disminuir los costos de financiamiento externo para naciones como Perú, también genera un aumento en la volatilidad de los flujos de capital, lo cual dificulta la efectividad de las políticas monetarias internas. Este contexto plantea un dilema para los bancos centrales de economías pequeñas, que deben equilibrar la necesidad de mantener la estabilidad financiera con la preservación de su autonomía frente a los ciclos globales de liquidez (De Leo et al., 2022; Kalemli-Özcan, 2019).
Rebucci et al. (2022) examinan los efectos de la QE en los mercados de deuda de América Latina durante el periodo de la pandemia. Los hallazgos sugieren que los países que presentan fundamentos macroeconómicos sólidos, como es el caso de Perú, actuaron como receptores netos de capital durante las etapas iniciales de la QE (Bartkiewicz, 2018). Esta situación contribuyó a la disminución del diferencial soberano, lo que, a su vez, facilitó al Gobierno la emisión de deuda a costos más bajos. No obstante, se identificó una sensibilidad elevada a las variaciones en las expectativas del mercado en relación con la FED, lo que incrementa la vulnerabilidad a choques externos durante periodos de reversión de políticas, como el tapering, que es el proceso mediante el cual los bancos centrales reducen de forma gradual el ritmo de sus compras de activos bajo los programas de QE y que señala el inicio de la normalización de la política monetaria, lo que puede generar reversiones de flujos de capital y mayor volatilidad financiera en economías emergentes (Chari et al., 2017; Rebucci et al., 2022), o el quantitative tightening, entendido como la reversión activa del QE, normalmente mediante el vencimiento o la venta de activos, lo que reduce el tamaño del balance (Estenssoro & Kliesen, 2023).
En conjunto, la literatura sugiere que la expansión de la liquidez internacional puede transmitirse hacia las economías emergentes mediante cambios en los rendimientos de los bonos soberanos, la valorización de los activos bursátiles y los flujos internacionales de capital. Sin embargo, la magnitud y la dirección de estos efectos pueden variar según las condiciones financieras y macroeconómicas de cada economía. En el caso peruano, esta heterogeneidad hace pertinente evaluar empíricamente la respuesta de los bonos soberanos y de las acciones vinculadas al sector minero frente a los shocks asociados con la QE de la FED.
El caso peruano ilustra de manera clara cómo la política monetaria adoptada por una economía desarrollada puede tener repercusiones significativas en los mercados periféricos. Esta situación plantea un análisis sobre la efectividad de las herramientas de política económica local en la mitigación de los efectos de choques externos. Asimismo, se plantean interrogantes en relación con el diseño de marcos macroprudenciales que faciliten la maximización de los beneficios derivados de la liquidez global, al tiempo que se minimizan los riesgos asociados con dicha liquidez.
Esta investigación tiene como objetivo contextualizar el fenómeno de la QE durante la pandemia de COVID-19 y analizar su impacto en variables financieras relevantes del Perú, particularmente en los rendimientos de los bonos soberanos y en el comportamiento de activos vinculados al sector minero. Con el inicio de un proceso de normalización monetaria y el aumento de las tasas de interés por parte de la FED, resulta fundamental analizar el impacto de la fase expansiva en la estructura financiera nacional. Asimismo, es pertinente extraer lecciones que puedan ser aplicadas en la gestión de futuras fases de contracción global.
La presente investigación se organiza de la siguiente manera. En primer lugar, se presenta la revisión de la literatura y el desarrollo de las hipótesis, a fin de abordar los principales mecanismos de transmisión de la QE hacia las economías emergentes. Posteriormente, se describe la metodología empleada, basada en la estimación de un modelo de vectores autorregresivos (VAR) y el análisis de funciones de impulso-respuesta. A continuación, se presentan y discuten los resultados obtenidos para el mercado financiero peruano. Finalmente, se desarrollan las implicaciones teóricas y prácticas, las limitaciones y futuras líneas de investigación, y las conclusiones del estudio.
Este enfoque busca contribuir a la literatura económica y financiera mediante evidencia empírica sobre la transmisión de los shocks asociados con la QE hacia el mercado financiero peruano, considerando la respuesta diferenciada de los activos de renta fija y renta variable. Asimismo, los resultados proporcionan información relevante para académicos, responsables de la política económica y agentes del mercado financiero interesados en comprender los canales de transmisión internacional de la liquidez global.
2. REVISIÓN DE LA LITERATURA Y DESARROLLO DE HIPÓTESIS
El punto de partida teórico de esta investigación es el marco analítico desarrollado por Bhattarai et al. (2021), quienes estiman los efectos de la QE de la FED sobre un amplio grupo de economías emergentes, tratándolo como un shock externo de liquidez que se transmite a través del ciclo financiero global. Sus resultados muestran que un shock expansivo de QE induce una apreciación de las monedas frente al dólar, una reducción de los rendimientos de la deuda soberana de largo plazo, un auge en los mercados bursátiles y un incremento de los flujos de capital hacia dichos países. Esta caracterización de la QE como factor exógeno que comprime las tasas soberanas locales y eleva la valoración de los activos de renta variable constituye el eje conceptual de la presente investigación. Sobre esta base, el estudio adapta el enfoque al caso específico del mercado financiero peruano durante la pandemia de COVID-19 y se propone evaluar de manera empírica cómo los shocks expansivos de QE de la FED se reflejan en dos variables clave de los activos financieros peruanos: el rendimiento del bono soberano a diez años y la valorización de las acciones del sector minero.
La lógica de transmisión identificada por Bhattarai et al. (2021) se inserta en una literatura más amplia que destaca el papel de la política monetaria de la FED en la configuración del ciclo financiero global. En particular, Miranda-Agrippino y Rey (2015) muestran que las decisiones de política monetaria de la FED generan efectos que trascienden su frontera y repercuten sobre las condiciones financieras internacionales. Esta idea está en el centro de la noción de ciclo financiero global, según la cual los episodios de flexibilización monetaria en economías avanzadas se traducen en oleadas sincronizadas de liquidez, apalancamiento, flujos de capital y variaciones en los precios de activos a escala internacional (Rey, 2015). En este marco, las economías emergentes pierden margen de maniobra para conducir una política monetaria plenamente autónoma, pues, aun con tipo de cambio flexible, la movilidad de capitales hace que las condiciones financieras internas estén fuertemente determinadas por las decisiones de la FED (Rey, 2015). Esto transforma el clásico trilema de la macroeconomía internacional (movilidad de capitales, tipo de cambio y autonomía monetaria) en un dilema: con libre movilidad de capitales, la autonomía monetaria es necesariamente limitada.
El periodo 2020-2024 permite analizar la transmisión de los shocks asociados con la QE de la FED hacia el mercado financiero peruano en un contexto que comprende tanto la fuerte expansión monetaria iniciada durante la pandemia como la posterior transición hacia condiciones monetarias menos expansivas. En respuesta al colapso económico asociado con la pandemia, la FED expandió significativamente su balance mediante la compra de bonos del Tesoro de Estados Unidos y valores respaldados por hipotecas, lo que incrementa la liquidez y reduce las tasas de interés de largo plazo (Bhattarai et al., 2021; Lim et al., 2014). De acuerdo con la literatura, este tipo de shock puede transmitirse hacia economías emergentes mediante los flujos de capital, los rendimientos de los bonos soberanos y la valoración de los activos bursátiles (Chowdhury et al., 2018; Rodríguez & Vassallo, 2021). En este marco, el caso peruano permite examinar empíricamente cómo estas variaciones en las condiciones de liquidez externa se relacionaron con la dinámica de sus mercados financieros durante el periodo estudiado.
La literatura identifica varios mecanismos de transmisión de la política monetaria no convencional, como la QE hacia las economías emergentes. El primero es el canal de portafolio. Bajo la QE, la FED compra activos de largo plazo (bonos del Tesoro, instrumentos hipotecarios), reduce su disponibilidad en el mercado y, con ello, genera la caída de su rendimiento. Eso obliga a los inversionistas globales a rebalancear sus carteras hacia activos con mayor rendimiento, incluyendo bonos soberanos de mercados emergentes y acciones de alta beta (Rebucci et al., 2022). En la práctica, este desplazamiento de portafolios comprime los spreads soberanos de las economías emergentes y abarata su financiamiento externo (Fratzscher et al., 2018). Para Perú, esto implica que la demanda extranjera por bonos soberanos en soles aumenta y, como consecuencia, cae su rendimiento (PER10Y), lo que reduce el costo de financiamiento del Estado peruano.
El segundo mecanismo es el canal de asunción de riesgo (risk-taking channel). Cuando la FED mantiene tasas bajas y provee liquidez abundante, las instituciones financieras globales incrementan su apalancamiento y tolerancia al riesgo (Borio & Zhu, 2012; Bruno & Shin, 2015). Esto genera entradas de capital hacia activos relativos de mayor rendimiento, incluyendo deuda soberana en moneda local y acciones de sectores cíclicos en economías emergentes. Este canal no solo reduce las primas de riesgo en el corto plazo, sino que también crea vulnerabilidad futura: basta que la FED anuncie el inicio del tapering o la transición hacia una política de quantitative tightening para que esos flujos se reviertan y aumente la volatilidad financiera (Rebucci et al., 2022). Esa fragilidad externa es especialmente relevante para países cuya estructura financiera depende de capitales extranjeros y commodities exportables, como el Perú (Bruno & Shin, 2015).
El tercer mecanismo es el canal cambiario (prima de riesgo externa). La reducción de tasas a largo plazo en Estados Unidos y la compresión de la prima por plazo inducida por la QE tienden a depreciar el dólar y a abaratar el fondeo en esa moneda. Eso se traduce típicamente en apreciación de las monedas emergentes, caída de rendimientos soberanos locales y compresión de spreads (Bhattarai et al., 2021; Kolasa & Wesołowski, 2020). Sin embargo, la apreciación cambiaria también puede tensionar a sectores transables. Si el sol peruano se aprecia frente al dólar, la competitividad del sector exportador minero puede verse afectada, incluso si el valor bursátil de las mineras sube porque el mercado descuenta mejores precios internacionales de los metales y mayor apetito global por riesgo.
Durante el periodo 2020-2024, los shocks externos de liquidez coincidieron con diversos acontecimientos internos que configuraron el contexto económico y financiero peruano. Entre ellos se encuentran la implementación de Reactiva Perú, los retiros extraordinarios de fondos previsionales y episodios de incertidumbre política. Estos factores constituyen elementos relevantes para contextualizar la evolución del riesgo soberano, las tasas de interés y el tipo de cambio durante el periodo analizado (Rodríguez & Vassallo, 2021). En este sentido, la respuesta de los mercados financieros peruanos debe interpretarse considerando que los shocks externos asociados con la liquidez internacional coexistieron con condiciones domésticas particulares, tal como advierte la literatura sobre la vulnerabilidad de las economías emergentes frente a factores externos e internos (Calvo et al., 1993).
2.1. Variables
2.1.1. Variable independiete: quantitative easing
En este estudio, la QE de la FED se aproxima empíricamente mediante el crecimiento mensual de su balance (d_fedbal), calculado a partir de la diferencia logarítmica del balance de la FED. Esta variable se emplea como indicador del shock externo de liquidez asociado con la expansión cuantitativa. La QE se refiere a la compra a gran escala de activos financieros de mediano y largo plazo por parte del banco central cuando la tasa de política convencional se encuentra próxima a su límite inferior efectivo (Bernanke & Reinhart, 2004; Gagnon et al., 2011). Su implementación busca ampliar las condiciones de liquidez, reducir las tasas de interés de largo plazo y contribuir a la estabilización de los mercados financieros en situaciones de estrés severo, como ocurrió durante la crisis financiera global y la pandemia de COVID-19 (Bhattarai et al., 2021; Chen et al., 2016).
2.1.2. Variable dependiente 1: rendimiento del bono soberano peruano a diez años (PER10Y)
El rendimiento del bono soberano peruano a diez años resume el costo de financiamiento de largo plazo del Estado y actúa como referencia para la estructura de tasas domésticas en soles. Su elección como variable dependiente se sustenta en que permite capturar el canal de portafolio de la QE de la FED: al reducirse los rendimientos en Estados Unidos y aumentar la liquidez global, los inversionistas internacionales tienden a buscar mayores retornos en bonos soberanos de mercados emergentes, elevando su precio y reduciendo su rendimiento (Bernanke & Reinhart, 2004; Fratzscher et al., 2018). En el caso peruano, este canal resulta observable en la evolución del rendimiento del bono soberano a diez años en soles, que pasó de 5,1 % en marzo del 2020 a 3,6 % en diciembre del 2020, durante la fase inicial de expansión de liquidez global, para luego elevarse a 7,9 % en diciembre del 2022, en un contexto de normalización monetaria externa y mayores presiones internas sobre el riesgo soberano (BCRP, s. f.).
2.1.3. Variable dependiente 2: acciones del sector minero peruano (índice minero BVL / emisores representativos)
Las acciones del sector minero peruano, medidas a través del índice minero de la Bolsa de Valores de Lima o de emisores representativos, permiten capturar el canal de precios de activos y materias primas. Su elección se justifica por la importancia estructural de la minería dentro del mercado bursátil local y por su exposición directa a commodities como el cobre, el oro y el zinc. En el 2019, las acciones mineras representaban aproximadamente el 34 % de la capitalización de la BVL, mientras que, hacia el 2024, dicha participación se elevó hasta casi 59 %. Esta evolución evidencia el creciente peso del sector minero dentro de la renta variable peruana y refuerza su pertinencia como variable dependiente.
2.2. Formulación de hipótesis
La formulación de las hipótesis de este estudio se basa en el marco analítico de Bhattarai et al. (2021), quienes tratan a la QE de la FED como un shock externo de liquidez que se transmite a las economías emergentes a través del canal de portafolio y del ciclo financiero global. Los autores plantean, en esencia, que un shock expansivo de QE debería generar lo siguiente: apreciación de las monedas de las economías emergentes frente al dólar, una reducción significativa de los rendimientos de los bonos soberanos de largo plazo, un aumento en los precios de las acciones (boom bursátil) y un incremento de los flujos de capital hacia estos países. Estas hipótesis sobre la dirección y el signo de los efectos financieros de la QE sobre las economías emergentes constituyen el referente central de la presente investigación, que busca contrastar si, en el caso peruano, los episodios de QE de la FED se asocian con menores rendimientos del bono soberano a diez años y mayores valorizaciones bursátiles del sector minero. A partir del marco teórico y la evidencia empírica discutida, se plantean las siguientes hipótesis.
2.2.1. Hipótesis general
Los shocks expansivos asociados a la QE de la FED tienen un impacto sobre el mercado financiero peruano durante el periodo 2020-2024, reflejado en una reducción del rendimiento del bono soberano peruano a diez años y en un incremento de la valorización de las acciones del sector minero de la Bolsa de Valores de Lima.
2.2.2. Hipótesis específica 1
Los shocks expansivos de la QE de la FED generan un incremento en la valorización de las acciones del sector minero peruano, impulsados por el mayor apetito global por riesgo y por la mejora en los precios internacionales de los metales.
2.2.3. Hipótesis específica 2
Los shocks expansivos de la QE provocan una reducción en los rendimientos de los bonos soberanos peruanos, lo que refleja el efecto de transmisión del canal de portafolio y la vulnerabilidad externa de economías emergentes ante choques internacionales de liquidez.
Estas hipótesis reflejan los mecanismos teóricos del ciclo financiero global (Rey, 2015), del canal de portafolio (Bernanke & Reinhart, 2004), del canal de asunción de riesgo (Bruno & Shin, 2015) y de la vulnerabilidad externa de las economías emergentes frente a choques internacionales de liquidez (Calvo et al., 1993).
3. METODOLOGÍA
3.1. Planteamiento del modelo econométrico
Para estimar el impacto que el programa de QE de la FED tuvo sobre el mercado financiero peruano para el periodo 2020-2024, se propone la estimación de un modelo VAR. En el contexto peruano, el VAR tiene una utilidad especial por tres motivos:
- La QE de la FED afecta a los flujos de capitales, a las tasas de interés internacionales y al riesgo país, interactuando potencialmente en un proceso de retroalimentación. El enfoque VAR ofrece la posibilidad de modelizar los procesos de retroalimentación, dado que no establece una estructura jerárquicamente rígida.
- No existe un impacto instantáneo de la QE y su efecto en los mercados peruanos puede producirse con rezagos. El VAR, al incluir los lags, sirve para estimar cómo una variable externa (en este caso, un aumento del balance de la FED) se transmite progresivamente a las tasas de los bonos peruanos y a la prima de riesgo.
- Una vez estimado el modelo, se emplean funciones de impulso-respuesta para analizar la magnitud, dirección y persistencia de la respuesta de las variables financieras peruanas ante un shock asociado con el crecimiento del balance de la FED, utilizado en este estudio como aproximación al impulso de liquidez generado por la QE.
3.2. Variables consideradas en el análisis
3.2.1. Rendimiento de bonos soberanos peruanos a diez años (PER10Y)
Dicha variable corresponde al costo del financiamiento al que accede el Estado peruano en los mercados internacionales, además de ser uno de los principales indicadores que reflejan la evolución de la renta fija. La QE de la FED implicaría la expansión de la liquidez a escala global, así como la disminución de los rendimientos de sus bonos en las economías avanzadas, lo que incentivaría a los inversionistas a buscar retornos más elevados en economías emergentes como Perú. De esta manera, se produce un incremento de la demanda de los bonos soberanos peruanos, lo cual, por lo general, tiene como consecuencia la disminución de sus rendimientos.
Por lo tanto, consideramos importante resaltar este canal financiero, ya que permite observar cómo los cambios en las condiciones monetarias de carácter externo inciden en la prima de riesgo y, por consiguiente, en el acceso del país al financiamiento internacional.
3.2.2. Índice minero de la Bolsa de Valores de Lima (BVL-MIN)
El índice minero de la Bolsa de Valores de Lima se incorpora como indicador de la renta variable vinculada al sector minero peruano. Su inclusión permite aproximar el canal de precios de activos y considerar la sensibilidad del sector frente a cambios en las condiciones financieras internacionales y en los precios de los commodities. El retorno del índice minero constituye una variable pertinente para evaluar la respuesta de la renta variable peruana ante shocks asociados con la QE.
3.2.3. Crédito del sistema financiero al sector privado en moneda nacional y moneda extranjera
La incorporación del crédito al modelo de moneda nacional facilita la captura del canal de transmisión interna de la QE a través de las condiciones de financiamiento local. Un incremento de la liquidez global propiciado por la QE podría disminuir las tasas locales y, como consecuencia de ello, aumentar el crédito en moneda nacional, lo que a su vez tendría un efecto positivo sobre la inversión y el consumo. Este indicador muestra que la política monetaria externa termina filtrándose hacia la economía real mediante el sistema bancario peruano.
El crédito en moneda extranjera es sensible a la situación de las condiciones de financiamiento internacional y a la disponibilidad de dólares en el sistema local. La QE podría aumentar la oferta de financiamiento externo que abarata el crédito en moneda extranjera, lo que posibilita operaciones comerciales e inversiones con exposición al dólar. Además, esta variable permite verificar si las variaciones en tipo de cambio —también afectadas por la QE— influyen sobre el apalancamiento en moneda extranjera.
3.2.4. Tipo de cambio real
El tipo de cambio real permite incorporar al análisis la dinámica cambiaria asociada con las condiciones de liquidez externa. En el modelo se emplea su variación mensual (DTCR), con el propósito de capturar los cambios en esta variable y su interacción con las condiciones financieras externas y domésticas.
3.2.5. Tasa de referencia del BCRP
Se considera como la tasa que captura la respuesta del instrumento de política monetaria local ante una expansión de las condiciones externas, por lo que una reducción de la tasa de interés del BCRP puede reflejar un alineamiento de la política monetaria local con las condiciones internacionales expansivas.
3.2.6. Precio internacional del cobre
El precio internacional del cobre se incorpora como una variable externa asociada con las condiciones del sector minero peruano. Su inclusión permite considerar la evolución de uno de los principales commodities vinculados con la actividad minera y con la valoración de los activos de este sector. Asimismo, esta variable permite controlar los cambios en las condiciones externas del mercado de materias primas que pueden coincidir con los shocks de liquidez internacional analizados.
3.2.7. Operaciones de reporte
Mide la provisión de liquidez doméstica del banco central mediante operaciones de reporte con colateral. Durante la pandemia y la QE, estas inyecciones estabilizaron el fondeo, sostuvieron el funcionamiento del mercado y anclaron el tramo corto de la curva.
3.2.8. Tenencia de bonos soberanos peruanos por no residentes
Refleja los flujos de portafolio externo hacia la deuda local. Bajo la QE, la caída de los rendimientos en economías avanzadas incentiva la toma de posiciones en mercados emergentes, lo que eleva la demanda de bonos peruanos y comprime el spread soberano. La Tabla 1 presenta las variables consideradas en el análisis, su clasificación y las respectivas fuentes de datos utilizadas.
Tabla 1
Fuente de datos
|
Nombre |
Variable |
Clasificación |
Fuente |
|
Crecimiento mensual del balance |
d_fedbal |
Mide el shock de liquidez externo (variable exógena principal) |
Federal Reserve Economic Data |
|
Riesgo soberano del Perú |
EMBIG |
Indicador de riesgo soberano |
Banco Central de Reserva del Perú |
|
Crecimiento mensual de la tenencia de bonos por no residentes |
BONOS |
Refleja el canal de portafolio |
Banco Central de Reserva del Per |
|
Precio internacional del cobre |
COBRE |
Variable externa asociada con las condiciones del sector minero |
Banco Central de Reserva del Perú |
|
Variación mensual del tipo de cambio real |
DTCR |
Mide el efecto de la liquidez sobre el tipo de cambio |
Banco Central de Reserva del Perú |
|
Tasa de interés de referencia del |
TasaInt |
Variable de política monetaria |
Banco Central de Reserva del Perú |
|
Inflación mensual (variación porcentual del índice de precios |
Pi |
Variable de control macroeconómico |
Banco Central de Reserva del Perú |
|
Crecimiento mensual de la actividad económica |
g_imae |
Variable de control de la actividad real |
Banco Central de Reserva del Perú |
|
Crecimiento mensual del crédito del sistema financiero en moneda nacional |
g_credmn |
Captura el canal de transmisión interna del crédito |
Banco Central de Reserva del Perú |
|
Crecimiento mensual del crédito del sistema financiero en moneda extranjera |
g_credme |
Mide la sensibilidad del crédito a condiciones de financiamiento internacional |
Banco Central de Reserva del Perú |
|
Rendimiento del bono soberano peruano a diez años |
PER10Y |
Variable explicada (renta fija) |
Banco Central de Reserva del Perú |
|
Índice minero de la Bolsa de Valores de Lima |
r_bvl |
Variable explicada (renta variable) |
Banco Central de Reserva del Perú |
3.3. Planteamiento del modelo VAR
A continuación, se presenta el orden Cholesky propuesto con exogeneidad de FEDBAL:
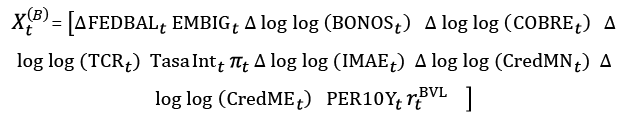
El ordenamiento de Cholesky se establece considerando el grado de exogeneidad y la velocidad de respuesta de las variables ante shocks económicos, siguiendo una secuencia de lo global a lo doméstico. El vector comienza con el crecimiento del balance de la FED , considerado exógeno respecto de las variables peruanas dentro del mismo periodo mensual. A continuación, se incorporan el riesgo soberano (EMBIGt), la tenencia de bonos soberanos peruanos por parte de no residentes (BONOSt) y el precio internacional del cobre (COBREt), variables vinculadas a las condiciones financieras y externas. Posteriormente, se incluyen el tipo de cambio real (TCRt), la tasa de interés de referencia del BCRP (TasaIntt), la inflación (πt), la actividad económica (IMAEt) y el crédito bancario en moneda nacional (CredMNt) y extranjera (CredMEt). Finalmente, se incorporan el rendimiento del bono soberano peruano a diez años (PER10Yt) y el retorno del mercado bursátil (rtBVL), lo que permite que estas variables respondan contemporáneamente a los shocks de las variables que las preceden en el ordenamiento.
Asimismo, se realizó un test de cointegración para las series consideradas en el modelo (véase Anexo 2). Para identificar el shock asociado con la QE, los residuos del modelo VAR se ortogonalizan mediante la descomposición de Cholesky. Bajo el ordenamiento especificado, un shock positivo en FEDBAL representa un incremento inesperado en el crecimiento del balance de la FED y se utiliza como aproximación al shock externo de liquidez asociado con la QE. A partir de esta identificación, las funciones de impulso-respuesta permiten analizar la dirección, magnitud y persistencia de la respuesta de las variables del sistema, con especial atención al rendimiento del bono soberano peruano a diez años (PER10Yt) y al retorno del mercado bursátil (rtBVL).
4.1. Desarrollo del modelo econométrico
El modelo VAR fue estimado con dos rezagos. La especificación presenta un log likelihood de –3261,566, un criterio de información de Akaike de 38,15920 y un criterio de información bayesiano de 42,19298. Estos indicadores permiten caracterizar la especificación estimada y realizar comparaciones con modelos alternativos (véase Anexo 1). A partir de esta estimación, se analizaron las funciones de impulso-respuesta con el propósito de examinar la dinámica temporal de las variables financieras peruanas ante un shock positivo (Figura 1) en el crecimiento del balance de la FED (D_FEDBAL).
El intervalo de confianza incluye el cero en los primeros periodos, mientras que entre los periodos 4 y 6 se observa un tramo en el que la respuesta se sitúa por encima de cero, lo que evidencia una respuesta positiva de D_PER10Y durante dicho intervalo. Ante un shock positivo en el crecimiento del balance de la FED (d_fedbal), utilizado como aproximación al shock de liquidez asociado con la QE, el rendimiento del bono soberano peruano a diez años (D_PER10Y) presenta una respuesta positiva entre los periodos 4 y 6. Este comportamiento difiere de la reducción de rendimientos prevista por el canal tradicional de portafolio. Por lo tanto, la evidencia obtenida para este tramo no respalda la dirección esperada en la segunda hipótesis.
Figura 1
Función impulso-respuesta del rendimiento del bono soberano peruano a diez años ante la QE de la FED
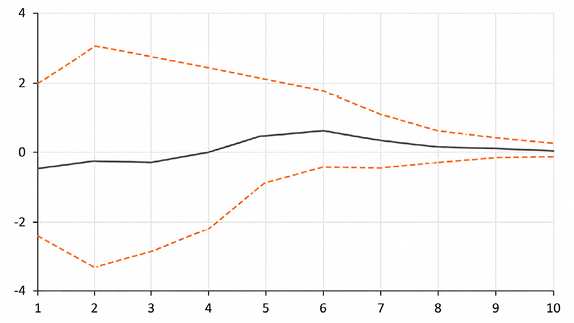
Figura 2
Función impulso-respuesta del índice minero de la Bolsa de Valores de Lima ante la QE de la FED
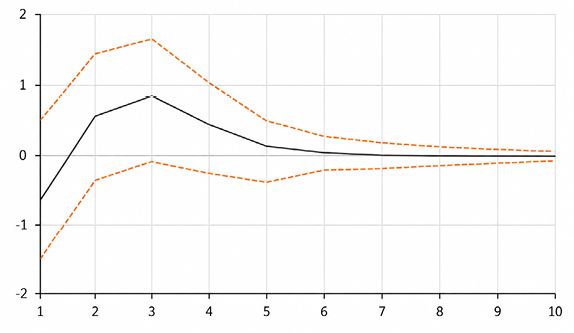
Por otro lado, ante un shock positivo en el crecimiento del balance de la FED (d_fedbal), utilizado como aproximación al shock de liquidez asociado con la QE, el retorno del índice minero de la Bolsa de Valores de Lima (r_bvl) presenta una respuesta positiva en el corto plazo (Figura 2). Este resultado es consistente con la dirección planteada en la primera hipótesis, según la cual un shock expansivo asociado con la QE se relaciona con una mayor valorización de las acciones del sector minero peruano.
5. DISCUSIÓN
Los resultados muestran una transmisión diferenciada de los shocks asociados con la QE hacia el mercado financiero peruano. En el caso de la renta variable, las acciones mineras presentaron una respuesta positiva en el corto plazo, comportamiento consistente con la primera hipótesis y con los mecanismos de transmisión planteados para las economías emergentes (Bhattarai et al., 2021). En contraste, la respuesta de los bonos soberanos no siguió la dirección prevista por la segunda hipótesis: el rendimiento del bono soberano peruano a diez años presentó presiones moderadas al alza entre los periodos 4 y 6 posteriores al shock. Este resultado difiere de la reducción de rendimientos prevista por el canal tradicional de portafolio y sugiere que la transmisión de las condiciones de liquidez externa hacia la renta fija peruana no fue uniforme durante el periodo analizado. En consecuencia, los resultados brindan respaldo a la hipótesis planteada para la renta variable, mientras que la hipótesis correspondiente a la reducción del rendimiento de los bonos soberanos no encuentra respaldo en el tramo señalado por la función impulso-respuesta.
La respuesta heterogénea observada sugiere que la transmisión de los shocks de liquidez externa puede estar condicionada por factores domésticos. Durante el periodo analizado, los cambios en las condiciones financieras internacionales coexistieron con medidas internas de liquidez y otros acontecimientos propios del contexto peruano, por lo que la respuesta de las variables financieras no debe atribuirse exclusivamente a la QE. En este sentido, el comportamiento observado en los bonos soberanos es compatible con la idea de que los shocks externos interactúan con las condiciones macrofinancieras internas, tal como plantea la literatura sobre la vulnerabilidad de las economías emergentes ante perturbaciones externas (Calvo et al., 1993). No obstante, dado que el modelo empleado no identifica de manera separada el efecto causal de cada factor doméstico, estos elementos deben interpretarse como factores contextuales y no como efectos individualmente estimados.
Desde una perspectiva más amplia, estos hallazgos ponen de relieve que la exposición de una economía emergente a cambios en las condiciones monetarias internacionales puede generar dinámicas distintas según el segmento financiero considerado. En el caso peruano, la reacción observada en la renta fija y la renta variable evidencia la importancia de analizar los canales de transmisión externa de manera desagregada, considerando las características propias de cada mercado y el horizonte temporal de respuesta. En este sentido, el análisis aporta evidencia empírica para comprender cómo un mismo shock externo puede asociarse con dinámicas diferentes entre clases de activos dentro de una misma economía.
6. IMPLICACIONES TEÓRICAS
Los resultados aportan evidencia sobre la transmisión diferenciada de los shocks de liquidez externa hacia distintos segmentos del mercado financiero peruano. Mientras que la respuesta de la renta variable es consistente con los mecanismos de portafolio y valoración de activos descritos en la literatura, el comportamiento de la variación del rendimiento soberano muestra que dichos mecanismos no necesariamente operan de manera uniforme entre clases de activos.
Desde una perspectiva teórica, estos hallazgos resaltan la importancia de considerar la heterogeneidad de los mercados financieros al analizar los efectos internacionales de las políticas monetarias no convencionales. En particular, sugieren que la transmisión de un shock externo de liquidez puede depender tanto del tipo de activo como de las condiciones macrofinancieras presentes durante el periodo analizado. No obstante, dado que el modelo no identifica de manera aislada el efecto de factores domésticos específicos, los resultados no permiten atribuir causalidad individual a dichos factores.
7. IMPLICACIONES PRÁCTICAS
Los resultados presentan implicaciones para gestores de riesgo, inversionistas institucionales y responsables de política económica, al mostrar que los activos financieros peruanos pueden responder de manera distinta ante cambios en las condiciones de liquidez internacional. La reacción observada en la renta variable minera y en la variación del rendimiento soberano sugiere que la exposición a shocks externos debe evaluarse considerando las características de cada clase de activo y su horizonte temporal de respuesta.
En este contexto, el análisis mediante funciones de impulso-respuesta puede complementar los procesos de monitoreo de riesgos, evaluación de escenarios y análisis de sensibilidad frente a cambios en las condiciones monetarias internacionales. Asimismo, los resultados resaltan la conveniencia de incorporar tanto factores externos como condiciones macrofinancieras domésticas en la evaluación de la exposición del mercado financiero peruano a episodios de expansión o contracción de la liquidez global.
8. LIMITACIONES Y FUTURAS LÍNEAS DE INVESTIGACIÓN
El presente estudio posee algunas limitaciones que deben considerarse al interpretar los resultados. En primer lugar, el análisis se concentra en dos segmentos del mercado financiero peruano, los bonos soberanos y la renta variable minera, por lo que los hallazgos no pueden generalizarse automáticamente a otros activos o sectores de la economía. En segundo lugar, el crecimiento del balance de la FED se utiliza como aproximación empírica al shock asociado con la QE; por ello, esta variable puede recoger también otros cambios en las condiciones de liquidez vinculados con la evolución del balance de la FED.
En tercer lugar, la identificación de los shocks mediante la descomposición de Cholesky depende del ordenamiento contemporáneo adoptado, por lo que las especificaciones alternativas podrían generar respuestas diferentes. Asimismo, el periodo 2020-2024 comprende tanto la fase de fuerte expansión monetaria iniciada durante la pandemia como el posterior proceso de normalización de las condiciones monetarias, lo que debe considerarse al interpretar las funciones de impulso-respuesta.
Futuras investigaciones podrían comparar de manera explícita las distintas fases de expansión y normalización monetaria, incorporar otros sectores y activos del mercado financiero peruano y evaluar especificaciones alternativas de identificación. Asimismo, podrían emplearse medidas adicionales de política monetaria no convencional que permitan contrastar la robustez de los resultados obtenidos mediante el crecimiento del balance de la FED.
9. CONCLUSIONES
Los resultados muestran que los shocks asociados con la QE de la FED se transmitieron de manera diferenciada al mercado financiero peruano durante el periodo analizado. En el mercado de renta fija, y en contraste con la reducción de rendimientos prevista por el canal tradicional de portafolio, la variación del rendimiento del bono soberano peruano a diez años (D_PER10Y) presentó una respuesta positiva entre los periodos 4 y 6 posteriores al shock. Por su parte, el mercado de renta variable (r_bvl) mostró una respuesta positiva y más rápida en el corto plazo. En conjunto, estos resultados evidencian una respuesta heterogénea según el tipo de activo y sugieren que la transmisión de las condiciones de liquidez externa hacia el mercado financiero peruano no fue uniforme durante el periodo estudiado.
Los hallazgos deben interpretarse considerando que durante el periodo 2020-2024 coexistieron cambios en las condiciones de liquidez internacional y factores propios del contexto macrofinanciero peruano. En consecuencia, las respuestas observadas no pueden atribuirse exclusivamente a la QE ni a un único mecanismo de transmisión. La diferencia encontrada entre la renta fija y la renta variable refuerza la importancia de analizar los efectos de los shocks externos de acuerdo con las características de cada clase de activo y su horizonte temporal de respuesta.
En este sentido, el estudio aporta evidencia empírica sobre la respuesta del mercado financiero peruano ante shocks asociados con los cambios en el balance de la FED. Los resultados muestran que la transmisión de estas condiciones externas puede presentar dinámicas distintas entre segmentos del mercado, lo que contribuye a ampliar la evidencia disponible para economías emergentes. Futuras investigaciones podrán profundizar en este análisis mediante estrategias alternativas de identificación, la diferenciación entre las fases de expansión y normalización monetaria y la incorporación de otros segmentos del mercado financiero peruano.
DECLARACIONES
Disponibilidad de datos
Los datos utilizados en esta investigación provienen de fuentes de acceso público, principalmente del Banco Central de Reserva del Perú (BCRP) y de los Federal Reserve Economic Data (FRED), conforme a las fuentes especificadas en la metodología del estudio.
Uso de inteligencia artificial
Se utilizaron herramientas de inteligencia artificial generativa como apoyo en la redacción y revisión del manuscrito. Los autores revisaron y validaron el contenido final.
Conflicto de interés
Los autores declaran no tener conflictos de interés relacionados con la investigación, autoría o publicación del presente artículo.
Financiamiento
No se recibió financiamiento ni subvención específica de organismos públicos, privados o entidades sin fines de lucro.
Contribución de los autores (CRediT)
CANB: conceptualización, metodología, análisis formal, investigación, curación de datos, visualización, redacción del borrador original y revisión y edición de la redacción.
SAMS: conceptualización, metodología, análisis formal, investigación, curación de datos, visualización, redacción del borrador original, y revisión y edición de la redacción.
Aprobación ética
La investigación se desarrolló a partir de información secundaria de acceso público, por lo que no requirió aprobación de un comité de ética.
Declaración de originalidad
Los autores declaran que el artículo es original, no ha sido publicado ni se encuentra en evaluación en otra revista, cuenta con la aprobación de todos los autores y cumple con los principios éticos de publicación establecidos por el Committee on Publication Ethics (COPE).
REferENCIAS
Banco Central de Reserva del Perú. (s. f.). Rendimiento del bono del gobierno peruano a 10 años (en S/). BCRPData. https://estadisticas.bcrp.gob.pe/estadisticas/series/mensuales/resultados/PD31895MM/html/2012-1/2022-12/
Bartkiewicz, P. (2018). The impact of quantitative easing on emerging markets: Literature review. Financial Internet Quarterly, 14(4), 67-76. https://doi.org/10.2478/fiqf-2018-0028
Bernanke, B. S., & Reinhart, V. R. (2004). Conducting monetary policy at very low short-term interest rates. American Economic Review, 94(2), 85-90. https://doi.org/10.1257/0002828041302118
Bhattarai, S., Chatterjee, A., & Park, W. Y. (2021). Effects of US quantitative easing on emerging market economies. Journal of Economic Dynamics and Control, 122, Artículo 104031. https://doi.org/10.1016/j.jedc.2020.104031
Board of Governors of the Federal Reserve System. (2021). Monetary policy report: July 9, 2021. https://www.federalreserve.gov/monetarypolicy/files/20210709_mprfullreport.pdf
Borio, C., & Zhu, H. (2012). Capital regulation, risk-taking and monetary policy: A missing link in the transmission mechanism? Journal of Financial Stability, 8(4), 236-251. https://doi.org/10.1016/j.jfs.2011.12.003
Bruno, V., & Shin, H. S. (2015). Capital flows and the risk-taking channel of monetary policy. Journal of Monetary Economics, 71, 119-132. https://doi.org/10.1016/j.jmoneco.2014.11.011
Calvo, G. A., Leiderman, L., & Reinhart, C. M. (1993). Capital inflows and real exchange rate appreciation in Latin America: The role of external factors. International Monetary Fund, 40(1), 108-151. https://www.elibrary.imf.org/view/journals/024/1993/004/article-A005-en.xml
Chari, A., Dilts Stedman, K., & Lundblad, C. (2017). Taper tantrums: QE, its aftermath and emerging market capital flows (NBER Working Paper 23474). National Bureau of Economic Research. https://doi.org/10.3386/w23474
Chen, Q., Filardo, A., He, D., & Zhu, F. (2016). Financial crisis, US unconventional monetary policy and international spillovers. Journal of International Money and Finance, 67, 62-81. https://doi.org/10.1016/j.jimonfin.2015.06.011
Chowdhury, A., Uddin, M. M., & Anderson, K. P. (2018). Liquidity and macroeconomic management in emerging markets. Emerging Markets Review, 34, 1-24. https://doi.org/10.1016/j.ememar.2017.10.001
De Leo, P., Gopinath, G., & Kalemli-Özcan, Ş. (2022). Monetary policy and the short-rate disconnect in emerging economies (NBER Working Paper 30458). National Bureau of Economic Research. https://doi.org/10.3386/w30458
Estenssoro, A., & Kliesen, K. L. (2023). The mechanics of Fed balance sheet normalization. Economic Synopses, 2023(18), 1-3. https://doi.org/10.20955/es.2023.18
Fratzscher, M., Lo Duca, M., & Straub, R. (2018). On the international spillovers of U. S. quantitative easing. The Economic Journal, 128(608), 330-377. https://doi.org/10.1111/ecoj.12435
Gagnon, J., Raskin, M., Remache, J., & Sack, B. (2011). The financial market effects of the Federal Reserve’s large-scale asset purchases. International Journal of Central Banking, 7(1), 3-43. https://www.ijcb.org/sites/default/files/journal/v7n1/ijcb-v7n1-financial-market-effects-
federal-reserves-large-scale-asset-purchases.pdf
Kalemli-Özcan, Ş. (2019). U. S. monetary policy and international risk spillovers (NBER Working Paper 26297). National Bureau of Economic Research. https://doi.org/10.3386/w26297
Kolasa, M., & Wesołowski, G. (2020). International spillovers of quantitative easing. Journal of International Economics, 126, 103330. https://doi.org/10.1016/j.jinteco.2020.103330
Lim, J. J., Mohapatra, S., & Stocker, M. (2014). Tinker, taper, QE, bye? The effect of quantitative easing on financial flows to developing countries (Policy Research Working Paper 6820). World Bank. https://doi.org/10.1596/1813-9450-6820
Malliaropulos, D., & Migiakis, P. (2018). Quantitative easing and sovereign bond yields: A global perspective (Working Paper 253). Bank of Greece. https://doi.org/10.2139/ssrn.4196671
Miranda-Agrippino, S., & Rey, H. (2015). U. S. monetary policy and the global financial cycle (NBER Working Paper 21722). National Bureau of Economic Research. https://doi.org/10.3386/w21722
Rebucci, A., Hartley, J. S., & Jiménez, D. (2022). An event study of COVID-19 central bank quantitative easing in advanced and emerging economies. En A. Chudik, C. Hsiao & A. Timmermann (Eds.), Essays in Honor of M. Hashem Pesaran (Vol. 43A, pp. 291-322). Advances in Econometrics. https://doi.org/10.1108/S0731-90532021000043A014
Rey, H. (2015). Dilemma not trilemma: The global financial cycle and monetary policy independence (NBER Working Paper 21162). National Bureau of Economic Research. https://doi.org/10.3386/w21162
Rodríguez, G., & Vassallo, R. (2021). Impacto de choques externos sobre la economía peruana: Aplicación empírica usando modelos TVP-VAR-SV (Documento de Investigación 001-2021). Consejo Fiscal del Perú. https://cf.gob.pe/wp-content/uploads/2021/05/wp_cf_17_05_2021-vf.pdf
Shkodina, I., Melnychenko, O., & Babenko, M. (2020). Quantitative easing policy and its impact on the global economy. Financial and Credit Activity: Problems of Theory and Practice, 2(33), 513-521. https://doi.org/10.18371/fcaptp.v2i33.207223
ANEXOS
Anexo 1. Modelo VAR con ordenamiento Cholesky y estadísticos
|
G FEDBAL |
G IMAE |
PI |
D TCR |
D TASANT |
G CREDMN |
D PER10Y |
R BVL |
|
|
G FEDBAL (-1) |
0,597559 |
0,111938 |
0,007874 |
0,014105 |
0,005137 |
0,062308 |
0,004169 |
0,107520 |
|
G FEDBAL (-2) |
-0,325660 |
0,356720 |
0,002090 |
0,008248 |
0,004336 |
-0,035489 |
-0,002244 |
0,181756 |
|
G IMAE (-1) |
-0,021343 |
-0,310104 |
-0,011128 |
0,020837 |
-0,002458 |
-0,049866 |
0,000191 |
0,016054 |
|
G IMAE (-2) |
-0,021230 |
-0,148278 |
-0,021312 |
0,043300 |
0,002322 |
-0,041783 |
0,003240 |
0,021663 |
|
PI (-1) |
0,465730 |
-2,316457 |
0,117589 |
0,083021 |
0,052833 |
-0,002794 |
0,003013 |
-2,105102 |
|
PI (-2) |
-0,012644 |
4,007507 |
-0,093798 |
0,262623 |
0,043484 |
0,042145 |
0,112837 |
-0,651038 |
|
DTCR (-1) |
-0,031387 |
0,125015 |
0,029533 |
0,019259 |
-0,001791 |
0,003258 |
-0,008998 |
-0,648815 |
|
DTCR (-2) |
0,276074 |
0,451630 |
0,001333 |
-0,063243 |
-0,013200 |
0,124851 |
0,001988 |
0,680453 |
|
D TASANT (-1) |
0,660032 |
1,908014 |
0,378799 |
-0,940200 |
0,531172 |
-1,076903 |
0,069468 |
1,169131 |
|
D TASANT (-2) |
0,898437 |
-3,583406 |
0,244719 |
-0,432346 |
0,120224 |
0,520010 |
-0,068771 |
3,643641 |
|
G CREDMN (-1) |
0,230245 |
1,848332 |
-0,043070 |
0,107964 |
0,031020 |
0,309827 |
0,014897 |
-0,444195 |
|
G CREDMN (-2) |
0,345155 |
-0,594701 |
0,024184 |
-0,080557 |
-0,002603 |
0,355372 |
-0,043850 |
-0,211198 |
|
D PER10Y (-1) |
0,812981 |
0,258642 |
-0,070247 |
0,265132 |
-0,004307 |
0,296320 |
0,247217 |
1,969690 |
|
D PER10Y (-2) |
-1,131057 |
0,197789 |
0,188152 |
-0,499999 |
0,087494 |
-0,309138 |
-0,079618 |
-4,899934 |
|
R BVL (-1) |
0,000648 |
0,019446 |
-0,002977 |
9,29E-05 |
0,000867 |
0,002657 |
0,003917 |
-0,055375 |
|
R BVL (-2) |
0,019159 |
0,198023 |
0,004383 |
-0,006839 |
0,002050 |
-0,022377 |
0,002715 |
0,063143 |
|
C |
-0,409164 |
-1,524424 |
0,265553 |
-0,085995 |
-0,049649 |
0,339890 |
-0,008162 |
1,301958 |
|
DUM COVID |
3,894917 |
-5,028173 |
-0,066074 |
-0,516816 |
-0,164312 |
-0,530520 |
-0,014879 |
0,934556 |
|
DUM AFP |
-1,362033 |
5,828965 |
0,353041 |
2,214027 |
0,220825 |
0,297492 |
0,026604 |
-0,666782 |
|
D EMERG |
-0,002445 |
-0,054556 |
0,000864 |
0,025332 |
-0,000400 |
7,47E-05 |
0,006201 |
-0,166198 |
|
R-squared |
0,487955 |
0,285522 |
0,371194 |
0,279543 |
0,533929 |
0,478552 |
0,359896 |
0,324970 |
|
Adj. R-squared |
0,428269 |
0,202239 |
0,297897 |
0,195564 |
0,479602 |
0,417770 |
0,285282 |
0,246285 |
|
Sum sq. resids |
750,8534 |
5447,050 |
12,07190 |
225,8503 |
3,912968 |
85,34164 |
6,906366 |
4637,022 |
|
S.E. equation |
2,146267 |
5,780786 |
0,272141 |
1,177109 |
0,154939 |
0,723580 |
0,205841 |
5,333666 |
|
F-statistic |
8,175348 |
3,428338 |
5,064280 |
3,328704 |
9,828024 |
7,873227 |
4,823470 |
4,130037 |
|
Log likelihood |
-388,8385 |
-570,1567 |
-10,91330 |
-278,9161 |
92,16912 |
-189,8674 |
40,18365 |
-555,4250 |
|
Akaike AIC |
4,468181 |
6,449800 |
0,337850 |
3,266842 |
-0,788734 |
2,293633 |
-0,220586 |
6,288798 |
|
Schwarz SC |
4,818944 |
6,800563 |
0,688614 |
3,617606 |
-0,437970 |
2,644396 |
0,130177 |
6,639561 |
|
Mean dependent |
0,707875 |
0,336117 |
0,272970 |
0,070788 |
0,020453 |
0,942045 |
-0,002492 |
0,354279 |
|
S.D. dependent |
2,838494 |
6,472177 |
0,324783 |
1,312413 |
0,214779 |
0,948286 |
0,243480 |
6,143592 |
|
Determinant resid covariance (dof adj.) |
0,149013 |
|||||||
|
Determinant resid covariance |
0,059036 |
|||||||
|
Log likelihood |
-1818,417 |
|||||||
|
Akaike information criterion |
21,62204 |
|||||||
|
Schwarz criterion |
24,42815 |
|||||||
|
Number of coefficients |
160 |
|||||||
Anexo 2. Test de cointegración
|
Hypothesized |
Eigenvalue |
Max-Eigen |
0.05 |
Prob.** |
|
None * |
0,474422 |
117,0726 |
52,36261 |
0,0000 |
|
At most 1 * |
0,433471 |
103,4174 |
46,23142 |
0,0000 |
|
At most 2 * |
0,406780 |
95,03861 |
40,07757 |
0,0000 |
|
At most 3 * |
0,353431 |
79,36564 |
33,87687 |
0,0000 |
|
At most 4 * |
0,270277 |
57,34639 |
27,58434 |
0,0000 |
|
At most 5 * |
0,226999 |
46,86037 |
21,13162 |
0,0000 |
|
At most 6 |
0,064204 |
12,07709 |
14,26460 |
0,1078 |
|
At most 7 * |
0,060746 |
11,40588 |
3,841466 |
0,0007 |