EFECTOS DEL TOPE DE TASAS
DE INTERÉS EN EL CRÉDITO
FORMAL PERUANO: EVIDENCIA
DE DIFERENCIAS EN DIFERENCIAS
CON DATOS DE LA SBS (2016-2022)
Y LA ENAHO (2018-2022)
Article type: Original
Corresponding author:
Gerardo Gabriel Romero Quevedo
[email protected]
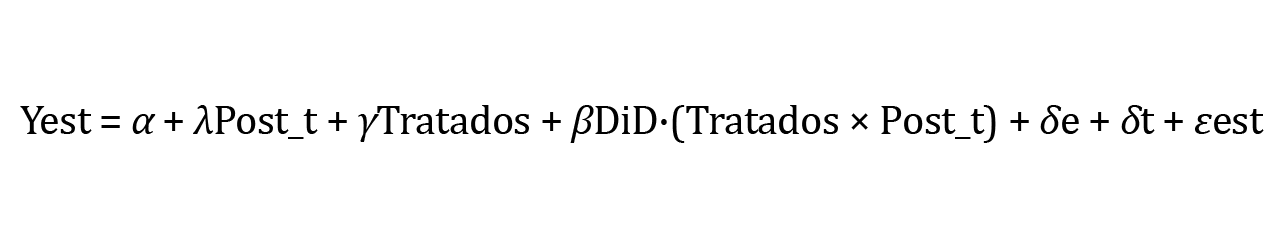
Gerardo Gabriel Romero Quevedo1 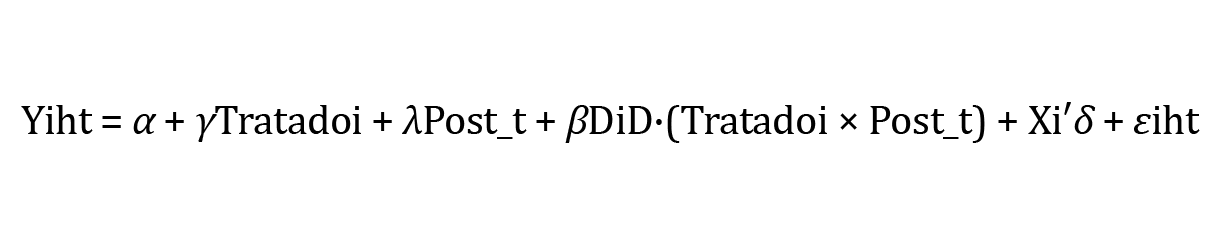
 Bladimir Rosales Segura2
1 Universidad Peruana de Ciencias Aplicadas, Perú
2 Compartamos Bancos, Perú
Resumen
Objetivo: evaluar los efectos de la Ley 31143, que estableció topes a las tasas de interés activas en el sistema financiero peruano, sobre el crédito formal, considerando la oferta de crédito y, complementariamente, el acceso de los hogares al crédito de vivienda formal. Metodología: se aplicó un diseño de diferencias en diferencias con datos administrativos de la Superintendencia de Banca, Seguros y AFP, correspondientes al periodo 2016-2022 y depurados del efecto de Reactiva Perú, y microdatos de la Encuesta Nacional de Hogares del 2018, 2019 y 2022. Resultados: no se encontraron efectos estadísticamente significativos sobre el número de deudores ni el saldo promedio otorgado, resultados consistentes ante distintas especificaciones. Tampoco se halló evidencia robusta de exclusión del crédito formal; sin embargo, el rechazo del supuesto de tendencias paralelas limita la interpretación causal. Los intervalos de confianza descartan una contracción del saldo promedio por deudor superior a 15,6 %, aunque no acotan informativamente el saldo agregado. Además, el tope resultó vinculante para solo el 2,9 % del saldo regulado, lo que contribuye a explicar los resultados nulos. Originalidad/valor: el estudio distingue entre la exclusión de prestatarios (margen extensivo) y la reducción del monto promedio otorgado (margen intensivo), e integra datos administrativos y microdatos de hogares para analizar la oferta y la demanda. Implicancias prácticas: los resultados sugieren evaluar la regulación mediante múltiples indicadores y fuentes de información, considerando las limitaciones de identificación señaladas. Implicancias sociales: el estudio aporta evidencia al debate sobre los topes de tasas de interés, la inclusión financiera y el acceso de los hogares al crédito formal, útil para la formulación de políticas públicas.
Palabras clave: tope de tasas de interés, racionamiento de crédito, diferencias en diferencias, inclusión financiera, Perú
Códigos JEL: G21, G28, O16, C23
Cómo citar: Romero Quevedo, G. G., & Rosales Segura, B. (2026). Efectos del tope de tasas de interés en el crédito formal peruano: evidencia de diferencias en diferencias con datos de la SBS (2016-2022) y la ENAHO (2018-2022).
Peruvian Journal of Management, (4), 143-171. https://doi.org/10.26439/pjm2026.n004.9190
Historia del artículo. Recibido: 15 de julio del 2026. Aceptado: 11 de septiembre del 2026. Publicación online: 2 de octubre del 2026.
THE EFFECTS OF INTEREST RATE CAPS
ON FORMAL CREDIT IN PERU: EVIDENCE FROM
A DIFFERENCE-IN-DIFFERENCES ANALYSIS USING
SBS (2016-2022) AND ENAHO (2018-2022) DATA
Abstract
Objective: To evaluate the effects of Law No. 31143, which established caps on lending interest rates in the Peruvian financial system, on formal credit, considering credit supply and, complementarily, households’ access to formal housing credit. Methodology: A Difference-in-Differences (DiD) design was applied using administrative data from the Superintendency of Banking, Insurance and Private Pension Funds (SBS) for 2016–2022, adjusted to remove the effects of the Reactiva Perú program, and microdata from the National Household Survey (ENAHO) for 2018, 2019, and 2022. Results: No statistically significant effects were found on the number of borrowers or the average outstanding balance, with results remaining consistent across alternative specifications. No robust evidence of exclusion from formal credit was found; however, the rejection of the parallel trends assumption limits causal interpretation. Confidence intervals rule out a contraction in the average balance per borrower greater than 15.6%, although they do not provide informative bounds for aggregate balances. Moreover, the cap was binding for only 2.9% of the regulated balance, which helps explain the null results. Originality/value: The study distinguishes between borrower exclusion (extensive margin) and reductions in the average amount granted (intensive margin), integrating administrative data and household microdata to examine credit supply and demand. Practical implications: The findings suggest that the regulation should be assessed using multiple indicators and data sources, considering the identified limitations in causal identification. Social implications: The study contributes evidence to the debate on interest rate caps, financial inclusion, and households’ access to formal credit, providing useful insights for public policy formulation.
Keywords: interest rate caps, credit rationing, difference-in-differences, financial inclusion, Peru
JEL Codes: G21, G28, O16, C23
1. INTRODUCCIÓN
En mayo del 2021, entró en vigencia la Ley 31143, que faculta al Banco Central de Reserva del Perú (BCRP) a fijar tasas máximas de interés activo para las operaciones de crédito de consumo, microempresa y pequeña empresa. La norma respondió a la preocupación por las tasas efectivas anuales que, en algunos segmentos minoristas, superaban el 100 % (BCRP, 2021b), pero generó un debate técnico inmediato: la literatura de racionamiento de crédito bajo información asimétrica anticipa que un tope de tasas por debajo del nivel de equilibrio puede inducir a los intermediarios financieros a excluir a los prestatarios de mayor riesgo antes que a asumir pérdidas esperadas (Stiglitz & Weiss, 1981).
Este trabajo evalúa dicha hipótesis combinando dos fuentes de datos: los registros administrativos mensuales de la Superintendencia de Banca, Seguros y AFP (SBS), que permiten observar la respuesta de la oferta con plena granularidad sobre el segmento regulado, y los microdatos de hogares de la Encuesta Nacional de Hogares (ENAHO), que permiten observar, de forma complementaria, el acceso al crédito de vivienda formal desde el lado de la demanda. El diseño identifica el efecto de la ley mediante la técnica diferencias en diferencias (DiD), a fin de comparar segmentos regulados (tratados) frente a no regulados (control), antes y después de abril del 2021.
A diferencia de buena parte de la investigación previa para el Perú, centrada en evaluar si el tope de tasas redujo el acceso al crédito formal, este estudio distingue explícitamente entre dos mecanismos de ajuste de la oferta: la exclusión de prestatarios (margen extensivo) y la reducción del monto promedio otorgado a cada cliente (margen intensivo). Esta distinción permite identificar no solo si el mercado se contrajo, sino cómo las entidades financieras respondieron a la regulación. Frente a Cuba y Díaz (2023), Pozo (2023) y Burga et al. (2022), el aporte distintivo de este trabajo es doble: separar explícitamente el margen extensivo del intensivo con el detalle institucional de la SBS e integrar la oferta (SBS) con evidencia complementaria de demanda (ENAHO) sobre un mismo corte regulatorio.
El documento se organiza como sigue. La sección 2 revisa la teoría de racionamiento de crédito, la evidencia internacional sobre topes de tasas y el contexto regulatorio peruano. La sección 3 describe los datos y la especificación econométrica; en primer lugar, expone el modelo de la oferta (SBS) y, luego, el de la demanda (ENAHO). La sección 4 presenta los resultados. Las secciones 5 a 9 discuten los resultados, sus implicancias teóricas y prácticas, sus limitaciones y las conclusiones. Esta introducción cierra formalizando las hipótesis de investigación (H1 y H2) que estructuran el análisis de los canales de oferta y de demanda; la sección 2 desarrolla su sustento teórico.
Este estudio se inscribe en la agenda 2030 para el desarrollo sostenible (Naciones Unidas, 2015): el acceso al crédito formal es un medio explícito de la meta 1.4 (ODS 1), las metas 8.3 y 8.10 (ODS 8), la meta 9.3 (ODS 9) y la meta 10.2 (ODS 10), todas ellas referidas a la ampliación del acceso de la población y de la micro y pequeña empresa a servicios financieros formales. La Ley 31143, del 18 de marzo del 2021, al intervenir el precio del crédito en los segmentos que estas metas buscan expandir, constituye un caso de estudio directamente relevante para evaluar si dicho instrumento avanza o retrasa esa agenda. En términos operativos, los resultados de las secciones 4.1 y 4.2 —ausencia de una reducción significativa en el número de deudores atendidos y en el acceso de los hogares al crédito de vivienda formal, respectivamente— constituyen la evidencia empírica directa con la que este estudio contribuye a esa discusión de política.
El objetivo general de este estudio es estimar el efecto de la Ley 31143 sobre el acceso al crédito formal y a la composición institucional de su oferta. De él se desprenden dos objetivos específicos y dos hipótesis:
- Estimar el efecto sobre el margen extensivo (número de deudores atendidos) e intensivo (monto promedio otorgado) de la oferta crediticia regulada, bajo la hipótesis 1 (H1): un tope por debajo de la tasa de equilibrio induciría a las entidades a racionar el crédito mediante ajustes en el número de deudores atendidos o en el monto promedio otorgado.
- Estimar el efecto sobre la composición institucional del mercado crediticio regulado como análisis exploratorio, bajo la hipótesis 2 (H2): la banca múltiple y las instituciones microfinancieras (que operan con tecnologías de información distintas) podrían responder de forma asimétrica a la misma regulación, desplazando cartera desde la banca múltiple (más dependiente de información dura) hacia las microfinancieras, con mayor capacidad de gestionar el riesgo mediante información blanda.
Las secciones 4.1.2 y 4.2.1 contrastan la H2 desde el canal de la oferta y la demanda, respectivamente. El event study del canal de oferta y los seis criterios de segmentación socioeconómica del canal de demanda se reportan como análisis de heterogeneidad temporal y socioeconómica, complementarios a ambas hipótesis.
2. MARCO TEÓRICO
2.1. Racionamiento de crédito bajo información asimétrica
Stiglitz y Weiss (1981) mostraron que, cuando el prestamista no puede distinguir con certeza el riesgo de cada prestatario, elevar la tasa de interés no necesariamente incrementa el retorno esperado del portafolio. Por encima de cierto umbral, una tasa más alta expulsa primero a los prestatarios de bajo riesgo (selección adversa) e induce a los que permanecen a asumir proyectos más riesgosos (riesgo moral). El prestamista maximiza su retorno esperado racionando el crédito por cantidades —niega el préstamo a un subconjunto de solicitantes— en lugar de seguir elevando la tasa. Este resultado se enmarca en la tradición más amplia de modelos de selección adversa iniciada por Akerlof (1970). Por su parte, Jaffee y Russell (1976) anticiparon un mecanismo similar bajo información imperfecta sobre la capacidad de pago.
Un tope regulatorio a la tasa de interés introduce el problema inverso: si la tasa de equilibrio de un segmento de riesgo se ubica por encima del tope, la entidad financiera no puede cobrar la prima que compensa la pérdida esperada de ese segmento. La predicción de la teoría es que la entidad ajusta por cantidades —excluyendo a los prestatarios más riesgosos o, alternativamente, por intensidad, reduciendo el monto o el plazo del crédito otorgado a cada cliente para acotar su exposición—. Miller (2013) matiza esta lectura: en mercados con alto poder de mercado, las tasas elevadas pueden reflejar la extracción de rentas más que el riesgo crediticio.
Glaeser y Scheinkman (1998) muestran que el efecto de bienestar de un tope depende de la estructura del mercado subyacente: mejora el bienestar en mercados con poder de mercado significativo, pero genera las distorsiones por cantidades que anticipa el racionamiento en mercados competitivos. Del lado de la demanda, Karlan y Zinman (2008), con un experimento de variación aleatoria de tasas en Sudáfrica, encontraron que los prestatarios de bajos ingresos son más sensibles a incrementos de tasa que a reducciones.
2.2. Evidencia empírica internacional
La evidencia internacional sobre topes de tasas es mixta en magnitud, aunque consistente en dirección. En Chile, Madeira (2019) documentó que ubicarse por encima del tope legal redujo la probabilidad de acceso a crédito bancario entre 5,5 % y 8,7 %, y estimó una reducción de 9,7 % en el número de deudores de consumo bancario tras el endurecimiento de la tasa máxima convencional en el 2013. En Kenia, Alper et al. (2020) encontraron una contracción del crédito privado tras la introducción de un tope en el 2016. En Camboya, Heng et al. (2021) hallaron una caída inicial del 3 % en el número de deudores de microfinancieras tras el tope impuesto en el 2017, concentrada en los créditos más pequeños. En Bolivia, Roa et al. (2022) hallaron, mediante la técnica DiD , una contracción del 26,1 % en la cartera de microcrédito y pequeña empresa de las microfinancieras frente a la banca: un desplazamiento hacia la banca, no hacia las microfinancieras.
De igual manera, en Estados Unidos, Zinman (2010) mostró que la eliminación de créditos de nómina en Oregón desplazó a los hogares hacia formas de financiamiento menos reguladas, sin evidencia de una mejora en su bienestar financiero. Este carácter extendido del instrumento a nivel internacional está documentado en revisiones comparadas de su diseño y efectos (Ferrari et al., 2018; Maimbo & Henriquez Gallegos, 2014). También en Estados Unidos, Rigbi (2013), aprovechando un cambio de tope en un mercado de préstamos en línea, halló que su flexibilización no elevó apreciablemente las tasas pactadas, pero sí amplió el volumen colocado: el tope operaba como una restricción de cantidad, no de precio, distinción directamente pertinente para el caso peruano (sección 4.1.5).
Petersen y Rajan (1994), en su estudio clásico sobre pequeñas empresas estadounidenses, evidenciaron que el principal beneficio de una relación crediticia estrecha es un aumento en la disponibilidad de crédito, no una reducción de su precio —las relaciones operan más por cantidades que por tasas—, un patrón conceptualmente cercano al que documentamos en la sección 4.1. Dos casos internacionales adicionales ilustran la diversidad de respuestas posibles ante cambios en los topes de tasas. Cubillos-Rocha et al. (2021) evaluaron en Colombia el caso inverso al peruano: la liberalización del tope de microcrédito en el 2007 con un diseño de DiD muy similar al aquí empleado (microcrédito tratado versus crédito corporativo control), y encontraron que la liberalización expandió el crédito total, pero redujo en 8 % el tamaño promedio por operación. Ashta et al. (2015) documentaron que la eliminación del tope de microcrédito en Francia no derivó en el aumento de tasas que la teoría convencional anticipaba: un resultado que atribuyen a factores institucionales y de competencia.
Para el caso peruano, dos estudios del BCRP, a cargo de Cuba y Díaz (2023) y Pozo (2023), son los antecedentes más directos. Ambos documentos de trabajo encuentran indicios de exclusión crediticia concentrada en los segmentos de mayor riesgo tras la Ley 31143, aunque sus datos no permiten distinguir de forma separada el ajuste por cantidades del ajuste por intensidad del crédito, distinción que este estudio busca abordar explotando el detalle institucional de los registros de la SBS.
Burga et al. (2022), con registros administrativos de tasas y saldos del propio BCRP y una estrategia de DiD a nivel de ciudad, documentan para el mismo periodo un patrón de reasignación de crédito —de créditos pequeños hacia medianos dentro de cada banco, y hacia clientes de menor riesgo entre bancos— sin una contracción significativa del volumen agregado, un antecedente directo que anticipa, con datos de operación individual, el resultado nulo en el margen agregado que se documenta en la sección 4.1.
2.3. Contexto regulatorio peruano
La Ley 31143 encarga al BCRP fijar semestralmente una tasa máxima de interés activo para los créditos de consumo, microempresa y pequeña empresa. Quedan fuera del alcance de la norma los créditos hipotecarios, corporativos, a grandes empresas y a medianas empresas, lo que ofrece un grupo de control natural para un diseño de DiD. La norma entró en vigencia el 30 de abril del 2021, fecha de corte temporal (Post) para ambos modelos de este estudio. El sistema financiero peruano combina, en los segmentos regulados, a la banca múltiple —que opera predominantemente con información dura— y a las instituciones microfinancieras, que dependen en mayor medida de información blanda y de la relación directa con el cliente (Cull et al., 2009).
La hipótesis 2 (H2), de carácter exploratorio, plantea que las entidades podrían recomponer su participación de mercado entre segmentos o entre tipos de entidad en respuesta al tope. La banca múltiple opera predominantemente con información dura —score crediticio, garantías estandarizadas—, mientras que las instituciones microfinancieras dependen en mayor medida de la información blanda y de la relación directa con el cliente (Berger & Udell, 2002; Cull et al., 2009; Liberti & Petersen, 2019; Stein, 2002). Esta diferencia tecnológica podría traducirse en una capacidad distinta para absorber una compresión regulatoria del margen sin ajustar el crédito ofrecido.
Petersen y Rajan (1994) aportan la pieza que conecta esa heterogeneidad con el mecanismo central de este estudio: el beneficio de una relación crediticia estrecha no es un precio más bajo, sino una mayor disponibilidad de crédito, es decir, las relaciones operan por cantidad y no por costo. Si las entidades hubiesen respondido al tope ajustando el monto otorgado antes que el número de clientes atendidos, el patrón sería consistente con esa lógica de preservación de la relación. La sección 4.1.3 retoma esta hipótesis al interpretar el indicio exploratorio de heterogeneidad entre la banca y las microfinancieras.
3.1. Fuentes de datos
El canal de oferta utiliza cuatro bases administrativas de la SBS, homologadas mediante un cruce de entidades que consolida 123 variantes de nombre en 72 entidades canónicas: saldo de cartera por entidad, segmento de crédito y mes (enero 2016-diciembre 2022); número de deudores por entidad, segmento y mes, recalibrado con prorrateo y depuración de duplicidad de deudores; número de deudores del programa Reactiva Perú, recalibrado del mismo modo; y saldo de cartera del programa Reactiva Perú. Como ajuste secundario de robustez, se expluyen además, cuatro programas de garantía estatal adicionales (FAE-Mype 1 y 2, FAE-Turismo, FAE-Agro, PAE-Mype), con el mismo tratamiento de prorrateo y depuración de duplicidad. La ventana de estimación oficial comprende el periodo 2016-2022, con dos periodos de prueba placebo independientes: 2016-2018 y 2018-2019.
El prorrateo de los cuatro programas de garantía estatal adicionales es necesario, porque la SBS los reporta a nivel de entidad-mes, sin desagregación por segmento de crédito, a diferencia de Reactiva Perú, que sí está reportado por segmento. La asignación implementada supone que la participación de cada entidad en estos programas se distribuye, dentro de cada mes, en la misma proporción que su cartera ya ajustada por Reactiva Perú entre microempresa y pequeña empresa. Este supuesto podría fallar si la colocación de algún programa estuviera sesgada hacia uno de los dos segmentos. El riesgo se acota porque la definición base —especificación principal— no depende de este prorrateo, y porque los resultados bajo la definición ampliada (Anexo A) son cualitativamente idénticos a los de la definición base.
Una auditoría de fila por fila de esta construcción —desde los 119 490 registros crudos del archivo de créditos hasta las 31 962 observaciones entidad-segmento-mes de la muestra final— confirma que el crosswalk de entidades no descarta ninguna fila por falta de correspondencia (cobertura 100 %) y que la reducción de N proviene casi en su totalidad (8148 de 8148 filas excluidas tras las uniones) de la restricción deliberada a la ventana oficial 2016-2022, no de pérdida de datos no controlada. De estas 31 962 observaciones entidad-segmento-mes, 31 640 cuentan con dato válido de saldo_ajustado reportado por la fuente SBS (Tabla 1); los 322 restantes corresponden a combinaciones que no disponen de ese valor específico disponible, en concordancia con el mismo criterio de disponibilidad por variable —no una pérdida de datos adicional— que explica las diferencias de N entre columnas que se verán más adelante en la Tabla 1.
El canal de demanda utiliza tres olas de la ENAHO: 2019 como línea base preley, 2022 como periodo posterior en el modelo principal (68 778 observaciones ponderadas) y 2018 exclusivamente para la prueba placebo 2018-2019 dentro del periodo previo al tratamiento (72 027 observaciones). Se combinan los módulos 100 (vivienda y hogar), 200, 300, 500 y la base sumaria. El indicador de acceso a crédito formal se construye a partir de la pregunta 107 del módulo 100, que registra si algún miembro del hogar obtuvo crédito para vivienda en los últimos doce meses y la entidad que lo otorgó. Esta variable mide específicamente crédito para vivienda, no crédito para consumo o microempresa de forma directa; se utiliza porque es la única sección de la ENAHO que identifica el tipo de entidad otorgante. Los resultados del canal de demanda deben interpretarse en esos términos (sección 8).
3.2. Estadísticas descriptivas
La Tabla 1 resume las variables principales del canal de oferta. La brecha entre media y mediana en saldo ajustado y deudores ajustados refleja la elevada asimetría del panel (dominado por entidades de gran escala); por ello, las comparaciones de nivel se abordan mediante el modelo de efectos fijos y no mediante promedios simples. Los mínimos ligeramente negativos se explican por un desfase de registro entre el saldo de Reactiva Perú y el saldo total de algunos meses, no por un error de cálculo.
Tabla 1
Estadísticos descriptivos de las variables de estudio
|
Variable |
Media |
Mediana |
D. E.* |
Mínimo |
Máximo |
|
Saldo ajustado |
827 266,09 |
17 195,79 |
2 801 074,68 |
-199,73 |
35 760 927,00 |
|
Deudores ajustados |
25 009,97 |
99,00 |
87 597,29 |
-30,00 |
806 114,00 |
|
Saldo promedio por |
4945,49 |
39,79 |
25 187,08 |
-28,53 |
2 506 486,00 |
|
Share del grupo tratado |
0,328 |
0,327 |
0,011 |
0,308 |
0,355 |
Nota. Muestra SBS del periodo 2016-2022 (N = 31 640 para saldo_ajustado; N = 30 912 para deudores_ajustados; N = 21 491 para saldo_prom_deudor). * D. E.: desviación estándar.
La diferencia entre estos tres tamaños muestrales es mecánica, no resultado de una pérdida de datos no controlada: saldo_ajustado y deudores_ajustados se excluyen únicamente cuando esa variable específica no está disponible, mientras que saldo_prom_deudor —el cociente entre ambas— queda, además, indefinido en toda combinación en la que deudores_ajustados sea igual o menor a cero. Esto ocurre en un número reducido de entidades pequeñas, en las que el ajuste por Reactiva Perú y los demás programas de garantía estatal puede llevar el número de deudores ajustado a cero o a un valor levemente negativo (un desfase de registro administrativo entre bases, no un error de cálculo). Estas observaciones se excluyen consistentemente de toda estimación sobre el margen intensivo.
La Tabla 2 presenta el N por año de la ENAHO y la distribución tratado/control para el criterio principal. Las características socioeconómicas no muestran cambios abruptos entre olas.
Tabla 2
Muestra de ENAHO por año y distribución tratado/control
|
Año |
N hogares |
Control (P30) |
Tratado (P30) |
|
2018 |
37 462 |
- |
- |
|
2019 |
34 565 |
22 273 |
12 292 |
|
2022 |
34 213 |
22 215 |
11 998 |
Nota. La clasificación entre los grupos tratado y control se realiza según el percentil 30 (P30) del ingreso.
3.3. Especificación del modelo de oferta (SBS)
Se estima un panel de efectos fijos bidireccionales (two-way fixed effects, TWFE) a nivel entidad-segmento-mes:
En la ecuación, Yest es saldo_ajustado, deudores_ajustados o saldo_prom_deudor (niveles y logaritmo). Tratados identifica a los segmentos de consumo, microempresa y pequeña empresa; mientras que el grupo de control lo integran los segmentos corporativos, gran empresa, mediana empresa e hipotecario. La validez del control descansa en tres condiciones: exclusión regulatoria explícita, exposición común al entorno macroeconómico y disponibilidad simétrica de datos. Su principal amenaza (documentada en la sección 4.1) es que los segmentos minorista y corporativo puedan seguir trayectorias de crecimiento estructuralmente distintas.
Cabe precisar que este diseño no es de adopción escalonada: los tres segmentos tratados reciben el tratamiento en una única fecha común (abril del 2021), por lo que el sesgo de comparaciones “mal ponderadas” que documentan Goodman-Bacon (2021), De Chaisemartin y D’Haultfœuille (2020), y Callaway y Sant’Anna (2021), para diseños con variación en el momento de tratamiento, no aplica aquí. La amenaza relevante a la identificación es, en cambio, la violación del supuesto de tendencias paralelas que se documenta en la sección 4.1.1.
Se somete el supuesto de tendencias paralelas a un event study (ventana –24 a +20 meses respecto a abril del 2021, con prueba de Wald sobre los coeficientes pretratamiento) y a dos pruebas placebo estáticas independientes (cortes ficticios en julio del 2017 y abril del 2019, ambas dentro del periodo pretratamiento). Como control de endogeneidad, se incorpora la exposición histórica de cada entidad al programa Reactiva Perú (saldo recibido sobre saldo total prepandemia) interactuada con el término Tratado × Post. Este control es relevante porque la literatura internacional sobre programas de garantía estatal durante la pandemia documenta que los bancos más expuestos a crédito garantizado simultáneamente ajustaron su exposición al crédito no garantizado (Altavilla et al., 2025). Este patrón podría confundirse con el efecto de la Ley 31143 si no se controla explícitamente.
3.4. Especificación del modelo de demanda (ENAHO)
Este modelo estima el acceso de los hogares al crédito para vivienda formal, no al crédito para consumo o microempresa que la Ley 31143 regula directamente. Además, se emplea como evidencia complementaria del lado de la demanda.
Se estima un modelo lineal de probabilidad (MLP) mediante mínimos cuadrados ponderados de diseño complejo (svyglm):
En la ecuación, Yiht es formal_any, any_credit o informal_proxy. Tratadoi se define de forma anclada en el 2019, bajo seis criterios sociodemográficos de robustez (percentiles de ingreso per cápita real —deflactado mes a mes con el IPC de Lima Metropolitana del BCRP a precios promedio del 2019—, pobreza rural, vulnerabilidad multidimensional y exposición regional a microfinanzas); ninguno depende del tipo de vivienda. Xi incluye género, edad, edad al cuadrado, educación, tamaño del hogar, área urbana y macrorregión, y excluye el ingreso contemporáneo para evitar el sesgo de bad control. Como robustez de forma funcional, se reestima el criterio principal mediante Probit con efecto marginal promedio.
Los datos empleados en ambos canales provienen de fuentes secundarias y agregadas
—registros administrativos de la SBS y microdatos públicos anonimizados de la ENAHO—, sin identificación de personas naturales. Por tratarse de información de acceso público que no involucra intervención directa sobre sujetos humanos, no se requirió consentimiento informado ni la aprobación de un comité de ética institucional para su uso.
4. RESULTADOS
4.1. Canal de oferta (SBS)
La Figura 1 presenta el event study sobre log(saldo ajustado), ventana –24 a +20 meses. Ningún coeficiente individual resultó significativo, pero la prueba conjunta de Wald sobre los veintitrés coeficientes pretratamiento rechazó la nulidad conjunta (F = 3,23; g.l. = 23 y 31 445; p = 2,75e-07): el supuesto de tendencias paralelas no se cumple de forma estricta.
Figura 1
Event study sobre log (saldo ajustado) (SBS)
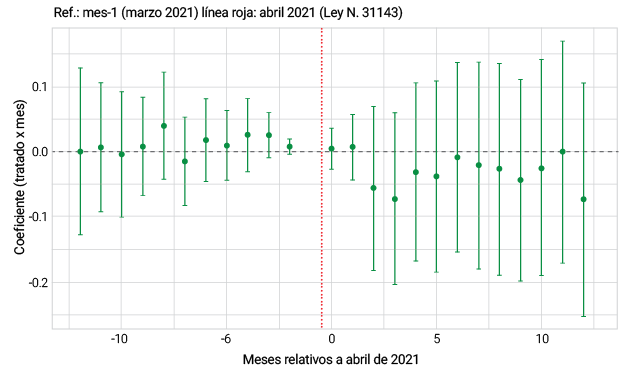
Tabla 3
Estimaciones TWFE del canal de oferta (SBS, periodo 2016-2022)
|
Variable |
Especificación |
Coef. DiD |
E. E.* |
t |
p |
|
Saldo ajustado |
Niveles |
-67 768,29 |
90 699,40 |
-0,75 |
0,455 |
|
Saldo ajustado |
Log |
-0,371 |
0,226 |
-1,64 |
0,101 |
|
Deudores ajustados |
Niveles |
3219,96 |
4042,95 |
0,80 |
0,426 |
|
Deudores ajustados |
Log(1+x) |
-0,197 |
0,151 |
-1,30 |
0,194 |
|
Saldo promedio por deudor |
Niveles |
-1862,78 |
1129,59 |
-1,65 |
0,099 |
|
Saldo promedio por deudor |
Log |
0,023 |
0,102 |
0,22 |
0,825 |
Nota. N = 21 491 a 31 640 según variable. *Errores estándar agrupados por entidad.
La Tabla 3 presenta las estimaciones TWFE principales sobre la ventana oficial del periodo 2016-2022. Ninguno de los cuatro coeficientes de interés resulta estadísticamente significativo al 5 %: ni el saldo de cartera ajustado —en niveles (p = 0,455) ni en logaritmo (p = 0,101)—, ni el número de deudores ajustado —en niveles (p = 0,426) ni en logaritmo (p = 0,194)—, ni el saldo promedio por deudor —en niveles (p = 0,099) ni en logaritmo (p = 0,825)—. Este resultado nulo en ambos márgenes, que revierte el hallazgo de una versión preliminar de este análisis basada en datos de deudores sin prorratear ni depurar de duplicidad, es robusto a la especificación de entidad × segmento (DiD = 0,012/0,011, ambos no significativos), al control por exposición a Reactiva Perú (Anexo A, Tabla A1), a una definición ampliada de cartera ajustada que además descuenta FAE-Mype y PAE-Mype, y a un análisis de poder estadístico que descarta que la ausencia de significancia se deba a la baja potencia frente a los efectos de gran magnitud económica (sección 4.1.3). Este resultado nulo debe leerse como ausencia de evidencia de un efecto agregado estadísticamente significativo, no como una confirmación causal de neutralidad de la ley: el supuesto de tendencias paralelas, examinado en la sección 4.1.1, no se cumple de forma estricta en la especificación mensual completa, por lo que este coeficiente debe interpretarse con la cautela exigida por las limitaciones de identificación que se documentan en la sección 8 (“Limitaciones”).
Las subsecciones siguientes organizan la evidencia de robustez y heterogeneidad en un orden diagnóstico: el origen de la divergencia de tendencias paralelas (sección 4.1.1), la participación de mercado (sección 4.1.2), la heterogeneidad por tipo de entidad y el análisis de poder estadístico (sección 4.1.3), la verificación complementaria de control sintético aumentado (sección 4.1.4) y la evidencia descriptiva sobre el nivel de la tasa activa respecto al tope legal (sección 4.1.5). El control adicional por exposición a Reactiva Perú, de naturaleza diagnóstica y no central para el resultado principal, se reporta en el Anexo A.
Antes de interpretar esta ausencia de significancia como evidencia de neutralidad, conviene anteponer su límite de detección: el análisis de poder estadístico de la sección 4.1.3 muestra que, con una potencia del 80 % y significancia del 5 %, este diseño solo permite detectar con confianza efectos de al menos 88,4 % en el saldo ajustado, 52,7 % en el número de deudores y 32,9 % en el saldo promedio por deudor. Los efectos reales por debajo de estos umbrales son estadísticamente indistinguibles de cero con los datos disponibles. Adicionalmente, en la ventana que excluye los meses más agudos de la pandemia (abril-diciembre del 2020), donde la prueba de Wald ya no rechaza tendencias paralelas (F = 0,93; p = 0,528; sección 4.1.1), el coeficiente estimado sobre el saldo ajustado (log) se mantiene no significativo (–0,142; p = 0,214), del mismo signo que en la ventana completa (–0,371; p = 0,101): el resultado nulo no depende del periodo con problemas de identificación. Los intervalos de confianza al 95 % (Anexo B, Tabla B1) expresan esta limitación en cotas explícitas: los datos descartan, al 5 %, una contracción del saldo promedio por deudor superior a 15,6 % y del número de deudores superior a 56,1 %, pero no acotan de forma económicamente informativa el saldo total (110,3 %).
4.1.1. Robustez adicional: origen del rechazo de tendencias paralelas
Se probaron tres especificaciones adicionales (Tabla 4) en la ventana del periodo 2016-2022. Al agregar por trimestre, la prueba de Wald ya no rechaza tendencias paralelas al 5 % (F = 1,49; g.l. = 7 y 2931; p = 0,167), aunque el estadístico es mayor que el obtenido en la versión preliminar de este análisis (p = 0,972), lo que sugiere que la divergencia se atenúa pero no desaparece por completo al agregar por trimestre. Al restringir el control a las medianas empresas, el rechazo se intensifica (F = 6,14; g.l. = 23 y 17 885; p < 2,2e-16), lo que indica que el problema no se debe a la elección del grupo de control. Al excluir abril-diciembre del 2020 (núcleo de la pandemia), la prueba deja de rechazar (F = 0,93; g.l. = 14 y 28 082; p = 0,528) y el coeficiente principal (log de saldo ajustado), en una ventana angosta que excluye simétricamente la pandemia (-0,142; p = 0,214), es del mismo signo pero de menor magnitud que el de la ventana completa (-0,371; p = 0,101); ambos no significativos.
En conjunto, la evidencia sigue apuntando a la pandemia como la fuente más probable de la divergencia de tendencias, aunque de forma menos concluyente que en la versión preliminar del análisis. Como verificación adicional (última fila de la Tabla 4), al reestimar el event study con efectos fijos de entidad × segmento la prueba de Wald sobre los coeficientes previos al tratamiento se intensifica en lugar de atenuarse (chi² = 98,25; g.l. = 23; p = 2,82e-11), lo que sugiere que la divergencia es de tendencia y no solo de nivel entre los portafolios tratado y de control.
Tabla 4
Pruebas adicionales sobre la divergencia de tendencias (SBS)
|
Especificación |
F |
p |
Conclusión |
|
Base (mensual) |
3,23 |
2,75e-07 |
Rechaza |
|
Agregación trimestral |
1,49 |
0,167 |
No rechaza |
|
Control = mediana empresa |
6,14 |
< 2,2e-16 |
Rechaza (más fuerte) |
|
Excluye abril-diciembre 2020 |
0,93 |
0,528 |
No rechaza |
|
EF entidad × segmento |
χ² = ٩٨,25 (g.l. = 23) |
2,82e-11 |
Rechaza (más fuerte) |
Como verificación adicional, se reestimó el modelo TWFE incorporando tendencias lineales y cuadráticas específicas del grupo tratado, así como una tendencia lineal propia para cada subsegmento (consumo, microempresa y pequeña empresa, cada uno con su propia pendiente, sin categoría de referencia omitida). El coeficiente DiD no cambia de signo bajo ninguna de las tres especificaciones de tendencia y permanece no significativo al 5 % en todos los casos (Tabla 5). El coeficiente de la especificación por subsegmento coincide exactamente con el de la tendencia lineal única por la ortogonalidad que se explica en la nota de la Tabla 5, pese a que dicha especificación sí mejora el ajuste del modelo (ΔR² = +٠,0128 en saldo ajustado y +0,0281 en deudores ajustados, frente a ΔR² < ٠,00004 para las tendencias lineal y cuadrática), aunque su magnitud se reduce entre 30 % y 56 % frente a la especificación sin tendencia, con el correspondiente aumento del p-valor, consistente con que parte de la magnitud puntual, aunque no la significancia, del coeficiente base estaba parcialmente influida por la trayectoria preexistente distinta del grupo tratado (Roth et al., 2023).
Tabla 5
Tendencias lineales y cuadráticas específicas de grupo (SBS)
|
Especificación |
DiD, |
P |
DiD, |
P |
|
Sin tendencia |
-0,371 |
0,101 |
-0,197 |
0,194 |
|
Tendencia lineal única |
-0,233 |
0,267 |
-0,089 |
0,533 |
|
Tendencia cuadrática |
-0,163 |
0,288 |
0,014 |
0,888 |
|
Tendencia por subsegmento |
-0,233 |
0,267 |
-0,089 |
0,533 |
Nota. Errores estándar agrupados por entidad. N = 31,640 (saldo ajustado) y 30,912 (deudores ajustados) en las cuatro especificaciones. El coeficiente DiD de la fila “Tendencia por subsegmento” coincide exactamente con el de la fila “Tendencia lineal única”, pese a que la especificación mejora el ajuste (R² de 0,5423 a 0,5550 en saldo y de 0,6110 a 0,6391 en deudores): en un panel perfectamente balanceado (4566 observaciones por cada uno de los siete segmentos), los contrastes de pendiente entre subsegmentos tratados son ortogonales al indicador Tratado × Post, que no distingue entre ellos, por lo que absorben varianza sin desplazar el coeficiente de interés. Las cuatro pendientes (control, consumo, microempresa y pequeña empresa) se estiman de forma independiente, sin categoría de referencia omitida, y se reportan en el texto. Todos los coeficientes fueron verificados mediante reejecución independiente del código sobre los archivos fuente.
Las pendientes específicas por subsegmento son, sin embargo, mayormente no significativas: de las ocho combinaciones posibles —los cuatro segmentos (consumo, microempresa, pequeña empresa y control) frente a las dos variables de resultado—, solo la de consumo en deudores ajustados (p < 0,001) y la de pequeña empresa en deudores ajustados (p = 0,003) alcanzan significancia al 5 %; las seis restantes, incluidas ambas pendientes de saldo ajustado, no lo hacen (p entre 0,12 y 0,66). Esto matiza, más que confirma, la lectura de trayectorias preexistentes divergentes por subsegmento: la evidencia de una pendiente previa distinta es consistente solo para el margen de deudores en consumo y pequeña empresa, no de forma generalizada.
Un segundo ejercicio evalúa si el rechazo de tendencias paralelas se concentra en un subsegmento o tipo de entidad específico. Se replicó la prueba de Wald del event study comparando, por separado, cada subsegmento tratado y cada tipo de entidad tratada con el grupo de control completo (Tabla 6). Los cinco subgrupos rechazan formalmente el supuesto, por lo que el problema de identificación no se explica por un único componente aislable; sin embargo, el rechazo es marcadamente más débil en pequeña empresa (p = 0,025, en el límite del umbral convencional) que en consumo, microempresa o microfinancieras (p < 1,3e-12 en los tres casos), lo que permite identificar con mayor precisión el grado de violación del supuesto, en lugar de tratar los tres subsegmentos como si compartieran el mismo grado de violación.
Tabla 6
Origen del rechazo de tendencias paralelas, por subsegmento y tipo de entidad (SBS)
|
Subgrupo (versus control completo) |
F |
p |
|
Consumo |
5,63 |
< 2,2e-16 |
|
Microempresa |
4,62 |
1,29e-12 |
|
Pequeña empresa |
1,66 |
0,025 |
|
Banca múltiple |
2,61 |
3,83e-05 |
|
Microfinancieras |
4,77 |
2,94e-13 |
Dado que la violación de tendencias paralelas no es exclusivamente pandémica, se aplicó además el enfoque de identificación parcial de Rambachan y Roth (2023), que no exige que el supuesto se cumpla, sino que la divergencia posterior al tratamiento no exceda un múltiplo (M) de la observada antes de él, sobre el event study del canal de oferta para el saldo ajustado y los deudores ajustados. El resultado es mixto: para el efecto de corto plazo (primeros meses posteriores a la ley), el intervalo de confianza robusto se mantiene acotado bajo violaciones moderadas del supuesto; para el efecto de largo plazo —el horizonte más próximo al coeficiente estático Tratado × Post—, el intervalo deja de ser informativo ante violaciones pequeñas (valor de quiebre M ≈ 0,01, bajo la restricción de suavidad; M̄ entre 0,1 y 1, bajo la restricción de magnitudes relativas). Para el saldo promedio por deudor, el procedimiento de optimización no alcanzó convergencia con la ventana de veinticuatro rezagos previos al tratamiento, por lo que su acotamiento queda pendiente. En consecuencia, el resultado nulo de corto plazo cuenta con sustento adicional bajo esta prueba más exigente, mientras que el nulo agregado de largo plazo debe leerse como evidencia asociativa. Los intervalos completos por valor de M forman parte del material reproducible depositado con el código (sección “Declaraciones”).
4.1.2. Participación de mercado (H2)
El share del grupo tratado sobre el saldo ajustado total no cambia de forma significativa (32,76 % preley 33,19 % posley; diferencia de 0,43 p.p., p = 0,180). No se encuentra evidencia de una recomposición agregada de mercado hacia los segmentos regulados.
4.1.3. Robustez adicional: heterogeneidad, poder estadístico y banca versus microfinanzas
Tres pruebas adicionales evalúan si el resultado nulo agregado esconde heterogeneidad relevante o refleja simplemente baja potencia estadística. Primero, al interactuar Post × Tratado con dummies de subsegmento (consumo, microempresa, pequeña empresa), ningún coeficiente resulta significativo al 5 % en ninguna de las tres variables de resultado. El único que se acerca al umbral convencional es la contracción del saldo ajustado en microempresa (-0,460, p = 0,057, significativo solo al 10 %). Segundo, el mínimo efecto detectable (MDE, poder = 80 %, alfa = 5 %) es de 88,4 % para el saldo ajustado, 52,7 % para los deudores ajustados y 32,9 % para el saldo promedio por deudor, lo que descarta que el resultado nulo se deba a una potencia extremadamente baja frente a efectos grandes, aunque el diseño carece de potencia para detectar con confianza efectos de magnitud intermedia (10 %-30 %). Tercero, de forma exploratoria, una interacción triple Post × Tratado × microf sobre log (saldo ajustado) sugiere una posible respuesta diferenciada entre banca múltiple (veinte entidades) y microfinancieras (cuarenta y ocho entidades): el coeficiente es positivo y marginalmente significativo (0,909, p = 0,053; 0,893, p = 0,058, bajo la definición ampliada), pero pierde significancia al excluir Cencosud Scotia (0,732, p = 0,101) y su event study conjunto arroja una prueba de Wald previa al tratamiento en el límite de la significancia (F = 1,50; p = 0,059). Este hallazgo se reporta como sugestivo y no confirmado.
El mínimo efecto detectable describe la sensibilidad del diseño, pero no acota el efecto estimado. Para ello, la Tabla B1 del Anexo B reporta el intervalo de confianza al 95 % de cada coeficiente en escala porcentual, la contracción mínima que la prueba de una cola rechaza al 5 % y el margen de equivalencia más pequeño que la prueba de dos contrastes unilaterales (TOST) permite afirmar. Ambas cifras responden a preguntas distintas y no son contradictorias: el MDE indica la magnitud a partir de la cual un efecto se detectaría con una probabilidad de 80 %, mientras que la cota indica la magnitud que los datos permiten excluir con 95 % de confianza. En el margen intensivo, el intervalo descarta formalmente una contracción del saldo promedio por deudor superior a 15,6 % y respalda la equivalencia dentro de una banda de ±20,9 %, la afirmación positiva más fuerte que el diseño habilita; en el margen extensivo, las cotas (56,1 % en deudores y 110,3 % en saldo total) son demasiado amplias para excluir efectos de relevancia económica. El resultado nulo principal debe leerse, por lo tanto, como evidencia de que un efecto grande es improbable, no como prueba concluyente de ausencia de efecto.
La dirección de este coeficiente exploratorio es consistente con el marco de tecnologías de información de Stein (2002), Berger y Udell (2002), y Liberti y Petersen (2019): la banca múltiple, que opera predominantemente con información dura (score crediticio, garantías estandarizadas), tendería a ajustar el crédito de forma más mecánica ante una compresión regulatoria del margen, mientras que las microfinancieras, que dependen en mayor medida de información blanda y de la relación directa con el cliente (Cull et al., 2009; Kowalewski & Pisany, 2022), tendrían mayor margen para discriminar el riesgo individual y absorber parte del choque. Se trata de una interpretación teórica de la dirección del coeficiente, no de una prueba de mecanismo, dado que el hallazgo es marginal y sensible a la exclusión de una sola entidad. Cabe subrayar que la dirección de este indicio es contraria a la anticipada en H2 (desplazamiento hacia las microfinancieras): de confirmarse, el ajuste se produciría hacia la banca, en línea con lo documentado por Roa et al. (2022) para Bolivia y por Burga et al. (2022) para el Perú.
4.1.4. Verificación complementaria: control sintético aumentado
Como verificación adicional del resultado promedio del modelo TWFE, se implementó un control sintético aumentado (augmented synthetic control method; Ben-Michael et al., 2021) (Tabla 7) sobre los tres segmentos tratados, en la variante que corrige el ajuste con una regresión ridge y permite pesos fuera de la envolvente convexa de los donantes, a diferencia del control sintético clásico de Abadie et al. (2010), que no logró un ajuste previo al tratamiento aceptable con solo cuatro segmentos de control disponibles.
Tabla 7
Resultados del control sintético aumentado por segmento
|
Segmento |
RMSPE pre |
Brecha post (prom.) |
p (placebo) |
|
Consumo |
0,029 |
-0,053 |
0,125 |
|
Microempresas |
0,162 |
-0,025 |
0,875 |
|
Pequeñas empresas |
0,100 |
0,011 |
1,000 |
|
Tratado agregado |
0,058 |
-0,034 |
0,375 |
Nota. Los resultados corresponden al modelo de control sintético aumentado aplicado a log(saldo ajustado).
4.1.5. Evidencia descriptiva complementaria: nivel de la tasa activa respecto al tope legal
Como complemento descriptivo —no causal— a los resultados en cantidades, se examinó si la tasa activa cobrada por cada entidad, antes de la vigencia de la ley, superaba el tope legal inicial (83,4 %, Circular 0008-2021-BCRP, 2021a), a nivel entidad × segmento agregado (consumo, microempresa, pequeña empresa; “bite = max(0, tasa_pre_ley − tope) / tope”, ventana del periodo noviembre 2020-abril 2021). De 124 combinaciones con datos suficientes, solo 4 (3,2 %) superan el tope: Inversiones La Cruz (EDPYME, consumo, 432,3 %), Azteca (banco, consumo, 101,2 %), Compartamos (financiera, microempresa, 92,7 %) y Cencosud Scotia (CRAC, consumo, 88,9 %). En tres de estos cuatro casos, la trayectoria mensual muestra una tasa estable por encima del tope hasta junio del 2021 y una caída pronunciada a partir de julio de ese año, que se estabiliza cerca o por debajo del tope (Tabla 8). El caso de Azteca, en cambio, ya venía en descenso antes de la ley, sin presentar el mismo quiebre abrupto.
Tabla 8
Comparación de la tasa activa antes y después de la intervención (SBS)
|
Entidad (tipo) |
Segmento |
Preley |
Mayo-junio |
Julio- |
Tope (%) |
|
Inversiones La Cruz (EDPYME) |
Consumo |
432,3 |
427,9 |
79,6 |
83,4 |
|
Azteca (Banco) |
Consumo |
101,2 |
75,6 |
72,3 |
83,4 |
|
Compartamos (Financiera) |
Microempresa |
92,7 |
94,0 |
70,1 |
83,4 |
|
Cencosud Scotia (CRAC) |
Consumo |
88,9 |
92,4 |
81,2 |
83,4 |
Nota. La tabla presenta las combinaciones con bite > 0. La tasa activa corresponde al promedio del periodo y se expresa en porcentaje.
Esta comparación es puramente descriptiva —sin grupo de control ni aislamiento de tendencia—, por lo que la coincidencia temporal con la ley es consistente con, pero no demuestra, que el tope actuó como restricción vinculante en precios para estas entidades. Por tanto, no debe interpretarse como evidencia de que “el tope no mordió” en general: en estas 3-4 combinaciones puntuales, la tasa observada se mantuvo acotada por el tope.
Esto no contradice el resultado nulo del TWFE principal, que es sobre cantidades a nivel de sistema, no sobre si el tope fue vinculante en precios para entidades puntuales. Estas cuatro entidades representan, en conjunto, apenas el 2,9 % del saldo de crédito ajustado del sistema en los segmentos tratados (3,5 % en marzo del 2021, previo a la ley). Esta magnitud permite establecer de forma verificable —sin recurrir a un mecanismo no observado de reasignación de cartera— por qué un ajuste de precios concentrado en ellas no se traduce en un quiebre agregado. La concentración del bite en solo 3-4 de 124 combinaciones es, además, insuficiente para un diseño creíble de intensidad de tratamiento continua a nivel de sistema.
4.2. Evidencia complementaria del canal de demanda: acceso a crédito de vivienda formal (ENAHO)
Como se precisó en la sección 3.1, la variable de acceso a crédito formal proviene de la pregunta de crédito de vivienda; mientras que los resultados deben interpretarse como evidencia sobre ese segmento específico, no sobre consumo o microempresa de forma directa.
Ningún coeficiente asociado a formal_any resulta significativo al 5 % en ningún criterio de tratamiento (Tabla 9); el criterio principal (percentil 30, con el ingreso deflactado por el IPC de Lima Metropolitana del BCRP a precios de 2019) arroja −0,16 p.p. (p = 0,678). Como robustez de forma funcional, un Probit del criterio principal arroja un efecto marginal promedio de −0,0012, del mismo signo y similar orden de magnitud que el MLP. La Tabla 9 se estima con el pool 2019-2022 (línea base 2019 y periodo posley 2022); la ola 2018 se emplea únicamente en la prueba placebo de pretratamiento que se reporta a continuación.
Tabla 9
Estimaciones DiD del margen extensivo de demanda
|
Criterio |
Coef. |
E. E.* |
t |
p |
|
Percentil 30 |
−0,16 |
0,40 |
−0,41 |
0,678 |
|
Percentil 40 |
−0,30 |
0,41 |
−0,74 |
0,462 |
|
Percentil 50 |
−0,46 |
0,46 |
−1,00 |
0,315 |
|
Pobreza rural |
0,34 |
0,32 |
1,07 |
0,283 |
|
Vuln. multidimensional |
−0,44 |
0,45 |
−1,00 |
0,318 |
|
Exp. microfinanzas |
−0,16 |
0,45 |
−0,34 |
0,732 |
Nota. Las estimaciones corresponden a ENAHO para el periodo 2019-2022 y utilizan formal_any como variable de tratamiento. * E. E.: error estándar.
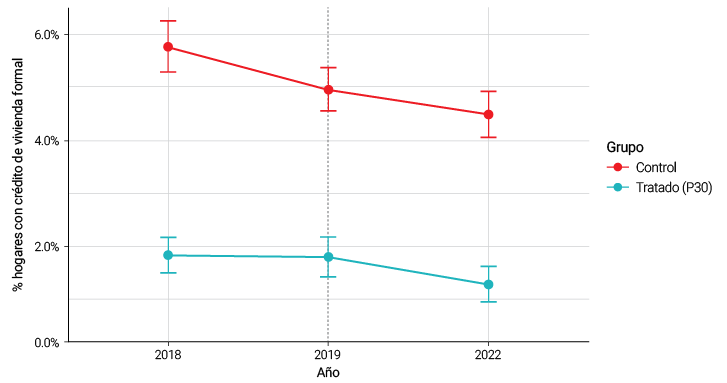
La prueba placebo (2018-2019) muestra 5 de 15 coeficientes significativos al 5 % (percentil 40 en formal_any y en any_credit, pobreza rural en any_credit, y vulnerabilidad multidimensional en any_credit e informal_proxy) y otros 3 entre 5 % y 10 %. A diferencia de una versión previa de este análisis con el ingreso sin deflactar, el criterio de percentil 30 —el de mayor precisión en la Tabla 9— ya no concentra las divergencias placebo una vez corregido el deflactor (formal_any: p = 0,081); el criterio de percentil 40 sí mantiene una divergencia significativa, y, tras una corrección de septiembre del 2026 a la construcción de la variable de informalidad laboral del criterio de vulnerabilidad multidimensional, también la mantiene este último. El supuesto de tendencias paralelas se sostiene de forma más sólida que antes de corregir el deflactor para la mayoría de los criterios del canal de demanda, aunque no para estos dos.
Figura 2
Tendencias del acceso a crédito de vivienda formal: tratado (P30) y control, 2018-2022
4.2.1. Recomposición institucional exploratoria (H2)
Restringiendo a hogares con crédito para vivienda formal vigente (n = 2,468), solo el criterio de exposición regional a microfinanzas es significativo: +12,0 p.p. hacia banca (p = 0,033) y −11,3 p.p. hacia microfinanzas (p = 0,046). Los cinco criterios restantes no son significativos. Dado el tamaño reducido de la submuestra, estos resultados son exploratorios.
4.3. Ausencia de un mecanismo de ajuste dominante en el margen extensivo
o intensivo
A diferencia de lo reportado sobre una versión preliminar de este análisis basada en datos de deudores sin prorratear ni depurar de duplicidad —en la que se identificaba un desplazamiento del margen extensivo hacia el margen intensivo—, la evidencia recalibrada de las secciones 4.1 y 4.1.3 no respalda ningún mecanismo de ajuste dominante: el número de deudores atendidos por los segmentos regulados no varía de forma significativa, y tampoco el monto promedio otorgado por deudor. La única excepción parcial es el indicio marginal, no confirmado, de una posible respuesta diferenciada entre banca múltiple y microfinancieras (sección 4.1.3), que no alcanza significancia convencional y no es robusto a la exclusión de una entidad influyente. Con la evidencia disponible, no puede sostenerse que la Ley 31143 haya inducido un mecanismo de racionamiento por precio, en el sentido descrito en la sección 2.1, sobre el sistema financiero regulado en su conjunto.
5. DISCUSIÓN
Los resultados del canal de oferta no respaldan ninguna de las dos predicciones extremas de la literatura de racionamiento crediticio: ni la exclusión de prestatarios que anticipa Stiglitz y Weiss (1981), ni un aumento significativo del acceso. El número de deudores no cambia de forma significativa, y este resultado es robusto al control por Reactiva Perú, a la especificación de entidad × segmento y a una definición ampliada de cartera ajustada. El canal de demanda, que mide específicamente el crédito para vivienda —un segmento exento de la ley—, muestra un patrón nulo consistente con el de la oferta, pero no debe leerse como una corroboración independiente de esta última, dado que ambos canales podrían simplemente no estar midiendo el mismo mercado regulado. La evidencia sobre recomposición institucional (H2) es débil en ambos canales: el share agregado no cambia de forma significativa, y solo uno de seis criterios de heterogeneidad en demanda muestra desplazamiento hacia la banca; el indicio exploratorio banca-microfinanzas del canal de oferta (sección 4.1.3) es marginal y no robusto.
Este resultado nulo, consistente en ambos canales, admite varias lecturas que el diseño no permite distinguir entre sí de forma concluyente: una estabilidad genuina del acceso al crédito formal ante el tope de tasas; una potencia estadística limitada frente a efectos de magnitud moderada, como se documenta en el análisis de MDE de la sección 4.1.3; y, específicamente para el canal de demanda, una variable de resultado (crédito para vivienda) demasiado estrecha para captar un eventual efecto sobre consumo o microempresa. Las tres son compatibles con la evidencia. Esta ambigüedad es parte del hallazgo, no un defecto a resolver retóricamente. Precisamente porque la pandemia explica buena parte de la divergencia previa entre grupos, la estimación que excluye abril-diciembre del 2020 —para la cual el supuesto de tendencias paralelas sí se cumple— es la más limpia de las disponibles, y en ella la conclusión no cambia (−0,142; p = 0,214).
En términos de economía financiera, el hallazgo central puede sintetizarse así: no se encuentra evidencia de que la Ley 31143 haya modificado de forma significativa el volumen de crédito, el número de clientes atendidos ni el monto promedio otorgado por cliente en el sistema regulado. Esta conclusión es distinta de la reportada sobre la versión preliminar del análisis, en la que se identificó un desplazamiento del margen extensivo hacia el margen intensivo. Con los datos de deudores recalibrados —que aplican prorrateo y eliminan la duplicidad de deudores en Reactiva Perú y en los demás programas de garantía estatal—, ese desplazamiento no se sostiene en ninguno de los dos márgenes. La prueba de Wald sobre el event study, que rechaza tendencias paralelas y se intensifica con entidad × segmento, indica que los segmentos minorista y corporativo seguían trayectorias distintas antes de la ley. La evidencia sugiere que la pandemia explica una parte relevante de esta divergencia, aunque de forma menos concluyente que en la versión preliminar del análisis. Esto sigue siendo una limitación de identificación, no un hallazgo adicional.
Esta lectura es consistente con el patrón que muestra la verificación complementaria de control sintético aumentado: en los tres segmentos tratados, la trayectoria real cae por debajo de la sintética entre seis y doce meses después de abril del 2021 y, luego, se recupera hacia fines del 2022. Un efecto de corto plazo real que se revierte es matemáticamente compatible con un coeficiente TWFE promedio cercano a cero calculado sobre una ventana postratamiento larga. Esto sugiere que el resultado nulo agregado no debe leerse como ausencia total de reacción del mercado, sino como un ajuste de corto plazo que se diluyó en el agregado a mediano plazo. Esta lectura debe tomarse con cautela: la inferencia por placebo del control sintético tiene una resolución mínima de 0,125 —un límite impuesto por el reducido número de segmentos de control disponibles, y no una evidencia estadística fuerte—, por lo que este patrón dinámico se reporta como sugestivo y no como una confirmación robusta de un efecto de corto plazo.
Esta ausencia de efecto agregado no implica necesariamente que la ley haya sido neutral en todas sus dimensiones: el estudio no dispone de microdatos a nivel de operación ni de indicadores de solvencia o rentabilidad de las entidades, por lo que no puede descartar ajustes de composición de cartera o de perfil de riesgo que no se manifiesten en los agregados de saldo y número de deudores por entidad y segmento observados en este estudio. El indicio exploratorio de heterogeneidad entre banca múltiple y microfinancieras (sección 4.1.3) es una hipótesis para investigación futura, no un hallazgo confirmado de este estudio.
Para la política regulatoria, los resultados sugieren que un tope de tasas no necesariamente reduce el número de clientes atendidos por el sistema formal ni la intensidad del crédito ofrecido, dentro de los límites de detección del diseño (sección 4.1.3). Esto no implica que el seguimiento regulatorio basado únicamente en agregados de saldo y número de deudores por segmento sea suficiente para descartar efectos moderados: un monitoreo más granular, a nivel de entidad y de operación individual, seguiría siendo necesario para identificar con mayor precisión efectos económicamente relevantes que el poder estadístico de este diseño no permite excluir.
6. IMPLICACIONES TEÓRICAS
Los resultados contribuyen a la literatura sobre racionamiento crediticio y regulación de tasas de interés, pues evidencian que la implementación de un tope de tasas no necesariamente genera una reducción observable del crédito formal, ni en el margen extensivo ni en el intensivo. A diferencia de la predicción planteada por Stiglitz y Weiss (1981), según la cual una restricción sobre el precio del crédito podría llevar a las entidades financieras a racionarlo mediante la exclusión de determinados prestatarios, la evidencia obtenida no muestra cambios estadísticamente significativos ni en el número de deudores ni en el saldo promedio por deudor. Esto sugiere que la reacción de las entidades financieras frente a una regulación de precios puede involucrar mecanismos más complejos que la exclusión directa de prestatarios.
Asimismo, los hallazgos aportan a la literatura que diferencia entre los márgenes extensivo e intensivo del crédito. La ausencia de efectos significativos en ambas dimensiones indica que, a nivel agregado, no se identifica un mecanismo predominante de racionamiento cuantitativo tras la entrada en vigencia de la Ley 31143. Esta evidencia complementa investigaciones previas realizadas en el Perú que señalan posibles procesos de reasignación crediticia, al mostrar que estos procesos no necesariamente implican una reducción agregada en el número de prestatarios ni en el monto promedio de los créditos.
Por otro lado, los resultados plantean que los efectos de los topes de tasas podrían estar condicionados por las características institucionales y los sistemas de información utilizados por los intermediarios financieros. El indicio exploratorio de una respuesta diferenciada entre la banca múltiple y las microfinancieras es compatible con la literatura que distingue entre el uso de información dura y blanda en las decisiones de otorgamiento de crédito. Sin embargo, debido al carácter marginal de este resultado y a su sensibilidad a la exclusión de una entidad, este hallazgo debe considerarse una hipótesis para futuras investigaciones y no como evidencia concluyente sobre un mecanismo específico de transmisión.
Finalmente, la investigación realiza un aporte metodológico al estudio de las políticas de regulación crediticia mediante la integración de información administrativa de la SBS con microdatos de la ENAHO. Esta combinación permite analizar el fenómeno desde las perspectivas de la oferta y la demanda de crédito, así como evaluar los efectos regulatorios a partir de distintas dimensiones. No obstante, el incumplimiento del supuesto de tendencias paralelas en el canal de oferta limita la interpretación causal de los coeficientes estimados. En consecuencia, los resultados deben interpretarse como evidencia compatible con la ausencia de un efecto agregado detectable, mas no como una demostración causal definitiva de que la regulación haya sido neutral.
7. IMPLICACIONES PRÁCTICAS
Desde una perspectiva de política pública, los resultados indican que la regulación de las tasas de interés requiere mecanismos de seguimiento para evaluar no solo si el crédito continúa disponible, sino también bajo qué condiciones y para qué perfiles de prestatarios. La estabilidad observada en el número de deudores y en el saldo promedio no permite concluir, por sí misma, que la regulación no haya generado ajustes en el mercado. Por ello, el monitoreo debería incorporar indicadores complementarios que permitan identificar cambios en la composición de las carteras y en las condiciones de acceso al financiamiento.
Una estrategia de supervisión más detallada debería considerar información desagregada por entidad, segmento de mercado y características de las operaciones. Variables como el monto, plazo, nivel de riesgo, tipo de producto y perfil del prestatario podrían contribuir a detectar efectos que no se manifiestan en los indicadores agregados. Esto permitiría identificar oportunamente si determinadas categorías de clientes enfrentan mayores restricciones o si los cambios derivados de la regulación se concentran en instituciones o segmentos específicos.
La heterogeneidad observada entre intermediarios también plantea la conveniencia de evitar una evaluación uniforme de los efectos de la regulación. Las entidades financieras presentan diferencias en sus procesos de selección de clientes, disponibilidad de información y modelos de gestión del riesgo. En particular, el segmento de micro y pequeñas empresas podría requerir un seguimiento específico, debido a la relevancia que pueden adquirir las relaciones con los clientes y la información cualitativa en las decisiones de financiamiento. Por tanto, futuras evaluaciones regulatorias deberían incorporar esta diversidad institucional en lugar de asumir una respuesta homogénea del sistema financiero.
La experiencia posterior a la implementación de la Ley 31143 muestra la importancia de observar la evolución del mercado durante un periodo suficientemente amplio. Una eventual disminución inicial del crédito seguida de una recuperación podría reflejar un proceso de adaptación de las entidades y de los prestatarios que no sería captado mediante una comparación puntual entre los periodos previo y posterior a la regulación. Por ello, el seguimiento de este tipo de medidas debería combinar información de corto y mediano plazo con herramientas que permitan distinguir los cambios atribuibles a la regulación de aquellos asociados a condiciones macroeconómicas extraordinarias, como las derivadas de la pandemia de COVID-19.
8. LIMITACIONES Y FUTURAS LÍNEAS DE INVESTIGACIÓN
La principal limitación corresponde a la identificación causal. Las pruebas del canal de oferta rechazan el supuesto de tendencias paralelas y algunos coeficientes placebo del canal de demanda resultan significativos. Por ello, el resultado nulo principal debe interpretarse como el patrón más consistente con la evidencia disponible y no como una confirmación causal de la ausencia de efecto. La literatura advierte que el estimador TWFE puede presentar sesgos ante efectos heterogéneos del tratamiento (De Chaisemartin & D’Haultfœuille, 2020; Goodman-Bacon, 2021). Aunque el inicio común del tratamiento reduce la exposición del diseño a este problema, las pruebas de robustez (Roth et al., 2023) muestran que la violación de tendencias paralelas persiste entre subsegmentos y tipos de entidad, aunque con diferente intensidad.
Adicionalmente, el análisis de identificación parcial de Rambachan y Roth (2023) ofrece resultados diferenciados según el horizonte temporal. Los efectos de corto plazo permanecen razonablemente acotados ante violaciones moderadas de las tendencias paralelas; en cambio, los de largo plazo pierden robustez ante desviaciones relativamente pequeñas. Por tanto, el resultado agregado de largo plazo debe conservar una interpretación principalmente asociativa y no estrictamente causal.
Otra limitación corresponde a las fuentes y cobertura de los datos. La ENAHO permite identificar el acceso a crédito para vivienda, pero no directamente a créditos para consumo o microempresa, por lo que los resultados del canal de demanda no deben generalizarse a todos los segmentos regulados. Además, la ventana que comprende el periodo 2016-2022 incluye la pandemia de COVID-19, cuyo efecto no puede separarse completamente del correspondiente a la ley, pese a los ajustes realizados por Reactiva Perú y otros programas de garantía estatal. Por otro lado, aunque la cobertura de los deudores ajustados mejoró sustancialmente respecto de la versión preliminar, todavía el 2,3 % de las combinaciones entidad-segmento-mes carecen de esta variable.
Respecto de la construcción de las variables, las estimaciones se mantuvieron estables ante diferentes reglas de prorrateo de los programas de garantía estatal y ante tratamientos alternativos de los valores mínimos negativos. Estas verificaciones reducen la preocupación de que el resultado principal dependa de dichos supuestos. Sin embargo, el uso de un panel agregado a nivel entidad-segmento-mes impide observar ajustes a nivel de operación o prestatario individual. Estrategias como regresión discontinua o bunching alrededor del tope legal requerirían microdatos de la Central de Riesgos de la SBS, similares a los utilizados por Burga et al. (2022), que no son de acceso público.
Como futuras líneas de investigación, se propone extender el análisis de Rambachan y Roth (2023) al saldo promedio por deudor, aplicar el estimador de Callaway y Sant’Anna (2021) con información posterior al 2022 y replicar el canal de demanda mediante fuentes que permitan identificar directamente créditos de consumo y microempresa por tipo de entidad. Esto podría realizarse mediante nuevas olas de la ENAHO con mayor desagregación institucional o utilizando la encuesta nacional de demanda de servicios financieros de la SBS.
9. CONCLUSIONES
El principal hallazgo de esta investigación, tras la recalibración de los datos de deudores de Reactiva Perú y de los demás programas de garantía estatal, es que, dentro de los límites de identificación que se detallan en el párrafo siguiente —cumplimiento solo parcial del supuesto de tendencias paralelas y una ventana de estimación que coincide con la pandemia de COVID-19—, no se encuentra evidencia de un efecto estadísticamente significativo de la Ley 31143 sobre el canal de oferta, ni en el margen extensivo —número de deudores atendidos (ß = −0,20, p = 0,194)— ni en el margen intensivo —saldo promedio por deudor (ß = 0,02, p = 0,825)—. Este resultado nulo es robusto frente a una especificación de entidad × segmento, al control por exposición a Reactiva Perú, a una definición ampliada de cartera ajustada, y a un análisis de poder estadístico que descarta baja potencia frente a efectos de gran magnitud económica. Tampoco se encuentra evidencia robusta de exclusión en el acceso de los hogares a crédito de vivienda formal.
Este hallazgo debe interpretarse junto con las limitaciones de identificación documentadas: el supuesto de tendencias paralelas se cumple solo parcialmente en ambos canales, mientras que la ventana de evaluación (2016-2022) coincide con la pandemia de COVID-19. En conjunto, los resultados deben interpretarse como evidencia consistente con la ausencia de un efecto agregado detectable de la Ley 31143 sobre el crédito formal ofrecido por el sistema regulado, dentro de los límites de detección documentados en el análisis de poder estadístico —que descartan una contracción superior al 15,6 % en el saldo promedio por deudor, pero no acotan de forma económicamente informativa el margen extensivo, donde la cota alcanza el 56,1 % (sección 4.1.3; Anexo B, Tabla B1)—, y no como una confirmación causal definitiva de la neutralidad de la política.
La evidencia sobre recomposición institucional es débil, con la excepción de un indicio exploratorio y no robusto de heterogeneidad entre la banca múltiple y las microfinancieras, y la heterogeneidad socioeconómica del efecto no muestra un patrón sistemático significativo en el canal de demanda. Este resultado se mantiene tanto en la ventana completa del periodo 2016-2022 como en la que excluye abril-diciembre del 2020, en la que el supuesto de tendencias paralelas sí se cumple (F = 0,93; p = 0,528), y el acotamiento de Rambachan y Roth (2023) lo respalda en el corto plazo, aunque no en el largo plazo.
La evidencia descriptiva de la sección 4.1.5 ofrece una explicación directa de este conjunto de resultados nulos: el tope fijado por el BCRP en 83,4 % resultó vinculante únicamente para cuatro de las 124 combinaciones entidad × segmento evaluadas, que concentran el 2,9 % del saldo ajustado de los segmentos regulados. Una restricción de precios que alcanza a una fracción marginal del mercado difícilmente puede producir un ajuste detectable en los agregados de cantidades, de modo que los resultados nulos de ambos márgenes no son hallazgos independientes, sino manifestaciones de un mismo hecho. La implicancia de política que se desprende no es que los topes a las tasas de interés carezcan de efectos, sino que el nivel en que se calibró este tope en particular determinó que, en la práctica, este tuviera una capacidad limitada para restringir la oferta en la mayor parte del mercado regulado; un límite fijado en un nivel sustancialmente menor habría alcanzado a una proporción mucho mayor del sistema, y la evidencia de este estudio no permite anticipar cuál habría sido su efecto.
DECLARACIONES
Agradecimientos
Los autores agradecen el valioso apoyo de su asesor, así como de los docentes por sus enseñanzas en los cursos de tesis. Asimismo, se reconoce el respaldo institucional brindado para la culminación de este estudio.
Disponibilidad de datos
Los datos administrativos de la SBS utilizados en el canal de oferta son de acceso público a través de los boletines estadísticos de la Superintendencia de Banca, Seguros y AFP (https://www.sbs.gob.pe). Los microdatos del canal de demanda provienen de la Encuesta Nacional de Hogares (ENAHO), de acceso público y anonimizado a través del Instituto Nacional de Estadística e Informática (INEI, http://iinei.inei.gob.pe/microdatos/). El código de construcción de ambos paneles y de estimación de los modelos será depositado en un repositorio público (OSF o GitHub) antes de la publicación del artículo. Hasta entonces, está disponible a solicitud de los autores.
Uso de inteligencia artificial
Los autores emplearon herramientas de inteligencia artificial (asistentes de programación y de edición de texto) como apoyo en la depuración de código estadístico, la verificación de consistencia numérica entre documentos y la revisión de redacción, bajo supervisión directa de los autores en todas las etapas. Los autores asumen la responsabilidad total sobre el diseño del estudio, los análisis, los resultados y las conclusiones presentadas.
Conflicto de interés
Los autores declaran no tener conflicto de interés que declarar en relación con este estudio.
Financiamiento
Los autores declaran que este estudio no recibió financiamiento específico de agencias públicas, comerciales o sin fines de lucro.
Contribución de los autores (CRedit)
GGRQ: conceptualización, metodología, software, análisis formal, curación de datos, visualización, escritura (borrador original), escritura (revisión y edición).
BRS: conceptualización, metodología, software, análisis formal, curación de datos, visualización, escritura (borrador original), escritura (revisión y edición).
Aprobación ética
El estudio utiliza exclusivamente registros administrativos agregados a nivel de entidad financiera (SBS) y microdatos anonimizados de acceso público (ENAHO, INEI), sin identificación de personas naturales ni intervención alguna sobre sujetos humanos. Por tratarse de información secundaria y agregada, no se requirió consentimiento informado ni la aprobación de un comité de ética institucional.
Declaración de originalidad
Los autores declaran que este manuscrito es original, no ha sido publicado previamente y no se encuentra en evaluación simultánea en otra revista.
Abadie, A., Diamond, A., & Hainmueller, J. (2010). Synthetic control methods for comparative case studies: Estimating the effect of California’s tobacco control program. Journal of the American Statistical Association, 105(490), 493-505. https://doi.org/10.1198/jasa.2009.ap08746
Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500. https://doi.org/10.2307/1879431
Alper, E., Clements, B., Hobdari, N., & Moya Porcel, R. (2020). Do interest rate controls work? Evidence from Kenya. Review of Development Economics, 24(3), 910-926. https://doi.org/10.1111/rode.12675
Altavilla, C., Ellul, A., Pagano, M., Polo, A., & Vlassopoulos, T. (2025). Loan guarantees, bank lending and credit risk reallocation. Journal of Financial Economics, 172, Artículo 104137. https://doi.org/10.1016/j.jfineco.2025.104137
Ashta, A., Attuel-Mendès, L., & Ratsimalahelo, Z. (2015). Another “French paradox”: Explaining why interest rates to microenterprises did not increase with the change in French usury legislation. European Journal of Law and Economics, 40, 479-509. https://doi.org/10.1007/s10657-013-9387-y
Banco Central de Reserva del Perú. (2021a, 28 de abril). Circular 0008-2021-BCRP. https://www.bcrp.gob.pe/docs/Transparencia/Normas-Legales/Circulares/2021/circular-0008-2021-bcrp.pdf
Banco Central de Reserva del Perú. (2021b). Reporte de estabilidad financiera: mayo 2021. https://www.bcrp.gob.pe/docs/Publicaciones/Reporte-Estabilidad-Financiera/2021/mayo/ref-mayo-2021.pdf
Ben-Michael, E., Feller, A., & Rothstein, J. (2021). The augmented synthetic control method. Journal of the American Statistical Association, 116(536), 1789-1803. https://doi.org/10.1080/01621459.2021.1929245
Berger, A. N., & Udell, G. F. (2002). Small business credit availability and relationship lending: The importance of bank organisational structure. The Economic Journal, 112(477), F32-F53. https://doi.org/10.1111/1468-0297.00682
Burga, C., Nivin, R., & Yamunaqué, D. (2022). Lending rate caps and credit reallocation (Documento de trabajo 2022-012). Banco Central de Reserva del Perú. https://www.bcrp.gob.pe/docs/Publicaciones/Documentos-de-Trabajo/2022/documento-de-trabajo-012-2022.pdf
Callaway, B., & Sant’Anna, P. H. C. (2021). Difference-in-differences with multiple time periods. Journal of Econometrics, 225(2), 200-230. https://doi.org/10.1016/j.jeconom.2020.12.001
Cuba, W., & Díaz, E. (2023). Effect of caps on interest rates in Peru (Documento de trabajo 02/2023). Graduate Institute of International and Development Studies. https://doi.org/10.71609/iheid-bq8y-zm46
Cubillos-Rocha, J. S., Gamboa-Arbelaez, J., Melo-Velandia, L. F., Restrepo-Tamayo, S., Roa-Garcia, M. J., & Villamizar-Villegas, M. (2021). Effects of interest rate caps on credit access. Journal of Regulatory Economics, 60, 117-139. https://doi.org/10.1007/s11149-021-09437-0
Cull, R., Demirgüç-Kunt, A., & Morduch, J. (2009). Microfinance meets the market. Journal of Economic Perspectives, 23(1), 167-192. https://doi.org/10.1257/jep.23.1.167
De Chaisemartin, C., & D’Haultfœuille, X. (2020). Two-way fixed effects estimators with heterogeneous treatment effects. American Economic Review, 110(9), 2964-2996. https://doi.org/10.1257/aer.20181169
Ferrari, A., Masetti, O., & Ren, J. (2018). Interest rate caps: The theory and the practice (Documento de trabajo 8398). Open Knowledge Repository. https://doi.org/10.1596/1813-9450-8398
Glaeser, E. L., & Scheinkman, J. (1998). Neither a borrower nor a lender be: An economic analysis of interest restrictions and usury laws. The Journal of Law and Economics, 41(1), 1-36. https://doi.org/10.1086/467383
Goodman-Bacon, A. (2021). Difference-in-differences with variation in treatment timing. Journal of Econometrics, 225(2), 254-277. https://doi.org/10.1016/j.jeconom.2021.03.014
Heng, D., Chea, S., & Heng, B. (2021). Impacts of interest rate cap on financial inclusion in Cambodia (Documento de trabajo 2021/107). International Monetary Fund. https://doi.org/10.5089/9781513582634.001
Jaffee, D. M., & Russell, T. (1976). Imperfect information, uncertainty, and credit rationing. The Quarterly Journal of Economics, 90(4), 651-666. https://doi.org/10.2307/1885327
Karlan, D., & Zinman, J. (2008). Credit elasticities in less-developed economies: Implications for microfinance. American Economic Review, 98(3), 1040-1068. https://doi.org/10.1257/aer.98.3.1040
Kowalewski, O., & Pisany, P. (2022). Banks’ consumer lending reaction to fintech and bigtech credit emergence in the context of soft versus hard credit information processing. International Review of Financial Analysis, 81, Artículo 102116. https://doi.org/10.1016/j.irfa.2022.102116
Ley 31143 del 2021. Ley que protege de la usura a los consumidores de los servicios financieros. 18 de marzo del 2021. Diario Oficial El Peruano. https://lpderecho.pe/ley-usura-tasas-interes-servicios-financieros/
Liberti, J. M., & Petersen, M. A. (2019). Information: Hard and soft. The Review of Corporate Finance Studies, 8(1), 1-41. https://doi.org/10.1093/rcfs/cfy009
Madeira, C. (2019). The impact of interest rate ceilings on households’ credit access: Evidence from a 2013 Chilean legislation. Journal of Banking & Finance, 106, 166-179. https://doi.org/10.1016/j.jbankfin.2019.06.011
Maimbo, S. M., & Henriquez Gallegos, C. A. (2014). Interest rate caps around the world: Still popular, but a blunt instrument (Documento de trabajo 7070). Open Knowledge Repository. https://doi.org/10.1596/1813-9450-7070
Miller, H. (2013). Interest rate caps and their impact on financial inclusion. GOV.UK. https://www.gov.uk/research-for-development-outputs/interest-rate-caps-and-their-impact-on-financial-inclusion
Naciones Unidas. (2015). Transforming our world: The 2030 agenda for sustainable development. https://sdgs.un.org/2030agenda
Petersen, M. A., & Rajan, R. G. (1994). The benefits of lending relationships: Evidence from small business data. The Journal of Finance, 49(1), 3-37. https://doi.org/10.1111/j.1540-6261.1994.tb04418.x
Pozo, J. (2023). Interest rate caps in an economy with formal and informal credit markets (Documento de trabajo 2023-002). Banco Central de Reserva del Perú. https://www.bcrp.gob.pe/docs/Publicaciones/Documentos-de-Trabajo/2023/documento-de-trabajo-002-2023.pdf
Rambachan, A., & Roth, J. (2023). A more credible approach to parallel trends. The Review of Economic Studies, 90(5), 2555-2591. https://doi.org/10.1093/restud/rdad018
Rigbi, O. (2013). The effects of usury laws: Evidence from the online loan market. The Review of Economics and Statistics, 95(4), 1238-1248. https://doi.org/10.1162/REST_a_00310
Roa, M. J., Villegas, A., & Garrón, I. (2022). Interest rate caps on microcredit: Evidence from a natural experiment in Bolivia. Journal of Development Effectiveness, 14(2), 125-142. https://doi.org/10.1080/19439342.2021.1968934
Roth, J., Sant’Anna, P. H. C., Bilinski, A., & Poe, J. (2023). What’s trending in difference-in-differences? A synthesis of the recent econometrics literature. Journal of Econometrics, 235(2), 2218-2244. https://doi.org/10.1016/j.jeconom.2023.03.008
Stein, J. C. (2002). Information production and capital allocation: Decentralized versus hierarchical firms. The Journal of Finance, 57(5), 1891-1921. https://doi.org/10.1111/0022-1082.00483
Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393-410. https://www.jstor.org/stable/1802787
Zinman, J. (2010). Restricting consumer credit access: Household survey evidence on effects around the Oregon rate cap. Journal of Banking & Finance, 34(3), 546-556. https://doi.org/10.1016/j.jbankfin.2009.08.024
ANEXOS
Anexo A. Control por exposición al programa Reactiva Perú
Como se indica en la sección 3.3, el programa Reactiva Perú no fue asignado de forma aleatoria entre entidades, lo que plantea el riesgo de que el resultado principal esté contaminado por diferencias sistemáticas entre entidades con distinta exposición al programa (Altavilla et al., 2025). Se construyó la variable expo_reactiva (saldo Reactiva recibido sobre saldo total de cartera prepandemia) para las entidades con información disponible y se reestimaron los modelos principales incorporando la interacción triple Tratado × Post × expo_reactiva (Tabla A1). Ambos coeficientes principales se mantienen no significativos y en la misma dirección que los de la Tabla 3, y la interacción triple tampoco resulta significativa, lo que no aporta evidencia de que la ausencia de efecto esté condicionada por la exposición histórica de cada entidad al programa.
Tabla A1
Análisis de robustez con exposición a Reactiva Perú (SBS, 2016-2022)
|
Variable / término |
Coef. |
E. E.* |
p |
|
Log(1+deudores ajustados): Post × Tratado |
0.0186 |
0.1058 |
0.861 |
|
Log(1+deudores ajustados): Post × Tratado × expo_reactiva** |
0.957 |
3.036 |
0.753 |
|
Log(saldo promedio por deudor): Post × Tratado |
0.0499 |
0.1007 |
0.620 |
|
Log(saldo promedio por deudor): Post × Tratado × expo_reactiva |
−1.142 |
2.372 |
0.630 |
Nota. *Errores estándar agrupados por entidad. **expo_reactiva = saldo Reactiva Perú recibido sobre saldo total de cartera prepandemia.
Anexo B. Tablas adicionales de robustez
Tabla B1
Intervalos de confianza y cotas de equivalencia del efecto DiD (SBS, 2016-2022)
|
Variable |
IC 95 % |
Contracción descartada al 5 % |
Margen de equivalencia |
|
Log(saldo ajustado) (−0,371) |
[−55,7 %; +7,5 %] |
> 110,3 |
± ١١٠,3 |
|
Log(1+deudores ajustados) |
[−38,9 %; +10,5 %] |
> 56,1 |
± ٥٦,1 |
|
Log(saldo promedio por deudor) |
[−16,2 %; +24,8 %] |
> 15,6 |
± ٢٠,9 |
Nota. Errores estándar agrupados por entidad. El intervalo se transforma a escala porcentual mediante exp(ẞ) − 1; en log(1+deudores) la lectura porcentual es aproximada. La contracción descartada corresponde a la cota inferior del intervalo unilateral al 5 %; el margen TOST es el menor para el cual la prueba de dos pruebas unilaterales rechaza la no equivalencia.
Tabla B2
Sensibilidad del coeficiente DiD a la clave de prorrateo de los programas de garantía estatal (definición ampliada de cartera ajustada, SBS, 2016-2022)
|
Clave de prorrateo entre microempresa |
did, log |
did, log |
Conclusión |
|
Base: participación de cartera (sección 3.1) |
−0,384 |
−0,221 |
No significativo |
|
Cartera bruta previa al ajuste por |
−0,383 |
−0,222 |
No significativo |
|
Partición fija 50/50 |
−0,382 |
−0,230 |
No significativo |
Nota. Errores estándar agrupados por entidad. Ninguna de las claves alternativas altera el signo ni la significancia de los coeficientes de la Tabla 3. De forma análoga, winsorizar en cero o recortar las observaciones con valores mínimos negativos (0,003 % de las observaciones de saldo ajustado y 0,006 % de deudores ajustados, en niveles) deja las estimaciones de la Tabla 3 prácticamente inalteradas.