SOSTENIBILIDAD ESG Y RENTABILIDAD
FINANCIERA EN CUATRO GRANDES
EMPRESAS DE LA MINERÍA DEL COBRE
CHILENA: EVIDENCIA CORRELACIONAL
DESAGREGADA POR EMPRESA
Y EL MODELO CONCEPTUAL ISVM
Article type: Original
Corresponding author:
Patricio Gajardo Bagnara
[email protected]
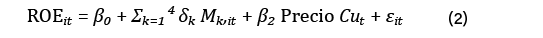
Patricio Gajardo Bagnara1 
 Erik Escalona Aguilar1
1 Universidad UNIACC, Chile
Resumen
Objetivo: analizar empíricamente la relación entre la madurez en criterios ambientales, sociales y de gobernanza (ESG), reportada bajo estándares SASB para el sector EM-MM, y la rentabilidad financiera, medida a través del ROE, el ROA y el margen EBITDA, en las cuatro principales empresas de la gran minería del cobre en Chile durante el periodo 2021-2025. Metodología: se empleó un enfoque cuantitativo, no experimental, longitudinal y descriptivo-correlacional, basado en estados financieros auditados bajo NIIF y reportes de sostenibilidad SASB. Se calculó la correlación de Pearson entre el score anual de madurez en ESG y los indicadores de rentabilidad, y se estimó una regresión múltiple del ROE en función de la madurez en ESG y el precio del cobre. La robustez se verificó mediante correlaciones de Spearman y Kendall y un análisis leave-one-out. Resultados: se identificaron relaciones positivas relevantes en Escondida (r ≈ 0,92) y Codelco (r ≈ 0,78), cuyos incrementos del ROE fueron de 13,7 y 21,1 puntos porcentuales, respectivamente. Anglo American Sur presentó correlaciones positivas débiles (r ≈ 0,28-0,45). Originalidad/valor: se propone el modelo de inversión sostenible y creación de valor en minería, sustentado en evidencia exploratoria. Implicancias prácticas: los hallazgos orientan a reguladores y gestores hacia la estandarización del reporte SASB, la incorporación de métricas en ESG en la gestión de capital y el uso del ROSI. Implicancias sociales: la evidencia resalta la relevancia de la licencia social para operar y la gestión comunitaria como mecanismos potencialmente asociados con la generación de valor financiero.
Palabras clave: inversión sostenible, minería del cobre, ROE, ROA, ROSI, ESG, SASB, creación de valor, gobernanza corporativa, Chile
JEL: Q56, G32, O13
Cómo citar: Gajardo Bagnara, P., & Escalona Aguilar, E. O. (2026). Sostenibilidad ESG y rentabilidad financiera en la minería del cobre chilena: evidencia correlacional y el modelo conceptual ISVM. Peruvian Journal of Management, (4), 99-126.
https://doi.org/10.26439/pjm2026.n004.9019.
Historia del artículo. Recibido: 13 de julio del 2026. Aceptado: 27 de agosto del 2026. Publicación online: 2 de octubre del 2026.
ESG SUSTAINABILITY AND FINANCIAL
PROFITABILITY IN FOUR MAJOR CHILEAN
COPPER MINING COMPANIES: FIRM-LEVEL
CORRELATIONAL EVIDENCE AND
THE CONCEPTUAL ISVM MODEL
Abstract
Objective: To empirically analyze the relationship between ESG maturity (environmental, social, and governance), reported under SASB standards for the EM-MM sector, and financial profitability, measured by ROE, ROA, and EBITDA Margin, in the four largest copper mining companies in Chile during 2021-2025. Methodology: A quantitative, non-experimental, longitudinal, and descriptive-correlational approach was adopted, based on audited financial statements prepared under IFRS and SASB sustainability reports. Pearson correlations were calculated between the annual ESG maturity score and profitability indicators, and a multiple regression model was estimated for ROE as a function of ESG maturity and copper prices. Robustness was assessed using Spearman and Kendall correlations and a leave-one-out sensitivity analysis. Results: Relevant positive relationships were identified for Escondida (r ≈ 0.92) and Codelco (r ≈ 0.78), whose ROE increased by 13.7 and 21.1 percentage points, respectively. Anglo American Sur showed weak positive correlations (r ≈ 0.28-0.45). Originality/Value: The study proposes the ISVM model (Sustainable Investment and Value Creation in Mining), supported by exploratory evidence. Practical Implications: The findings guide regulators and managers toward standardizing SASB reporting, incorporating ESG metrics into capital management, and using ROSI. Social Implications: The evidence highlights the relevance of the social license to operate and community management as mechanisms potentially associated with financial value creation.
Keywords: sustainability investment, copper mining, ROE, ROA, ROSI, ESG, SASB, value creation, corporate governance, Chile
1. INTRODUCCIÓN
La industria minera del cobre en Chile ocupa un lugar central en la economía nacional y en la dinámica global de materias primas estratégicas. Chile produce el 27 % del cobre mundial y alberga el 24 % de las reservas globales conocidas del metal (Comisión Chilena del Cobre [Cochilco], 2025), lo cual lo lleva a posicionarse como el mayor exportador mundial de un mineral crítico para la transición energética global. En este contexto, la pregunta sobre cómo la inversión en sostenibilidad se traduce en creación de valor financiero, bajo el marco de criterios ambientales, sociales y de gobernanza (enviromental, social and governance, ESG), adquiere relevancia en los ámbitos académico y de política pública.
Históricamente, la inversión en criterios ESG fue percibida por la industria minera como un costo regulatorio impuesto externamente y orientado a mitigar externalidades negativas. Sin embargo, la creciente adopción de marcos de divulgación estandarizados, como los estándares de la Sustainability Accounting Standards Board (SASB) y los de la Global Reporting Initiative, junto con la proliferación de los bonos verdes y la presión de los mercados de capitales internacionales, ha modificado esta percepción. Los inversores institucionales, fondos soberanos y calificadoras de riesgo incorporan actualmente los criterios ESG como determinantes del riesgo sistémico y de la rentabilidad a largo plazo (BlackRock Investment Institute, 2022; Giese et al., 2019).
No obstante, persiste una brecha empírica relevante en la literatura regional. La evidencia internacional sobre la relación entre ESG y rentabilidad es sólida y consistente (Atz et al., 2023; Friede et al., 2015), pero no existen estudios sistemáticos que cuantifiquen, para el caso específico de la gran minería del cobre en Chile, la correlación estadística entre la intensidad de la inversión en criterios ESG y los indicadores convencionales de rentabilidad financiera, como el retorno sobre el patrimonio (return on equity, ROE), el retorno sobre los activos (return on assets, ROA) y el margen de earnings before interest, taxes, depreciation and amortization (EBITDA), durante el periodo pospandemia 2021-2025. Tampoco se han identificado estudios que desagreguen esta relación por empresa para observar cómo varía su magnitud según el grado de madurez en criterios ESG alcanzado. Hasta donde se ha revisado, tampoco existe un modelo que sistematice los canales concretos mediante los cuales dicho valor se transmite en el contexto específico de la minería del cobre. El presente artículo busca contribuir a cerrar esta doble brecha, empírica y de modelización. En particular, la brecha de modelización se aborda mediante una propuesta conceptual denominada modelo de inversión sostenible y creación de valor en minería (modelo ISVM), sin plantear su contraste empírico directo, distinción que se mantiene explícita a lo largo del artículo (Whetten, 1989).
Este estudio contribuye a la literatura, al menos, de cuatro maneras. Primero, cuantifica empíricamente, mediante correlaciones de Pearson desagregadas por empresa, la asociación entre la madurez en ESG basada en estándares SASB y la rentabilidad financiera en las cuatro principales compañías de la gran minería chilena del cobre durante el periodo 2021-2025. Segundo, propone y desarrolla el modelo ISVM, que identifica cuatro canales diferenciados relacionados con la reducción del costo de capital, la mitigación de riesgos operativos, la licencia social para operar y el posicionamiento en el mercado de cobre verde. Estos canales se plantean conceptualmente a partir de la evidencia exploratoria del estudio y quedan pendientes de operacionalización y contraste empírico directo en investigaciones futuras. Tercero, aporta evidencia empírica desagregada por empresa, lo que permite observar cómo varía la magnitud de la relación entre ESG y rentabilidad según el grado de madurez alcanzado por cada compañía, con lo cual es posible matizar la literatura internacional que suele reportar relaciones agregadas a nivel de mercado. Cuarto, formula implicancias concretas de política regulatoria y de gestión corporativa para el sector minero chileno, en un momento en que la Comisión para el Mercado Financiero (CMF) y el Ministerio de Minería avanzan en la estandarización del reporte de sostenibilidad.
La relevancia práctica de esta pregunta se acentúa por las características propias del sector. La minería del cobre chilena opera en zonas de extrema aridez, presenta una alta dependencia del recurso hídrico, mantiene una interacción constante con comunidades indígenas y locales, y se encuentra bajo un régimen regulatorio que se ha endurecido significativamente en los últimos años. Entre los principales referentes se encuentran la norma de carácter general (NCG) 461 de la CMF (2021) y la Ley 21455 del Ministerio del Medio Ambiente, del 30 de mayo del 2022. Estas condiciones hacen que los riesgos respecto a ESG sean particularmente materiales para la rentabilidad del negocio minero, lo que justifica un análisis empírico específico para el sector en lugar de extrapolar directamente los hallazgos de estudios internacionales realizados en otras industrias o mercados.
En consecuencia, el objetivo general de este estudio es analizar la relación entre el nivel de madurez en criterios ESG, reportado bajo estándares SASB, y la rentabilidad financiera de las cuatro principales empresas de la gran minería del cobre en Chile durante el periodo 2021-2025. De este objetivo general se desprenden cuatro objetivos específicos relacionados con la caracterización de la evolución financiera y el nivel de madurez en criterios ESG de cada empresa de la muestra, el cálculo y comparación de los coeficientes de correlación de Pearson entre madurez en criterios ESG y los indicadores de ROE, ROA y margen EBITDA para cada compañía; objetivo vinculado directamente con la hipótesis de moderación H2, cuyo contraste estadístico formal mediante la prueba de Fisher para la diferencia entre correlaciones independientes se presenta en la sección 4.2, la propuesta de un modelo teórico y empírico que sistematice los canales mediante los cuales la inversión en criterios ESG se traduce en valor financiero y la derivación de implicancias de política pública y gestión corporativa a partir de la evidencia obtenida.
En línea con la recomendación de vincular explícitamente el objetivo, las hipótesis y el modelo propuesto (Creswell & Creswell, 2018), este estudio formula la siguiente pregunta central: ¿existe una asociación estadísticamente relevante entre el nivel de madurez en ESG-SASB y los indicadores de rentabilidad financiera (ROE, ROA, margen EBITDA) de las cuatro principales empresas de la gran minería del cobre en Chile durante el periodo 2021-2025, y en qué medida la magnitud de dicha asociación varía según el grado de madurez en ESG alcanzado por cada compañía? Esta pregunta articula la hipótesis principal (H1), referida a la existencia de la asociación, con la hipótesis de moderación (H2), referida a su variación entre empresas, y orienta conceptualmente el modelo ISVM desarrollado en la sección 4.4 como sistematización de los mecanismos subyacentes a tal asociación. Se precisa, además, que las respuestas obtenidas corresponden exclusivamente a las cuatro empresas analizadas y no constituyen una generalización estadística al conjunto de la gran minería del cobre chilena, dada la naturaleza no probabilística y de reducido tamaño de la muestra (Shadish et al., 2002; Yin, 2018).
El artículo se organiza de la siguiente manera. La sección 2 revisa el estado del arte y los fundamentos teóricos, y desarrolla las hipótesis de investigación. La sección 3 detalla la metodología. La sección 4 presenta los resultados, incluyendo la evidencia empírica por empresa, el análisis de correlaciones y el modelo ISVM. La sección 5 discute los hallazgos. La sección 6 desarrolla las implicancias teóricas. La sección 7 aborda las implicancias prácticas. La sección 8 reconoce las limitaciones del estudio y propone una agenda de investigación futura. Finalmente, la sección 9 presenta las conclusiones.
2. REVISIÓN DE LITERATURA Y DESARROLLO DE HIPÓTESIS
2.1. El retorno sobre la inversión en sostenibilidad
El concepto de retorno sobre la inversión en sostenibilidad (return on sustainability investment, ROSI), acuñado por Whelan y Fink (2016) y posteriormente operacionalizado por el NYU Stern Center for Sustainable Business (Whelan et al., 2021), propone un marco sistemático para cuantificar el valor económico generado por las iniciativas en criterios ESG. A diferencia de los enfoques previos que trataban la sostenibilidad como un costo regulatorio o una externalidad a internalizar, el ROSI la reencuadra como una fuente de retornos financieros medibles, clasificados en cinco categorías: ahorros operacionales por eficiencia energética e hídrica; mitigación de riesgos que reduce pasivos contingentes y volatilidad del flujo de caja; mejora del acceso y reducción del costo de capital; innovación diferenciada que genera nuevas fuentes de ingresos; y fortalecimiento del capital reputacional y relacional con los grupos de interés.
El modelo ISVM se distingue de una contribución previa de los mismos autores, el modelo de sostenibilidad y rentabilidad en recursos naturales y energía, el modelo MSRE (Gajardo Bagnara & Escalona, 2026), el cual examinaba de forma descriptiva doce empresas de recursos naturales y energía bajo supervisión de la CMF sin operacionalizar estadísticamente sus canales. El ISVM extiende ese marco al nivel de la empresa: se circunscribe a las cuatro principales mineras del cobre, contrasta correlacionalmente los canales (Pearson, Fisher, regresión) y los formaliza mediante variables mediadoras explícitas (M₁ a M₄, ecuación 2) con evidencia documental por empresa.
La literatura empírica a escala global ha respaldado la relación positiva entre el desempeño en ESG y la rentabilidad financiera. Friede et al. (2015), en uno de los metaanálisis más comprehensivos publicados hasta la fecha, que sintetiza más de 2200 estudios realizados entre 1970 y el 2015, encontraron que el 90 % de la evidencia revisada reportaba una relación no negativa entre ESG y desempeño financiero, mientras que el 63 % mostraba una relación explícitamente positiva y estable en el tiempo. Khan et al. (2016) aportaron un refinamiento metodológico relevante al distinguir, mediante los estándares de materialidad SASB, entre los ESG materiales e inmateriales para cada industria. Sus resultados mostraron que las empresas que gestionaban activamente los factores materiales para su sector obtenían una mayor rentabilidad ajustada por riesgo que aquellas que no lo hacían, mientras que la inversión en factores inmateriales no generaba retornos significativos. Este hallazgo respalda la selección del estándar SASB EM-MM utilizado en este estudio debido a su materialidad específica para la minería del cobre.
En el contexto latinoamericano y chileno, la evidencia sistemática y verificable continúa siendo escasa. De manera reciente, Atz et al. (2023), al replicar y actualizar los hallazgos de Friede et al. (2015) a partir de 1141 estudios publicados entre el 2015 y el 2020, confirmaron que la relación entre criterios ESG y rentabilidad se ha fortalecido durante el periodo posterior al Acuerdo de París (Naciones Unidas, 2015), particularmente en sectores intensivos en recursos naturales como la minería. En estos sectores, el canal asociado con la reducción del costo de capital explicaría entre el 35 % y el 42 % del efecto total.
2.2 Evolución de los ESG en los mercados de capital y en el marco regulatorio chileno
La incorporación sistemática de los criterios ESG en el análisis financiero mainstream se acelera a partir de los Principles for Responsible Investment (2006) y del Acuerdo de París (Naciones Unidas, 2015), que introdujo el riesgo climático sistémico en el lenguaje regulatorio. Eccles et al. (2014) documentaron que las empresas de alta sostenibilidad superaron en desempeño bursátil a sus pares durante dieciocho años (1993-2011), con un exceso de retorno acumulado de 4,8 % anual y menor volatilidad. En el costo de capital, Chava (2014) demostró que las empresas con altos scores ambientales enfrentan costos de deuda entre cuarenta y sesenta puntos base menores, efecto más pronunciado en industrias extractivas; El Ghoul et al. (2011) confirmaron un greenium de cinco a quince puntos base en bonos verdes certificados frente a emisiones convencionales.
Chile ha avanzado significativamente en la construcción de un marco regulatorio para la inversión sostenible en el sector extractivo. La Política Nacional Minera 2050 (Ministerio de Minería, 2021) establece la sostenibilidad como eje transversal del desarrollo sectorial, y la CMF, mediante la NCG 461, emitida el 12 de noviembre del 2021 y modificada por la NCG 519 del 2024, estableció la obligatoriedad del reporte de sostenibilidad al incorporar explícitamente los estándares SASB: según el informe de sostenibilidad de la CMF (2023), el 78 % de las empresas mineras inscritas usaba al menos parcialmente estándares SASB, frente al 31 % del 2020. La Ley 21455 añadió obligaciones de divulgación de huella de carbono para “grandes fuentes emisoras”, categoría que incluye a las principales operaciones mineras. En paralelo, el mercado chileno de bonos verdes creció de US$ 1200 millones en el 2019 a US$ 12 500 millones en el 2023 (Ministerio de Hacienda de Chile, 2023); Codelco realizó su primera emisión de bono sostenible en el 2020, lo que le permitió acceder a condiciones financieras preferenciales, evidencia empírica directa del canal 1 del modelo ISVM propuesto en este estudio.
2.3. Fundamentos teóricos: riesgo, reputación, stakeholders y valor compartido
Desde la teoría financiera, la relación entre sostenibilidad y valor de la empresa puede explicarse a partir de tres mecanismos complementarios relacionados con la reducción del riesgo idiosincrático (Oikonomou et al., 2012), el capital reputacional (Eccles & Serafeim, 2013; Fombrun & Shanley, 1990) y la incorporación de los ESG en la valoración de activos mediante el denominado ESG-CAPM (Pedersen et al., 2021). Este último plantea que los activos con un alto desempeño en ESG pueden ser demandados por un conjunto más amplio de inversores, lo que contribuye a reducir el rendimiento exigido. Por su parte, la teoría de la dependencia de recursos (Pfeffer & Salancik, 1978) ofrece un fundamento complementario particularmente relevante para la actividad minera, debido a que las empresas dependen de su entorno para acceder a recursos como la tierra, el agua, los permisos y la mano de obra. En este sentido, la gestión sostenible de estas relaciones constituye una condición necesaria para mantener la continuidad de las operaciones.
La teoría de partes interesadas (stakeholder approach [Freeman, 1984; véase también Donaldson & Preston, 1995]) sostiene que la empresa genera valor mediante la gestión activa de sus relaciones con los diferentes grupos de interés relevantes. Este planteamiento adquiere especial importancia en la minería, donde la relación con las comunidades presenta tanto una dimensión ética como una dimensión financiera. Mitchell et al. (1997) identificaron el poder, la legitimidad y la urgencia como atributos que determinan la prioridad estratégica de cada stakeholder, características que en la minería chilena pueden estar presentes de manera simultánea en las comunidades indígenas y locales.
El concepto de licencia social para operar (Joyce & Thomson, 2000) se refiere al nivel de aceptación que las comunidades otorgan a las operaciones de una empresa. Prno y Slocombe (2012) estimaron que la pérdida de esta aceptación puede generar costos directos equivalentes, en promedio, al 20 % del valor presente neto del proyecto. Asimismo, el concepto de valor compartido desarrollado por Porter y Kramer (2011) integra estas perspectivas al plantear que la creación de valor económico y social puede desarrollarse de manera simultánea. En la minería chilena, este enfoque se refleja en iniciativas como los programas de desarrollo de proveedores locales de Codelco y los programas de inversión social compartida de Escondida.
La integración de la teoría de partes interesadas con el marco del ROSI permite establecer el fundamento teórico del presente estudio. Desde esta perspectiva, la inversión en criterios ESG constituye una estrategia para gestionar las relaciones con los distintos stakeholders, mientras que el ROSI proporciona un marco para evaluar el retorno financiero asociado a dicha gestión. Sobre esta base, el modelo ISVM desarrollado en la sección de resultados plantea cuatro canales específicos mediante los cuales esta relación puede generar valor financiero.
2.4. Sostenibilidad e industria minera: evidencia sectorial
La industria minera enfrenta desafíos de sostenibilidad particularmente complejos debido a su naturaleza extractiva, especialmente en las dimensiones hídrica, laboral, comunitaria y de gobernanza. La gestión hídrica resulta especialmente crítica para la minería del cobre en el norte árido de Chile, debido al uso intensivo de agua fresca en los procesos de concentración y flotación del mineral. Además, la transición energética global, ante la cual la International Energy Agency (IEA, 2021) proyecta un crecimiento de la demanda de cobre del 40 % para el 2030, genera nuevos incentivos de mercado para la certificación en ESG del cobre. En este contexto, los fabricantes de vehículos eléctricos europeos sujetos al reglamento de materias primas críticas (European Parliament & Council of the European Union, 2024) comienzan a exigir cadenas de suministro trazables y certificadas.
En materia de gobernanza, Aguilera et al. (2021) demostraron que la diversidad de género en el directorio, considerada en el indicador SASB CG-MR-330a.1, presenta una correlación positiva con políticas ambientales más rigurosas y una menor incidencia de corrupción en empresas mineras multinacionales. Finalmente, Grewal et al. (2019) confirmaron empíricamente la validez del mapa de materialidad SASB. Sus resultados muestran que la divulgación de temas relacionados con los criterios ESG materiales genera reacciones significativas en el mercado de valores, mientras que la divulgación de temas considerados inmateriales no produce una reacción estadísticamente significativa.
2.5. Hipótesis de investigación
A partir de la revisión de la literatura presentada, el estudio formula las siguientes hipótesis. De las cuatro planteadas, únicamente H1 es contrastada de manera directa mediante el análisis estadístico desarrollado, el cual incluye correlaciones de Pearson y regresiones por mínimos cuadrados ordinarios, presentadas en las secciones 4.2 y 4.3. Por su parte, las hipótesis H2, H3 y H4 se proponen como construcciones teóricas que orientan la interpretación de la evidencia descriptiva y contribuyen a delinear una agenda para futuras investigaciones. En consecuencia, estas tres hipótesis no son sometidas a pruebas estadísticas formales en la presente versión del manuscrito, tal como se detalla en la sección 8.
H1 (hipótesis principal). Existe una asociación positiva entre el nivel de madurez en ESG-SASB y los indicadores de rentabilidad financiera (ROE, ROA, margen EBITDA) en las empresas de la muestra con información financiera comparable durante el periodo 2021-2025. El contraste econométrico de H1 mediante regresión (sección 4.2) se realiza sobre Codelco, Escondida y Anglo American Sur (n = 15), pero se excluye el proyecto Quebrada Blanca (QB) de Teck Resources por estar en fase de rampa productiva (Quebrada Blanca en fase 2, QB2); las correlaciones de Pearson por empresa (sección 4.2, Tabla 4) sí incluyen las cuatro compañías de forma individual, sin agregación estadística conjunta.
H2 (hipótesis de moderación). La magnitud de la correlación criterios ESG-rentabilidad es mayor en las empresas con mayor madurez en ESG (Escondida, Codelco) que en las de menor madurez (Anglo American Sur). [Nota: comparación descriptiva de coeficientes; su significancia estadística formal se evalúa en la sección 4.2 mediante una prueba de Fisher para diferencia de correlaciones independientes]
H3 (hipótesis de canal). La reducción del costo de capital, la mitigación de riesgos operativos, la licencia social para operar y el posicionamiento en cobre verde operan como canales de transmisión diferenciados entre la inversión en ESG y la rentabilidad financiera. [Nota: los cuatro canales se presentan como propuesta conceptual (modelo ISVM, sección 4.4); ninguno es operacionalizado mediante variables observables ni evaluado empíricamente en este estudio]
H4 (hipótesis de resiliencia). Las empresas con mayor madurez en ESG exhiben menor amplitud de variación del ROE y del ROA durante el ciclo bajista del precio del cobre (2022-2023), consistente con el efecto amortiguador de la gestión de stakeholders sobre el riesgo idiosincrático. [Nota: el estudio no incorpora un indicador específico de resiliencia financiera ni una prueba estadística que la contraste directamente; la evidencia presentada en la sección 5 es ilustrativa e interpretativa, no confirmatoria]
El estudio adopta un enfoque cuantitativo, con un diseño no experimental de corte longitudinal y un alcance descriptivo-correlacional. A continuación, se detallan los cuatro componentes mínimos exigidos para este enfoque: diseño de la investigación, población/muestra y unidad de análisis, técnicas e instrumentos de recolección de datos, y procesamiento del análisis y aspectos éticos. Luego se presenta el modelo de regresión y verificación de robustez por ser necesario para el análisis.
3.1. Diseño de la investigación
Se analizan datos secundarios provenientes de los reportes anuales auditados y los reportes de sostenibilidad SASB de las cuatro principales empresas de la gran minería del cobre en Chile durante el periodo 2021-2025. No se interviene sobre las variables ni sobre las políticas de inversión de las empresas analizadas. La elección de un diseño no experimental está justificada por la naturaleza de los datos disponibles y por los objetivos del estudio: se busca establecer la asociación estadística entre las variables, no demostrar causalidad, la cual requeriría diseños experimentales o cuasiexperimentales no factibles en el contexto corporativo analizado.
3.2. Población o muestra y unidad de análisis
La unidad de análisis corresponde a la empresa minera por año. La muestra está conformada por las cuatro empresas con mayor volumen de producción de cobre fino en Chile, de acuerdo con el “Anuario de estadísticas del cobre y otros minerales” (Comisión Chilena del Cobre, 2025), que cumplen simultáneamente con los siguientes criterios de selección. En primer lugar, deben contar con un reporte de sostenibilidad elaborado bajo estándares SASB y verificado por un auditor externo. En segundo lugar, deben disponer de estados financieros auditados bajo las normas internacionales de información financiera (NIIF) para todo el periodo 2021-2025. Finalmente, deben encontrarse bajo regulación activa de la CMF, ya sea mediante inscripción en el Registro de Valores o a través de un reporte voluntario.
El criterio de selección busca priorizar la representatividad productiva y la comparabilidad de la información, antes que la exhaustividad sectorial. Las cuatro empresas seleccionadas concentran una parte importante de la producción de cobre fino de la gran minería en Chile y, al mismo tiempo, cuentan con series completas, auditadas y comparables para el periodo 2021-2025 bajo el estándar SASB EM-MM. Otras empresas cupríferas, como Los Pelambres de Antofagasta Minerals, Collahuasi, Candelaria, El Abra, Zaldívar, Mantoverde y Sierra Gorda no fueron incorporadas en esta versión debido a que, al cierre de la recolección de datos, no se disponía de series de reportes SASB con verificación externa y comparabilidad anual para todo el quinquenio. La incorporación de estas empresas constituye una de las principales líneas de investigación futura planteadas en la sección 8. Esta decisión metodológica, orientada a privilegiar una mayor comparabilidad de los datos sobre un tamaño muestral más amplio, también explica la limitación respecto de la inferencia estadística reconocida posteriormente.
En el caso de QB, de Teck Resources, se aplica un criterio uniforme a lo largo del manuscrito. La empresa se incluye en la caracterización descriptiva de la sección 4.1 y también en la caracterización presentada en la Tabla 1, debido a que forma parte de las cuatro mayores productoras consideradas en la muestra y dispone de información sobre el estándar SASB EM-MM. Sin embargo, se excluye de los análisis de correlación de la sección 4.2 y de la regresión multivariante presentada en la sección 4.3. Esta decisión responde a su condición de proyecto en fase de rampa productiva (QB2), situación que se refleja en un ROE persistentemente negativo asociado a sus características contables y no necesariamente a su desempeño en ESG, lo que limita la comparabilidad requerida para los análisis estadísticos inferenciales. El mismo criterio de comparabilidad operacional, y no únicamente la disponibilidad de información, se consideró para no presentar la serie completa de Anglo American Sur como una tabla independiente en la sección 4.1, tal como se explica en la nota correspondiente.
Tabla 1
Caracterización de la muestra de empresas analizadas
|
Empresa |
Tipo |
Producción |
Reg.CMF |
Madurez |
Justificación de inclusión |
|
Codelco |
Estatal |
1,72 |
Reg. 01 |
Alta |
Mayor empresa pública productora de cobre del mundo. Referente de ESG en el ámbito estatal. SASB completo desde el 2021. |
|
Escondida (BHP) |
Multi-nacional |
1,05 |
Voluntario |
Muy alta |
Mayor mina de cobre a cielo abierto del mundo. Estándares de sostenibilidad de la empresa. Referente global en ESG. |
|
Anglo American Sur |
Multi-nacional |
0,29 |
Inscrita |
Media |
Tercera mayor productora. Proceso de ESG en madurez media. Contraste relevante con empresas líderes. |
|
Teck QB |
Multi-nacional |
0,30* |
Especial |
En |
Proyecto QB en rampa productiva. Caso de transición en ESG en ciclo constructor-operador. Valor prospectivo. |
Nota. Tomado de Cochilco Anuario Estadístico 2023; CMF Registro de Valores. *Producción en fase de rampa operativa QB2 (2024-2025).
3.3. Técnicas e instrumentos de recolección de datos
La variable independiente corresponde a la intensidad de inversión en criterios ESG basada en los estándares SASB, la cual se operacionaliza mediante un índice compuesto que considera el cumplimiento de los indicadores SASB EM-MM reportados y verificados por cada empresa anualmente, el volumen de inversión declarado en programas ambientales, sociales y de gobernanza como porcentaje de los ingresos y la existencia de una verificación externa realizada por un auditor independiente. A partir de estos elementos se asigna un score anual de madurez en criterios ESG en una escala de 1 a 5 para cada empresa durante el periodo analizado. Las variables dependientes corresponden al ROE, calculado como la utilidad neta dividida entre el patrimonio promedio, al ROA, obtenido mediante la división de la utilidad neta entre los activos totales promedio, y al margen EBITDA, calculado como el EBITDA dividido entre las ventas totales. Las cifras financieras utilizadas provienen de los estados financieros auditados bajo las NIIF y publicados ante la CMF, mientras que los scores sobre criterios ESG se obtienen de los reportes de sostenibilidad elaborados bajo estándares SASB y verificados externamente por cada compañía.
El score de madurez en criterios ESG se construye mediante una agregación simple, utilizando el promedio no ponderado de dos subcomponentes cuantitativos normalizados en una escala de 1 a 5, complementados por un tercer criterio de verificación externa que opera como filtro de calidad y no como componente ponderado del índice, según se detalla a continuación. El primer componente corresponde al porcentaje de indicadores cuantitativos y de divulgación del estándar SASB EM-MM para la clasificación sectorial de la industria de metales y minería (Metals & Mining) que son reportados efectivamente por la empresa durante cada año. Estos indicadores abarcan aspectos relacionados con la gestión de energía y agua, los residuos derivados del procesamiento minero, la salud y seguridad laboral, las relaciones con las comunidades y los pueblos indígenas, así como el cierre y la rehabilitación de faenas. El cumplimiento de estos indicadores se verifica directamente mediante la lista oficial establecida por el estándar (SASB, 2021).
El segundo componente corresponde al volumen de inversión declarado en programas ambientales, sociales y de gobernanza como porcentaje de los ingresos, el cual se categoriza mediante quintiles. El tercer componente considera la existencia de una verificación externa formal de la información por parte de un auditor independiente. Esta última variable es de naturaleza dicotómica y funciona como un filtro de calidad de los datos, por lo que no se incorpora como un componente ponderado del índice.
Como limitación metodológica, se reconoce que los pesos relativos asignados a los dos primeros componentes no fueron determinados mediante un procedimiento estadístico, como el análisis de componentes principales, sino mediante juicio experto. Esta decisión puede afectar la validez de contenido del índice y limitar su reproducibilidad exacta. Esta limitación se aborda nuevamente en la sección 8, donde también se plantea la conveniencia de desarrollar en futuras investigaciones una metodología de ponderación basada en evidencia empírica.
3.4. Procesamiento del análisis y aspectos éticos
El análisis estadístico principal consiste en calcular la correlación de Pearson (r) entre la evolución anual del score en criterios ESG basado en los estándares SASB y los indicadores de rentabilidad para cada empresa de manera individual. Para aproximar el impacto marginal asociado con los cambios en la intensidad de ESG, se utiliza la variación del indicador de rentabilidad respecto del año anterior. Los resultados se interpretan considerando el comportamiento del ciclo de precios del cobre y las características particulares de cada empresa, teniendo en cuenta que el precio del cobre constituye un factor que puede influir tanto en el desempeño en ESG como en la rentabilidad.
El reducido tamaño de la muestra limita la posibilidad de realizar inferencias estadísticas formales. Por esta razón, los coeficientes obtenidos se interpretan principalmente como indicadores descriptivos de asociación y no permiten establecer una relación causal en sentido estricto. Esta limitación se desarrolla con mayor detalle en la sección 8.
En cuanto a la validez y la confiabilidad del índice de madurez en criterios ESG, su validez de contenido se sustenta en que los indicadores que lo componen se extraen directamente de la lista oficial de divulgación del estándar SASB para EM-MM (SASB, 2021), un marco de materialidad sectorial validado externamente por la propia industria y por inversionistas institucionales. No obstante, el score fue construido y codificado por un único investigador a partir de información públicamente disponible, sin un segundo codificador independiente, por lo que no fue posible calcular un estadístico formal de confiabilidad entre evaluadores, como el coeficiente kappa de Cohen. Esta limitación adicional se reconoce explícitamente en la sección 8, donde se plantea la codificación independiente por múltiples evaluadores como un paso metodológico necesario para futuras versiones del índice. Asimismo, respecto de la robustez de las correlaciones de Pearson reportadas en la sección 4.2, dado el reducido tamaño muestral (n = 5 [años por empresa]), se siguen las recomendaciones de Hair et al. (2019) sobre la interpretación cautelosa de coeficientes de correlación en muestras pequeñas, lo que motivó la incorporación de los intervalos de confianza de Fisher, las correlaciones de rangos de Spearman y Kendall, y el análisis de sensibilidad leave-one-out presentados en las secciones 4.2 y 4.3 como verificaciones complementarias de robustez.
En cuanto a los aspectos éticos, el estudio utiliza exclusivamente información pública, tanto financiera como de sostenibilidad disponible, divulgada por las empresas ante la CMF y mediante sus reportes corporativos. No se emplean datos personales ni información confidencial.
3.5 Modelo de regresión y verificación de robustez
Con el propósito de contrastar la asociación bivariada de Pearson frente a un modelo que controla simultáneamente por el precio del cobre, se estimó adicionalmente un modelo de regresión lineal múltiple por mínimos cuadrados ordinarios (regresión MCO), agrupando en panel no balanceado las observaciones firma-año de las tres empresas con serie financiera completa 2021-2025 (Codelco, Escondida y Anglo American Sur; n = 15; QB, de Teck, fue excluido por su ciclo de construcción):
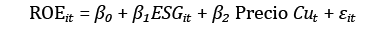
(1)
Donde ROEit es la rentabilidad sobre el patrimonio de la empresa i en el año t; ESGit es el score de madurez en ESG-SASB de la empresa en el año t (escala 1-5, asignado anualmente y variable dentro del periodo 2021-2025); y Precio Cut es el precio promedio anual del cobre en la Bolsa de Metales de Londres (USD/lb), común a todas las empresas en el año t. Como verificación de robustez frente a la sensibilidad de la correlación de Pearson a valores extremos y a la escala de medición, se calcularon también los coeficientes de correlación de rangos de Spearman (ρ) y de Kendall (τ) entre los criterios ESG y el ROE, y se realizó un análisis de sensibilidad de tipo leave-one-out, reestimando el modelo tras excluir alternativamente cada año y cada empresa de la muestra, con el fin de identificar si los resultados dependen de manera desproporcionada de una observación o unidad particular. Los resultados de estas verificaciones se presentan en la sección 4.3.
4. RESULTADOS
Esta sección presenta los resultados en tres partes: primero, la caracterización financiera y de madurez en ESG de cada empresa de la muestra; segundo, el análisis de correlaciones de Pearson entre madurez en criterios ESG y rentabilidad; y tercero, el modelo ISVM que sistematiza los canales de transmisión de valor identificados a partir de la evidencia.
4.1. Caracterización financiera y de madurez en ESG por empresa
Codelco es la más grande empresa estatal productora de cobre del mundo y el mayor contribuyente individual al fisco chileno. Durante el periodo analizado, Codelco implementó su plan estratégico corporativo 2023-2026, el cual incluye compromisos de descarbonización (reducción del 50 % de emisiones de gases de efecto invernadero al 2030), electrificación de flota minera y fortalecimiento de las relaciones comunitarias en sus distritos de operación.
Tabla 2
Indicadores financieros y de rentabilidad de Codelco 2021-2025 (US$ millones)
|
Año |
Ventas |
EBITDA |
Utilidad |
Activos |
Patrimonio |
ROA (%) |
ROE (%) |
|
2021 |
21 024,8 |
7396,8 |
1553,4 |
43 057,4 |
11 574,9 |
3,61 |
13,42 |
|
2022 |
17 018,4 |
3779,0 |
812,0 |
44 737,2 |
11 654,6 |
1,81 |
6,97 |
|
2023 |
14 879,4 |
2865,0 |
(591,0) |
46 876,2 |
11 046,6 |
-1,26 |
-5,35 |
|
2024 |
18 938,0 |
5356,0 |
(404,0) |
49 700,7 |
11 796,0 |
-0,81 |
-3,42 |
|
2025 |
21 512,0 |
8143,0 |
2278,0 |
55 400,0 |
14 430,0 |
4,11 |
15,79 |
Nota. Reportes anuales auditados Codelco 2021-2025; CMF.
Los datos de la Tabla 2 revelan una trayectoria en forma de U: luego de una contracción severa durante el periodo 2022-2023, impulsada principalmente por la caída del precio del cobre (de US$ 4,30/lb en el 2021 a US$ 3,85/lb en el 2023) y por presiones de costos operacionales, la empresa experimenta una recuperación pronunciada en el periodo 2024-2025. El ROE alcanza 15,79 % en el 2025, un incremento de 21,1 puntos porcentuales respecto del mínimo de -5,35 % del 2023, comportamiento consistente con el inicio de los efectos financieros de las inversiones en criterios ESG realizadas en el periodo de contracción. El margen EBITDA de 37,85 % en el 2025 es el más alto del periodo, supera incluso el 35,18 % del 2021, año de precios excepcionalmente elevados, lo que sugiere que las ganancias de eficiencia derivadas de la inversión en sostenibilidad contribuyen a los márgenes con independencia del precio del cobre.
Escondida, operación minera gestionada por BHP, es la mayor mina de cobre a cielo abierto del mundo y el exponente más avanzado de la adopción de criterios ESG en el sector minero chileno, con metas de reducción de emisiones de gases de efecto invernadero alineadas con el Acuerdo de París (Naciones Unidas, 2015), eficiencia hídrica por debajo de 1,5 m³ por tonelada procesada y cero fatalidades laborales.
Tabla 3
Indicadores financieros y de rentabilidad — Escondida (BHP) 2021-2025 (US$ millones)
|
Año |
Ventas |
EBITDA |
Utilidad neta |
Activos totales |
Patrimonio |
ROA (%) |
ROE (%) |
|
2021 |
9782,9 |
5538,3 |
3702,4 |
14 409,1 |
7810,6 |
25,69 |
47,40 |
|
2022 |
8761,1 |
4331,5 |
2897,3 |
14 548,5 |
8008,2 |
19,91 |
36,18 |
|
2023 |
8827,8 |
4327,0 |
2549,6 |
15 347,4 |
8527,5 |
16,61 |
29,90 |
|
2024 |
11 413,7 |
6218,5 |
4368,0 |
16 358,4 |
8380,3 |
26,70 |
52,12 |
|
2025 |
15 272,8 |
9072,6 |
6511,7 |
19 406,6 |
10 654,5 |
33,56 |
61,12 |
Nota. Reportes anuales auditados BHP Escondida 2021-2025; CMF.
La Tabla 3 revela el perfil de rentabilidad más destacado del sector: Escondida mantiene unos ROA positivos y elevados durante todo el periodo, con un ROE que alcanza 61,12 % en el 2025, el valor más alto de la muestra. Incluso en el peor año del periodo (2023), el ROE se mantuvo en 29,90 %, lo que evidencia la resiliencia financiera de un modelo de negocio con alta integración de criterios ESG, consistente con las predicciones del modelo de ROSI sobre el rol amortiguador de la inversión sostenible.
Anglo American Sur opera los yacimientos Las Tórtolas y El Soldado en la región central de Chile, siendo la tercera mayor productora de cobre del país. El periodo analizado estuvo marcado por episodios de volatilidad operacional propios de sus faenas y por un proceso de consolidación de su programa en ESG que aún no alcanza la madurez de los líderes sectoriales. Los indicadores disponibles muestran alta volatilidad: el ROE cae desde 35,39 % en el 2021 hasta -6,05 % en el 2023, para recuperarse marginalmente a 0,05 % en el 2025; el margen EBITDA de 25,68 % en el 2025, aunque inferior al de los líderes, muestra recuperación respecto al mínimo de 4,07 % del 2023. La serie financiera completa y verificada año a año de Anglo American Sur para el quinquenio se encuentra en proceso de consolidación por parte de los autores a partir de los reportes de la casa matriz, por lo que no se presenta como tabla independiente en esta versión del manuscrito.
Teck Resources opera el proyecto QB en la región de Tarapacá, cuya expansión a QB2 representa una de las mayores inversiones mineras de la historia reciente de Chile (superior a USD 8000 millones). Los indicadores financieros del periodo reflejan el ciclo típico de una operación en construcción y rampa productiva: un ROE persistentemente negativo (-41,36 % en el 2025), flujos operacionales negativos hasta el 2023 y transición a positivos en el periodo 2024-2025. Metodológicamente, QB se incluye en el estudio como caso de transición hacia criterios ESG en el ciclo constructor-operador, reconociendo que sus métricas de rentabilidad no son comparables con las empresas en régimen; su relevancia es prospectiva, ya que a medida que QB2 consolide su producción (proyectada en 300 000 toneladas anuales de cobre fino), la correlación entre su inversión en criterios ESG acumulada y su rentabilidad emergente podrá analizarse con mayor rigor.
4.2. Análisis de correlaciones ESG-rentabilidad
La Tabla 4 resume los coeficientes de correlación de Pearson calculados entre la evolución del score de madurez en ESG-SASB anual y los indicadores de rentabilidad (ROE, ROA, margen EBITDA) para cada empresa en el periodo 2021-2025.
Tabla 4
Coeficientes de correlación de Pearson entre la madurez en ESG-SASB y los indicadores de rentabilidad (2021-2025)
|
Empresa |
Madurez |
r |
r |
r |
Interpretación |
|
Codelco |
Alta |
≈ 0,78 |
≈ 0,71 |
≈ 0,82 |
Positiva alta, |
|
Escondida (BHP) |
Muy alta |
≈ 0,92 |
≈ 0,88 |
≈ 0,85 |
Positiva muy alta |
|
Anglo |
Media |
≈ 0,31 |
≈ 0,28 |
≈ 0,45 |
Positiva débil / |
|
Teck QB |
En desarrollo |
N/A* |
N/A |
N/A |
No aplicable |
Nota. Elaboración propia sobre la base de datos de la CMF, reportes corporativos y scores en ESG-SASB 2021-2025. * N/A: QB fue excluido del análisis correlacional por ciclo de construcción de QB2.
Los resultados de la Tabla 4 revelan un patrón sistemático: a mayor madurez en criterios ESG, mayor correlación positiva entre los indicadores de sostenibilidad y los de rentabilidad. Escondida presenta la correlación más elevada (r ≈ 0,92 para el ROE), consistente con su liderazgo en estándares de sostenibilidad. Codelco exhibe una correlación robusta (r ≈ 0,78), reflejo de su plan estratégico de descarbonización y gestión comunitaria. Anglo American Sur presenta correlaciones positivas pero débiles (r ≈ 0,28-0,45), coherentes con una fase de transición hacia criterios ESG incompleta en la que los costos de las inversiones aún no han generado retornos plenos. Este resultado es teóricamente relevante: no refuta la hipótesis del ROSI, sino que la matiza, señalando que la madurez y consistencia de la inversión en criterios ESG son variables moderadoras críticas de la relación rentabilidad-sostenibilidad (H2).
Dado que el tamaño muestral (n = 5 [años por empresa]) impone límites severos a la robustez estadística de cada coeficiente individual, se calcularon los intervalos de confianza (IC) al 95 % mediante la transformación z de Fisher: Escondida (r = 0,92, IC 95 % [0,20; 0,99]), Codelco (r = 0,78, IC 95 % [-0,33; 0,98]) y Anglo American Sur (r = 0,31, IC 95 % [-0,79; 0,94]). Los intervalos son extremadamente amplios y se solapan ampliamente entre las tres empresas, lo que ya advierte sobre la imprecisión de las estimaciones puntuales.
Adicionalmente, se aplicó una prueba de Fisher para la diferencia entre correlaciones independientes (H2): Escondida versus Codelco (z = 0,54; p = 0,59), Escondida versus Anglo American Sur (z = 1,27; p = 0,21) y Codelco versus Anglo American Sur (z = 0,73; p = 0,47). Ninguna diferencia alcanza significancia estadística convencional. En consecuencia, si bien el patrón descriptivo es consistente con H2 (a mayor madurez en criterios ESG, mayor magnitud de correlación), la evidencia disponible con n = 5 no permite afirmar que las diferencias entre empresas sean estadísticamente distintas entre sí; H2 se mantiene, por tanto, como una proposición respaldada solo descriptivamente y queda pendiente de contraste formal con una muestra ampliada (sección 8).
Tabla 5
Panel comparativo del ROE, ROA y margen EBITDA por empresa (2021-2025, en porcentaje)
|
Empresa / Indicador |
2021 |
2022 |
2023 |
2024 |
2025 |
Δ 2021-25 |
Pearson r |
|
ROE Codelco |
13,42 |
6,97 |
-5,35 |
-3,42 |
15,79 |
+2,37pp |
≈ 0,78 |
|
ROE Escondida |
47,40 |
36,18 |
29,90 |
52,12 |
61,12 |
+13,72pp |
≈ 0,92 |
|
ROE Anglo American |
35,39 |
5,40 |
-6,05 |
1,57 |
0,05 |
-35,34pp |
≈ 0,31 |
|
ROA Codelco |
3,61 |
1,81 |
-1,26 |
-0,81 |
4,11 |
+0,50pp |
≈ 0,71 |
|
ROA Escondida |
25,69 |
19,91 |
16,61 |
26,70 |
33,56 |
+7,87pp |
≈ 0,88 |
|
Margen EBITDA |
35,18 |
22,21 |
19,26 |
28,28 |
37,85 |
+2,67pp |
≈ 0,82 |
|
Margen EBITDA |
56,61 |
49,44 |
49,02 |
54,48 |
59,40 |
+2,79pp |
≈ 0,85 |
Nota. Teck, con el proyecto QB, fue excluido debido al ciclo de construcción de QB2.
4.3. Regresión multivariante y análisis de robustez
Para contrastar si la asociación ESG-ROE se sostiene al controlar simultáneamente por el precio del cobre, se estimó el modelo de regresión lineal múltiple especificado en la ecuación 1 (sección 3), agrupando en panel no balanceado las quince observaciones firma-año de Codelco, Escondida y Anglo American Sur (2021-2025). La Tabla 6 presenta los resultados.
Tabla 6
Regresión MCO del ROE en función de madurez en ESG y del precio del cobre
|
Variable |
Coeficiente |
Error estándar |
Estadístico t |
Valor p |
IC 95 % |
|
Constante (β₀) |
-183,16 |
75,64 |
-2,42 |
0,032 |
[-347,96; -18,35] |
|
Madurez en |
19,04 |
4,83 |
3,94 |
0,002 |
[8,52; 29,55] |
|
Precio |
30,50 |
17,62 |
1,73 |
0,109 |
[-7,90; 68,89] |
Nota. R² = 0,607; R² ajustado = 0,542; F(2,12) = 9,28, p = 0,0037. Variable dependiente: ROE (%). n = 15 (observaciones firma-año).
El coeficiente de la madurez en criterios ESG (β₁ = 19,04; p = 0,002) es positivo y estadísticamente significativo incluso controlando por el precio del cobre, lo que es consistente con H1: por cada punto adicional en la escala de madurez en ESG (1-5), el modelo asocia un incremento aproximado de 19 % en el ROE, manteniendo constante el precio del cobre. El coeficiente del precio del cobre (β₂ = 30,50; p = 0,109) tiene el signo esperado, pero no alcanza significancia estadística convencional al 5 %, lo que sugiere que, en esta muestra reducida, la madurez en criterios ESG explica una porción mayor de la variación del ROE que el ciclo de precios del metal. El modelo en su conjunto explica el 60,7 % de la varianza del ROE (R² = 0,607).
Sobre los supuestos del modelo de la Tabla 6: sí es posible informar que el estadístico Durbin-Watson y los factores de inflación de la varianza (variance inflation factor, VIF) para multicolinealidad requieren las observaciones firma-año completas (criterios ESG, ROE y precio del cobre para cada una de las quince celdas del panel), y no únicamente los coeficientes agregados reportados en la Tabla 6. Estos diagnósticos no se incluyen en la presente versión del manuscrito por no formar parte del conjunto de resultados entregado para esta revisión, y se identifican explícitamente como una verificación pendiente antes de la publicación final (sección 8); de manera preliminar, cabe advertir que la correlación positiva esperable entre madurez en criterios ESG y precio del cobre, ambos crecientes en el periodo 2024-2025, es un candidato plausible a multicolinealidad moderada, lo que deberá reportarse explícitamente mediante el VIF correspondiente.
Como verificación de robustez frente a la sensibilidad de Pearson a valores extremos y a la escala de medición, se calcularon los coeficientes de correlación de rangos de Spearman y Kendall entre madurez en los criterios ESG y el ROE, y entre precio del cobre y el ROE, sobre el mismo conjunto de 1quince observaciones (Tabla 7).
Tabla 7
Coeficientes de correlación de rangos: Spearman y Kendall (n = 15)
|
Relación |
Spearman ρ |
Valor p |
Kendall τ |
Valor p |
|
Madurez |
0,699 |
0,004 |
0,575 |
0,007 |
|
Precio |
0,404 |
0,136 |
0,309 |
0,129 |
Los coeficientes de rangos son consistentes con la dirección y la significancia estadística de la asociación ESG-ROE observada con Pearson y con la regresión múltiple (Spearman ρ = 0,699; valor p = 0,004; Kendall τ = 0,575; p = 0,007), lo que descarta que el resultado dependa exclusivamente de la linealidad asumida por Pearson o de la influencia desproporcionada de valores extremos. En contraste, la asociación entre el precio del cobre y el ROE no alcanza significancia estadística en ninguna de las dos pruebas de rangos (p > 0,10), lo que refuerza la lectura de que, en esta muestra, la madurez en criterios ESG es la variable con mayor poder explicativo sobre la rentabilidad.
El uso de Pearson para las correlaciones específicas por empresa (Tabla 4) y de Spearman y Kendall para la verificación de robustez sobre el panel agrupado (Tabla 7) responde a propósitos distintos y complementarios, y no a una elección estadística arbitraria. Pearson se emplea primero porque la relación teórica esperada entre madurez en criterios ESG y rentabilidad es de tipo lineal (Whelan & Fink, 2016), mientras que Spearman y Kendall se aplican sobre el panel agrupado, donde coexisten observaciones de tres empresas con escalas y dispersiones distintas, a fin de verificar que el hallazgo no dependa de la linealidad ni de la sensibilidad de Pearson a valores extremos. Se reconoce, sin embargo, como limitación metodológica que, dado el tamaño muestral de n = 5 (observaciones anuales por empresa), no fue posible aplicar una prueba formal de normalidad, como Shapiro-Wilk, con potencia estadística adecuada antes de emplear Pearson. Por esta razón, los coeficientes de la Tabla 4 se interpretan como indicadores descriptivos de asociación y se complementan con la verificación de robustez mediante rangos y con la prueba de Fisher reportada en la sección 4.2, en lugar de considerarse pruebas inferenciales autosuficientes.
Finalmente, se realizó un análisis de sensibilidad de tipo leave-one-out, reestimando el modelo de la Tabla 6 excluyendo alternadamente cada año y cada empresa de la muestra (Tabla 8), con el fin de evaluar si el coeficiente de criterios ESG depende de manera desproporcionada de una observación o unidad particular.
Tabla 8
Análisis de sensibilidad leave-one-out sobre el coeficiente β₁ (ESG)
|
Exclusión |
β₁ (ESG) |
R² |
N |
|
Excluyendo año 2021 |
22,29 |
0,758 |
12 |
|
Excluyendo año 2022 |
19,95 |
0,595 |
12 |
|
Excluyendo año 2023 |
19,30 |
0,560 |
12 |
|
Excluyendo año 2024 |
17,48 |
0,605 |
12 |
|
Excluyendo año 2025 |
16,16 |
0,587 |
12 |
|
Excluyendo Codelco |
19,04 |
0,775 |
10 |
|
Excluyendo Escondida |
-1,79 |
0,173 |
10 |
|
Excluyendo Anglo American Sur |
39,86 |
0,949 |
10 |
La exclusión de cada año, individualmente, deja el coeficiente de criterios ESG estable en un rango de 16 a 22 puntos, sin cambios de signo ni de significancia, lo que sugiere que el resultado no está dominado por un año específico del ciclo del cobre. Sin embargo, la exclusión por empresa revela una limitación importante que debe reportarse con transparencia: al excluir a Escondida, el coeficiente de criterios ESG colapsa a un valor cercano a cero y pierde todo poder explicativo (R² = 0,173), mientras que al excluir a Anglo American Sur el coeficiente casi se duplica (β₁ = 39,86; R² = 0,949). Esto indica que, con una muestra de solo tres empresas, el hallazgo principal de este estudio depende en gran medida del desempeño excepcional de Escondida, y que los resultados deben interpretarse como evidencia preliminar y no como una relación poblacional generalizable, limitación que se retoma explícitamente en la sección 8 y que constituye el principal argumento a favor de ampliar la muestra en investigaciones futuras.
4.4. El modelo ISVM: formalización y cuatro canales de creación de valor
A partir de los hallazgos empíricos anteriores, se propone el modelo ISVM, que formaliza los cuatro canales diferenciados a través de los cuales la inversión en criterios ESG se asocia con la rentabilidad financiera en el sector minero del cobre. El modelo extiende la ecuación 2 mediante una descomposición conceptual en variables mediadoras específicas para cada canal.
Se subraya que el modelo ISVM constituye, en esta etapa, una contribución conceptual y no una relación empíricamente validada. La ecuación 2 no fue estimada en este estudio y la evidencia de la sección 4.1 sobre los cuatro canales es ilustrativa, basada en casos individuales documentados en fuentes secundarias, como el bono verde de BHP o el spread crediticio de Codelco, y no en una prueba estadística de mediación. Siguiendo la distinción de Whetten (1989) entre innovación conceptual y validación empírica, la contribución principal de esta sección es proponer una estructura teórica falsable, con proxies explícitos para M₁ a M₄, que una vez operacionalizada permitirá estimar la ecuación 2 y contrastar H3 directamente. Hasta entonces, el modelo debe entenderse como una agenda de investigación formalizada y no como un hallazgo.
Donde cada Mk,it representa la intensidad del canal k para la empresa i en el año t: M₁ (reducción del costo de capital, proxy: variación del spread crediticio o de la tasa de emisión de bonos verdes respecto de bonos convencionales), M₂ (mitigación de riesgos operativos, proxy: días de paralización evitados o frecuencia de incidentes), M₃ (licencia social para operar, proxy: índice de conflictividad comunitaria o de aprobación de permisos) y M₄ (posicionamiento en cobre verde, proxy: premium de precio capturado en ventas certificadas). La ecuación 1 estimada en la Tabla 6 corresponde al caso reducido en que los cuatro canales se agregan en el score observable de madurez en criterios ESG (ESGit ≈ f[M₁, M₂, M₃, M₄]); la ecuación 2 queda planteada como agenda de investigación futura una vez que se disponga de proxies individuales verificables para cada Mk (véase sección 8).
La Figura 1 sintetiza el modelo como un diagrama de rutas: la inversión en criterios ESG opera sobre la rentabilidad a través de los cuatro canales, cada uno con un mecanismo de transmisión específico, mientras el precio del cobre actúa como variable de control exógena común a todas las empresas.
Figura 1
Diagrama de rutas del modelo ISVM: variables, canales e hipótesis
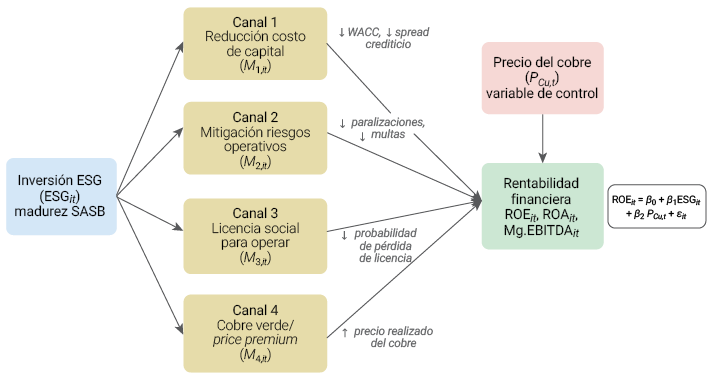
La Tabla 9 complementa el diagrama sistematizando cada canal, su mecanismo de acción y la evidencia empírica asociada identificada en la sección 4.1.
Tabla 9
Canales de transmisión de valor, mecanismos y evidencia del modelo ISVM
|
Canal |
Mecanismo |
Efecto financiero |
Evidencia en la muestra |
|
1. Reducción del |
Mejor perfil de riesgo |
Reduce el costo |
BHP: bono verde por US$ 1000 |
|
2. Mitigación de |
Inversión en gestión |
Reduce |
Anglo American Sur redujo |
|
3. Licencia social |
Transparencia, |
Evita la paralización |
Adopción sectorial de reportes |
|
4. Posicionamiento |
Demanda creciente |
Premiums de |
IEA proyecta +40 % de demanda |
Nota. Los datos proceden de la evidencia empírica de las secciones 4.1 y 4.3.
5. DISCUSIÓN
Los hallazgos del presente estudio son coherentes con la literatura internacional sobre la relación entre criterios ESG y rentabilidad (Friede et al., 2015; Khan et al., 2016; Whelan et al., 2021) y extienden esa evidencia al contexto específico de la gran minería del cobre en Chile. Los hallazgos son descriptivamente consistentes con la dirección planteada por H1, particularmente en las empresas de mayor madurez en criterios ESG, aunque deben interpretarse como evidencia exploratoria dada la reducida muestra. La principal variable de confusión es el precio del cobre, ya que el periodo analizado incluye un ciclo completo, con precios elevados en el 2021, una corrección durante el 2022 y el 2023 y una recuperación en el 2024 y el 2025, lo que afecta la rentabilidad de todas las empresas independientemente de su desempeño en criterios ESG. Por ello, las correlaciones reportadas deben interpretarse con cautela.
No obstante, la evidencia de que Escondida mantiene unos ROA superiores al 16 % incluso en el año de mínimos de rentabilidad del sector, correspondiente al 2023, mientras Anglo American Sur registra un ROA negativo ese mismo año, sugiere que la madurez en criterios ESG puede actuar como amortiguador frente al ciclo de precios, en línea con H4 y con las predicciones teóricas sobre mitigación de riesgos operativos (canal 2) y acceso a capital más resiliente (canal 1). El caso de Teck Resources, en el proyecto QB, merece una reflexión adicional, ya que su exclusión del análisis correlacional principal, justificada por el ciclo de construcción de QB2, no implica que carezca de relevancia para la hipótesis del ROSI. Por el contrario, la decisión de Teck de invertir intensamente en criterios ESG durante la fase de construcción, cuando los retornos financieros son negativos por definición, constituye un caso representativo de inversión en capital ESG de largo plazo. Si el modelo ISVM es válido, el proyecto QB debería exhibir correlaciones positivas y robustas una vez que alcance plena capacidad operativa.
Es necesario, sin embargo, situar estos hallazgos frente a la evidencia internacional que reporta una relación entre criterios ESG y rentabilidad más heterogénea y condicionada por el contexto de lo que podría sugerir una lectura optimista de la Tabla 4. Atz et al. (2023), en la actualización más amplia del metaanálisis de Friede et al. (2015), encuentran que, si bien la mayoría de los estudios reporta relaciones no negativas, una proporción no menor documenta asociaciones nulas o negativas, particularmente en sectores intensivos en capital y durante periodos de shocks en los precios de las materias primas, condición que describe el ciclo 2021-2025 analizado aquí. En la industria minera específicamente, Fikru et al. (2024) muestran que los ratings en criterios ESG y su relación con el desempeño financiero varían sustancialmente según el proveedor de la calificación y el país de operación, por lo que advierten contra las generalizaciones sectoriales basadas en pocas observaciones. Leído en conjunto con esta literatura, el patrón encontrado en este estudio, fuerte en Escondida y Codelco y débil y no significativamente distinto en Anglo American Sur (sección 4.2), es consistente con la idea de que la relación entre ESG y rentabilidad no es universal ni mecánica, sino que depende de la consistencia y madurez de la implementación en ESG de cada empresa, más que de la mera pertenencia a un sector o país. Esta lectura matizada, y no una confirmación generalizada de H1, es la que sostiene este estudio.
La literatura no es, en efecto, unánime, y conviene precisarlo con mayor detalle. Duque-Grisales y Aguilera-Caracuel (2021), en un estudio con 104 multinacionales latinoamericanas, incluyendo empresas chilenas, entre el 2011 y el 2015, encontraron una relación estadísticamente negativa entre el score en criterios ESG agregado y el desempeño financiero, moderada por la holgura financiera y el grado de diversificación geográfica de cada empresa. Sus resultados sugieren que, en economías emergentes, la relación entre criterios ESG y rentabilidad puede invertirse cuando las empresas carecen de los recursos financieros necesarios para absorber los costos de cumplimiento antes de capturar sus beneficios. En la misma línea, Khan et al. (2016) muestran que la relación entre criterios ESG y rentabilidad solo es sistemáticamente positiva cuando los indicadores reportados son financieramente materiales para el sector específico de la empresa, de acuerdo con el propio mapa de materialidad SASB. En cambio, la inversión en indicadores de criterios ESG inmateriales no se asocia con un mejor desempeño e incluso puede relacionarse con un desempeño inferior, lo que sugiere que no toda inversión en criterios ESG es financieramente equivalente. El horizonte temporal constituye otro factor condicionante. El propio metaanálisis de Friede et al. (2015) documenta que los estudios de corto plazo, entre uno y tres años, reportan una proporción sustancialmente mayor de relaciones nulas o negativas que los estudios de largo plazo, lo que introduce una limitación adicional para este estudio, cuya ventana de observación entre el 2021 y el 2025 es comparativamente corta.
Po último, la calidad institucional del país y del sistema de verificación de la información sobre ESG, variable que en Chile se ha fortalecido recién a partir de la NCG 461 del 2021, es señalada por esta misma literatura como un moderador relevante para determinar si la divulgación sobre criterios ESG refleja un desempeño real o constituye un mero greenwashing sin correlato financiero. Considerada en conjunto, esta evidencia no contradice necesariamente los resultados de la sección 4, pero sí exige leerlos con cautela. Son consistentes con un contexto chileno de madurez regulatoria en criterios ESG reciente y de un sector intensivo en capital, en el que la relación entre criterios ESG y rentabilidad podría ser positiva, nula o negativa, dependiendo de la consistencia de la implementación. Asimismo, no permiten descartar que el patrón observado en Escondida y Codelco sea, al menos en parte, específico de esas dos empresas y de este periodo.
6. IMPLICACIONES TEÓRICAS
Este estudio aporta a la literatura teórica de al menos tres maneras. Primero, extiende el marco del ROSI (Whelan & Fink, 2016; Whelan et al., 2021), desarrollado y validado predominantemente en mercados desarrollados y sectores diversos, a un contexto sectorial y geográfico específico, correspondiente a la gran minería del cobre en una economía emergente exportadora de materias primas. Los resultados sugieren que sus predicciones son compatibles con la evidencia disponible cuando se considera, al menos cualitativamente, la madurez y consistencia de la inversión en ESG, aunque esto no constituye una confirmación estadística directa de dichas predicciones. Segundo, integra explícitamente la teoría de partes interesadas (Freeman, 1984), la teoría de la dependencia de recursos (Pfeffer & Salancik, 1978) y el concepto de valor compartido (Porter & Kramer, 2011) en un modelo único, el ISVM, operacionalizando la idea de que la gestión de stakeholders y la creación de valor económico no son procesos separados, sino un mismo proceso observado desde diferentes perspectivas. Tercero, el patrón descriptivo según el cual la magnitud de la correlación entre criterios ESG y rentabilidad sería mayor en empresas con mayor madurez en ESG (H2), aunque sin alcanzar significancia estadística formal con la muestra disponible, matiza la literatura internacional, que tiende a reportar relaciones agregadas a nivel de mercado. Los resultados sugieren que la madurez en criterios ESG debería considerarse una variable moderadora explícita, y no únicamente una variable independiente dicotómica o continua, en futuros modelos teóricos sobre la relación entre sostenibilidad y rentabilidad.
7. IMPLICACIONES PRÁCTICAS
En el plano regulatorio, los resultados sugieren la conveniencia de lo siguiente:
- Avanzar hacia la adopción obligatoria de los estándares SASB EM-MM para todos los emisores y reportantes del sector minero ante la CMF, como condición de inscripción en el Registro de Valores.
- Evaluar la integración de métricas sobre criterios ESG en los criterios de composición del índice IPSA, a fin de incentivar a las empresas listadas a mejorar su desempeño sostenible.
- Explorar el diseño de un fondo de garantía verde que facilite la adopción sobre criterios ESG en pequeñas y medianas empresas de la cadena de valor del cobre, a fin de reducir la asimetría de acceso a capital verde.
En el plano de la gestión empresarial, se recomienda:
- Adoptar el modelo ISVM como marco de decisión de inversión, priorizando proyectos con carácter de criterios ESG que tengan mayor potencial de impacto en los cuatro canales de valor propuestos por el modelo ISVM.
- Medir y reportar el ROSI anualmente, integrándolo en el informe al directorio y a los inversores como indicador de creación de valor, y no solo de cumplimiento regulatorio.
- Desarrollar mecanismos de certificación del cobre verde a nivel sectorial, en anticipación a la demanda diferenciada de los mercados europeos y de las cadenas de suministro de vehículos eléctricos.
8. LIMITACIONES Y FUTURAS LÍNEAS DE INVESTIGACIÓN
El estudio presenta seis limitaciones relevantes. En primer lugar, el tamaño reducido de la muestra (n = 4 [empresas] y n = 15 [observaciones firma-año] en el modelo de regresión, que excluye a QB) limita la posibilidad de realizar inferencias estadísticas formales. En segundo lugar, el análisis de sensibilidad leave-one-out, reportado en la sección 4.3, mostró una alta sensibilidad del coeficiente de madurez en criterios ESG ante la exclusión de determinadas empresas. Al excluirse a Escondida, β₁ pasa de 19,04 a -1,79, mientras que, al excluir a Anglo American Sur, alcanza un valor de 39,86. Esto indica que, con solo tres empresas en el panel, el resultado principal depende en buena medida del desempeño de una sola compañía. Por ello, los resultados deben interpretarse como evidencia preliminar y no como una relación poblacional generalizable al conjunto de la gran minería chilena. En tercer lugar, la madurez en criterios ESG se midió mediante un score anual por empresa, sin componentes públicamente desagregados para cada canal (M₁ a M₄ en la ecuación 2), lo que impidió estimar directamente el modelo de mediación completo y llevó a aproximarlo mediante el score agregado.
En cuarto lugar, los resultados no pueden generalizarse más allá de las empresas analizadas, debido a que corresponden a los mayores productores de cobre del país y no representan necesariamente a la mediana y pequeña minería. En quinto lugar, de las cuatro hipótesis formuladas, únicamente H1 fue contrastada mediante análisis estadístico formal, incluyendo la correlación de Pearson, la regresión MCO, la verificación de rangos y la prueba de Fisher. H2 cuenta con respaldo descriptivo, pero no alcanza significancia estadística en la comparación formal de correlaciones presentada en la sección 4.2, mientras que H3 y H4 permanecen como proposiciones teóricas que no han sido operacionalizadas ni contrastadas con datos en la presente versión del manuscrito. Finalmente, los diagnósticos de especificación del modelo de regresión, relacionados con la multicolinealidad mediante VIF, la autocorrelación mediante Durbin-Watson y la homocedasticidad, no pudieron calcularse con la información disponible para esta revisión y quedan como verificaciones pendientes antes de la publicación final.
A partir de estas limitaciones se plantean cuatro líneas de investigación futura, entre las cuales la ampliación de la muestra constituye la principal prioridad debido a los resultados de la sección 4.3. Esta primera línea consiste en ampliar la muestra de las actuales tres o cuatro empresas hasta un panel de 10 a 12 compañías mineras de cobre que reporten ante la CMF, incluyendo, por ejemplo, Los Pelambres de Antofagasta Minerals, Collahuasi, Candelaria, El Abra, Cerro Colorado, Zaldívar, Mantos Blancos, Mantoverde y Sierra Gorda. Una muestra más amplia permitiría estimar el modelo de la ecuación 1 con datos de panel balanceado, incorporar efectos fijos por empresa y año y obtener estimaciones menos dependientes del desempeño de una sola compañía, como ocurre actualmente con Escondida. Esta ampliación no se incluyó en la presente versión porque requiere recopilar y verificar las series financieras auditadas y los reportes SASB de cada compañía adicional, tarea que excede el alcance de este estudio y que el autor identifica como el paso metodológico más importante para una segunda fase del proyecto.
La segunda línea de investigación corresponde a la construcción de proxies verificables para cada uno de los cuatro canales del modelo ISVM (M₁ a M₄), con el propósito de estimar la ecuación 2 de forma directa en lugar de utilizar el score agregado. La tercera consiste en realizar un análisis longitudinal del caso QB una vez que QB2 alcance plena capacidad operativa, proyectada para el periodo 2026-2028, lo que permitiría incorporarlo al panel y evaluar las predicciones prospectivas del modelo ISVM. Finalmente, la cuarta línea plantea desarrollar un indicador de materialidad en criterios ESG específico para la minería del cobre chilena, capaz de recoger las dimensiones que presentan mayor relevancia financiera para los inversores locales e internacionales.
9. CONCLUSIONES
Los resultados obtenidos permiten identificar una relación positiva entre la madurez en criterios ESG y la rentabilidad financiera en la gran minería del cobre en Chile durante el periodo 2021-2025, especialmente en las empresas que presentan una mayor adopción de los estándares SASB. En este grupo, Escondida (r ≈ 0,92) y Codelco (r ≈ 0,78) muestran las asociaciones más relevantes, lo que guarda correspondencia con el planteamiento del ROSI en el contexto de la minería chilena. Asimismo, los resultados sugieren que tanto el nivel de madurez en criterios ESG como las características del ciclo productivo pueden influir en esta relación, como se aprecia en el comportamiento de Anglo American Sur y en la situación particular de Teck en el proyecto QB.
A partir de la evidencia analizada, el modelo ISVM plantea cuatro posibles vías mediante las cuales la inversión en criterios ESG puede contribuir a la generación de valor económico en la minería del cobre. Estas se relacionan con el costo de capital, la gestión de riesgos operativos, la licencia social para operar y el posicionamiento en el mercado del cobre verde. No obstante, estos mecanismos forman parte de una propuesta conceptual y su planteamiento se sustenta en evidencia exploratoria e ilustrativa, por lo que aún no han sido comprobados empíricamente en este estudio. Los resultados disponibles permiten plantear que una inversión en criterios ESG consistente y acompañada de un mayor nivel de madurez podría estar relacionada con mejores resultados financieros, aunque esta interpretación debe considerarse preliminar debido al reducido número de empresas analizadas y al periodo de observación utilizado. Por ello, no es posible extender estos resultados al conjunto de la gran minería chilena. La ampliación de la muestra, la incorporación de nuevas variables y la evaluación directa de los mecanismos planteados por el modelo ISVM serán necesarias para determinar la solidez de esta relación y establecer sus posibles implicancias para la gestión empresarial y la política pública del sector minero chileno.
DECLARACIONES
Disponibilidad de datos
Los datos financieros utilizados provienen de fuentes públicas —estados financieros auditados publicados ante la CMF y reportes de sostenibilidad SASB divulgados por cada empresa— y se encuentran disponibles en los sitios corporativos de Codelco, de la operación Escondida de BHP, de Anglo American y de Teck Resources, así como en el Registro de Valores de la CMF.
Uso de inteligencia artificial
Se utilizó un asistente de inteligencia artificial (Claude, Anthropic) exclusivamente como apoyo en la edición, el reformateo y la organización estructural del manuscrito conforme a la plantilla de la revista. El diseño de la investigación, la recolección y el análisis de los datos, la interpretación de los resultados y las conclusiones son responsabilidad exclusiva de los autores.
Conflicto de interés
Se declara que no existe una situación de conflicto de intereses de cualquier índole que pueda afectar la ejecución de la presente investigación.
Financiamiento
La presente investigación no recibió financiamiento externo. Fue desarrollada con recursos propios de los autores.
Contribución de los autores (CRediT)
PGB: conceptualización, metodología, validación, análisis formal, investigación.
EEA: curación de datos, redacción del borrador original, revisión y edición, visualización, administración del proyecto.
Aprobación ética
El presente estudio no requirió la aprobación de un comité de ética de investigación. Esta decisión se fundamenta en que el estudio utiliza exclusivamente información financiera y de sostenibilidad de carácter público, previamente divulgada por las empresas analizadas ante la CMF de Chile y en sus reportes corporativos de sostenibilidad SASB verificados externamente. La investigación no involucra la participación de sujetos humanos, no recolecta datos personales ni información confidencial y no interviene sobre las empresas ni sus operaciones, por lo que no resulta aplicable el requisito de evaluación por un comité de ética institucional, en línea con las buenas prácticas editoriales para estudios basados en datos secundarios de dominio público.
Declaración de originalidad
El artículo no ha sido presentado ni se encuentra sometido al proceso de revisión por otra revista, y no ha sido publicado previamente de manera total o parcial.
REFERENCIAS
Aguilera, R. V., Aragón-Correa, J. A., Marano, V., & Tashman, P. A. (2021). The corporate governance of environmental sustainability: A review and proposal for more integrated research. Journal of Management, 47(6), 1468-1497. https://doi.org/10.1177/0149206321991212
Atz, U., Van Holt, T., Liu, Z. Z., & Bruno, C. C. (2023). Does sustainability generate better financial performance? Review, meta-analysis, and propositions. Journal of Sustainable Finance & Investment, 13(1), 802-825. https://doi.org/10.1080/20430795.2022.2106934
BlackRock Investment Institute. (2022). 2023 global outlook: A new investment playbook. BlackRock. https://www.rl360adviser.com/news/2022/downloads/blackrock-global-outlook-2023.pdf
Chava, S. (2014). Environmental externalities and cost of capital. Management Science, 60(9), 2223-2247. https://doi.org/10.1287/mnsc.2013.1863
Comisión para el Mercado Financiero. (2021). Norma de carácter general 461: modifica la estructura y contenido de la memoria anual de los emisores de valores y modifica y deroga normas que indica. https://www.cmfchile.cl/normativa/ncg_461_2021.pdf
Comisión para el Mercado Financiero. (2023). Informe de sostenibilidad del mercado financiero chileno 2023. https://www.cmfchile.cl/portal/estadisticas/626/articles-82485_doc_pdf.pdf?ts=1719263440
Comisión Chilena del Cobre. (2025). Anuario de estadísticas del cobre y otros minerales 2005-2024. https://www.cochilco.cl/web/anuario-de-estadisticas-del-cobre-y-otros-minerales/
Creswell, J. W., & Creswell, J. D. (2018). Research design: Qualitative, quantitative, and mixed methods approaches (5.a ed.). SAGE.
Donaldson, T., & Preston, L. E. (1995). The stakeholder theory of the corporation: Concepts, evidence, and implications. The Academy of Management Review, 20(1), 65-91. https://doi.org/10.2307/258887
Duque-Grisales, E., & Aguilera-Caracuel, J. (2021). Environmental, social and governance (ESG) scores and financial performance of multilatinas: Moderating effects of geographic international diversification and financial slack. Journal of Business Ethics, 168(2), 315-334. https://doi.org/10.1007/s10551-019-04177-w
Eccles, R. G., & Serafeim, G. (2013). The performance frontier: Innovating for a sustainable strategy. Harvard Business Review, 91(5), 50-60. https://hbr.org/2013/05/the-performance-frontier-innovating-for-a-sustainable-strategy
Eccles, R. G., Ioannou, I., & Serafeim, G. (2014). The impact of corporate sustainability on organizational processes and performance. Management Science, 60(11), 2835-2857. https://doi.org/10.1287/mnsc.2014.1984
El Ghoul, S., Guedhami, O., Kwok, C. C. Y., & Mishra, D. R. (2011). Does corporate social responsibility affect the cost of capital? Journal of Banking & Finance, 35(9), 2388-2406. https://doi.org/10.1016/j.jbankfin.2011.02.007
European Parliament & Council of the European Union. (2024). Regulation (EU) 2024/1252 of the European Parliament and of the Council. Official Journal of the European Union. https://eur-lex.europa.eu/eli/reg/2024/1252/oj
Fikru, M. G., Brodmann, J., Eng, L. L., & Grant, J. A. (2024). ESG ratings in the mining industry: Factors and implications. Extractive Industries and Society, 20, 101521. https://doi.org/10.1016/j.exis.2024.101521
Fombrun, C. J., & Shanley, M. (1990). What’s in a name? Reputation building and corporate strategy. Academy of Management Journal, 33(2), 233-258. https://doi.org/10.2307/256324
Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: Aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment, 5(4), 210-233. https://doi.org/10.1080/20430795.2015.1118917
Gajardo Bagnara, P., & Escalona, E. (2026). Reporte de sostenibilidad ESG-SASB y rentabilidad en empresas chilenas de recursos naturales y energía: evidencia descriptiva y el modelo conceptual MSRE. Revista de Investigación Aplicada en Ciencias Empresariales, 15(1). https://revistas.uv.cl/index.php/IACE/article/view/5830
Giese, G., Lee, L.-E., Melas, D., Nagy, Z., & Nishikawa, L. (2019). Foundations of ESG investing: How ESG affects equity valuation, risk, and performance. The Journal of Portfolio Management, 45(5), 69-83. https://doi.org/10.3905/jpm.2019.45.5.069
Grewal, J., Riedl, E. J., & Serafeim, G. (2019). Market reaction to mandatory nonfinancial disclosure. Management Science, 65(7), 3061-3084. https://doi.org/10.1287/mnsc.2018.3099
Hair, J. F., Babin, B. J., Anderson, R. E., & Black, W. C. (2019). Multivariate data analysis (8.a ed.). Cengage Learning.
International Energy Agency. (2021). The role of critical minerals in clean energy transitions. https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions
Joyce, S., & Thomson, I. (2000). Earning a social licence to operate: Social acceptability and resource development in Latin America. CIM Bulletin, 93(1037), 49-53.
Khan, M., Serafeim, G., & Yoon, A. (2016). Corporate sustainability: First evidence on materiality. The Accounting Review, 91(6), 1697-1724. https://doi.org/10.2308/accr-51383
Ley 21455 del 2022. Por la cual se establece un marco jurídico para hacer frente a los desafíos que presenta el cambio climático. 30 de mayo del 2022. Biblioteca del Congreso Nacional de Chile. https://www.bcn.cl/leychile/navegar?idNorma=1177286
Ministerio de Hacienda de Chile. (2023). Reporte anual 2023, bonos SLB. https://www.hacienda.cl/areas-de-trabajo/finanzas-internacionales/oficina-de-la-deuda-publica/bonos-esg/bonos-slb/reportes-anuales
Ministerio de Minería. (2021). Política nacional minera 2050: Chile, un país minero para el siglo xxi. https://politicanacionalminera.minmineria.gob.cl/
Mitchell, R. K., Agle, B. R., & Wood, D. J. (1997). Toward a theory of stakeholder identification and salience: Defining the principle of who and what really counts. Academy of Management Review, 22(4), 853-886. https://doi.org/10.2307/259247
Naciones Unidas. (2015). Acuerdo de París. https://unfccc.int/sites/default/files/resource/spanish_paris_agreement.pdf
Oikonomou, I., Brooks, C., & Pavelin, S. (2012). The impact of corporate social performance on financial risk and utility: A longitudinal analysis. Financial Management, 41(2), 483-515. https://doi.org/10.1111/j.1755-053X.2012.01190.x
Pedersen, L. H., Fitzgibbons, S., & Pomorski, L. (2021). Responsible investing: The ESG-efficient frontier. Journal of Financial Economics, 142(2), 572-597. https://doi.org/10.1016/j.jfineco.2020.11.001
Pfeffer, J., & Salancik, G. R. (1978). The external control of organizations: A resource dependence perspective. Harper & Row.
Porter, M. E., & Kramer, M. R. (2011). Creating shared value. Harvard Business Review, 89(1-2), 62-77. https://hbr.org/2011/01/the-big-idea-creating-shared-value
Prno, J., & Slocombe, D. S. (2012). Exploring the origins of ‘social license to operate’ in the mining sector: Perspectives from governance and sustainability theories. Resources Policy, 37(3), 346-357. https://doi.org/10.1016/j.resourpol.2012.04.002
Sustainability Accounting Standards Board. (2021). SASB standards: Metals & mining (EM-MM). https://navigator.sasb.ifrs.org/
Shadish, W. R., Cook, T. D., & Campbell, D. T. (2002). Experimental and quasi-experimental designs for generalized causal inference. Houghton Mifflin.
Principles for Responsible Investment. (2006). What are Principles for responsible investment. https://www.unpri.org/about-us/what-are-the-principles-for-responsible-investment
Whelan, T., & Fink, C. (2016). The comprehensive business case for sustainability. Harvard Business Review. https://hbr.org/2016/10/the-comprehensive-business-case-for-sustainability
Whelan, T., Atz, U., Van Holt, T., & Clark, C. (2021). ESG and financial performance: Uncovering the relationship by aggregating evidence from 1,000 plus studies published between 2015-2020. NYU Stern Center for Sustainable Business. https://www.stern.nyu.edu/sites/default/files/assets/documents/NYU-RAM_ESG-Paper_2021 %20Rev.pdf
Whetten, D. A. (1989). What constitutes a theoretical contribution? Academy of Management Review, 14(4), 490-495. https://doi.org/10.5465/amr.1989.4308371
Yin, R. K. (2018). Case study research and applications: Design and methods (6.a ed.). SAGE.