HOMOGENEIDAD GLOBAL VERSUS
ADAPTACIÓN LOCAL EN LOS MULTI-FAMILY OFFICES: UN ESTUDIO
BIBLIOMÉTRICO SOBRE TIPOLOGÍAS,
PROPUESTA DE VALOR Y GESTIÓN
DE LA RIQUEZA SOCIOEMOCIONAL
EN AMÉRICA LATINA
Tipo de artículo: Revisión
Autor corresponsal:
Eduardo Mariano Baca
[email protected]
Eduardo Mariano Baca1 
1 Misti Capital, Perú
Resumen
Objetivo: analizar el grado de homogeneidad global y adaptación local de las multi-family offices (MFO), a fin de identificar patrones conceptuales, estructurales y contextuales, con énfasis en América Latina. Metodología: se realizó una revisión sistemática de la literatura complementada con un análisis bibliométrico de veintinueve artículos indexados en Scopus y otras bases de datos, en el que se evaluaron tendencias de investigación, autores, redes académicas y enfoques teóricos predominantes. Resultados: la evidencia muestra que el campo es reciente y fragmentado, con predominio de estudios cualitativos centrados en tipologías, gobernanza y servicios financieros. Se observa una tendencia hacia la convergencia estructural de los MFO a nivel global. Sin embargo, esta coexiste con adaptaciones locales significativas, especialmente en América Latina, donde factores como la confianza interpersonal, el rol de la familia y el contexto institucional influyen en su configuración. Asimismo, la riqueza socioemocional emerge como un determinante clave, aunque su operacionalización es escasa. Originalidad/valor: el estudio integra el análisis bibliométrico con marcos teóricos como la isomorfía institucional y la riqueza socioemocional, proponiendo una lectura dual de homogeneidad y adaptación en los MFO. Implicancias prácticas: se destaca la necesidad de desarrollar métricas multidimensionales y diseñar propuestas de valor híbridas que integren servicios financieros y dimensiones socioemocionales. Implicancias sociales: la investigación contribuye a comprender el rol de los MFO en la preservación del patrimonio familiar y su impacto en la estabilidad económica y la continuidad intergeneracional.
Palabras clave: oficina multifamiliar, oficina familiar única, oficina familiar, riqueza socioemocional, homogeneidad
Cómo citar: Baca, E. M. (2026). Homogeneidad global versus adaptación local en los multi-family offices: un estudio bibliométrico sobre tipologías, propuesta de valor y gestión de la riqueza socioemocional en América Latina.
Peruvian Journal of Management, (4), 9-47. https://doi.org/10.26439/pjm2026.n004.8554
Historia del artículo. Recibido: 28 enero del 2026. Aceptado: 4 mayo del 2026. Publicación online: 2 de octubre del 2026.
GLOBAL HOMOGENEITY VS. LOCAL ADAPTATION
IN MULTI-FAMILY OFFICES: A BIBLIOMETRIC
STUDY ON TYPOLOGIES, VALUE PROPOSITION
AND SOCIO-EMOTIONAL WEALTH MANAGEMENT
IN LATIN AMERICA
Abstract
Aim: To analyze the degree of global homogeneity and local adaptation of Multi-Family Offices (MFOs), identifying conceptual, structural, and contextual patterns, with a focus on Latin America. Methodology: A systematic literature review was conducted, complemented by a bibliometric analysis of 29 articles indexed in Scopus and other databases, examining research trends, leading authors, academic networks, and dominant theoretical approaches. Results: The evidence shows that this is a recent and fragmented field, with a predominance of qualitative studies focused on typologies, governance, and financial services. A trend toward global structural convergence among MFOs is observed; however, it coexists with significant local adaptations, particularly in Latin America, where factors such as interpersonal trust, family influence, and institutional context shape their configuration. Socioemotional wealth emerges as a key determinant, although it remains insufficiently operationalized. Originality/value: This study integrates bibliometric analysis with theoretical frameworks such as institutional isomorphism and socioemotional wealth, proposing a dual perspective of homogeneity and adaptation in MFOs. Practical implications: The findings highlight the need to develop multidimensional metrics and to design hybrid value propositions that integrate financial services with socioemotional dimensions. Social implications: The study contributes to understanding the role of MFOs in preserving family wealth and their impact on economic stability and intergenerational continuity.
Keywords: multi-family office, single family office, family office, socioemotional wealth, homogenization
1. INTRODUCCIÓN
1.1. Contexto y relevancia del tema
La creación de oficinas familiares (family offices, FO) no constituye un fenómeno reciente; por el contrario, su desarrollo ha estado estrechamente vinculado al crecimiento sostenido de la riqueza global en las últimas décadas (Martinez & Tapia, 2024). En este contexto, las FO han experimentado una expansión acelerada, particularmente a través de la figura de las multi-family offices (MFO). En consecuencia, el presente estudio tiene como objetivo identificar los atributos que han favorecido este crecimiento, así como analizar los factores que determinan su homogeneidad a nivel global y las características específicas derivadas de la realidad nacional.
La investigación se basa en una revisión sistemática de la literatura y en un análisis bibliométrico sobre la homogeneidad y adaptabilidad de las MFO en Latinoamérica. El objetivo principal es describir las tendencias actuales de investigación, identificar los estudios más relevantes, así como los autores, países e instituciones líderes, y proponer futuras líneas de investigación en este campo.
Como responsables de preservar, gestionar e incrementar el patrimonio de las familias empresarias, las FO tienen un impacto significativo en la actividad económica y en la sociedad en general. Esto se debe a su participación en los mercados de capitales globales, particularmente en inversiones de capital de riesgo, donde promueven la iniciativa empresarial, el desarrollo y la expansión de los negocios, y facilitan iniciativas filantrópicas (Decker & Lange, 2016).
Según Fernandez (2025), las FO son una fuente adicional de financiación para empresas innovadoras y de rápido crecimiento. Se trata de vehículos de inversión destinados a mantener y aumentar el patrimonio de las grandes empresas familiares. Según el reporte de PwC (2023), en el 2022, las FO representaron casi un tercio de todo el capital invertido en start-ups a nivel mundial. Sin embargo, pese a su creciente importancia, existe una literatura limitada sobre las FO (Schickinger et al., 2023; Welsh et al., 2013). Asimismo, no existe consenso respecto a su origen ni a su evolución, tanto desde una perspectiva histórica como económica (Hayoz et al., 2025).
Algunos autores remontan el origen de las FO a la figura del major domus en la Roma antigua, cuyo encargo principal era la administración de las propiedades del dueño de casa (Liechtenstein et al., 2008). Otros autores consideran que el origen coincide con la creación de los bancos privados europeos hace más de setecientos años (Decker & Lange, 2016) o que se remonta a la época de las Cruzadas. En otros estudios, se sitúa el origen en Estados Unidos, a partir de la creación de la Casa de Morgan, vinculada a la Revolución Industrial a finales del siglo xix (Bierl & Kammerlander, 2019; Rosplock, 2014; Welsh et al., 2013). Como patrón común se observa que, a lo largo de los años, las FO han desempeñado un papel esencial en la transmisión y el crecimiento del patrimonio familiar entre generaciones, especialmente en las últimas dos décadas (Rivo-López et al., 2017).
Según Martinez y Tapia (2024), la influencia de las FO ha crecido considerablemente en el ámbito económico global en los últimos años, debido al crecimiento sostenido de la riqueza, así como a la necesidad de preservarla para las siguientes generaciones. Por su parte, Rivo-López et al. (2017) definen las FO como compañías creadas por familias empresarias, cuyo principal propósito es transferir la riqueza a las siguientes generaciones; esta se entiende en el sentido más amplio, incluyendo no solo el patrimonio, sino también la cultura y los valores de la familia.
1.2. Objetivo general de investigación
Analizar el grado de homogeneidad y de heterogeneidad de las MFO desde una perspectiva bibliométrica y conceptual, evaluando su evolución, estructura teórica y adaptación en América Latina.
1.3. Objetivos específicos
- Examinar la literatura científica sobre las MFO con la finalidad de identificar patrones de homogeneidad y de adaptación local en sus enfoques conceptuales y operativos.
- Analizar la cobertura, evolución y estructura bibliométrica de la investigación sobre las MFO y la riqueza socioemocional (socioemotional wealth, SEW), considerando a los autores, las revistas, las redes de colaboración y las tendencias temáticas.
- Determinar el posicionamiento y nivel de desarrollo de América Latina en la producción científica sobre las MFO, a fin de identificar vacíos, particularidades y oportunidades de investigación.
2. REVISIÓN DE LITERATURA Y MARCO TEÓRICO
2.1 Crecimiento de grandes patrimonios y distribución de la riqueza en el mundo
El presente estudio se enmarca en un contexto de fuerte crecimiento y concentración patrimonial a nivel global. Según el Global Wealth Report 2025 (Kahlich et al., 2025), la riqueza total alcanzó los US$ 512 trillones en el 2024 y la riqueza financiera alcanzó los US$ 305 trillones, con una aceleración de los flujos transfronterizos y un mayor dinamismo observado en Norteamérica y Asia-Pacífico (véase la Figura 1).
Figura 1
Comparación de la riqueza global por tipo de activo (2024)
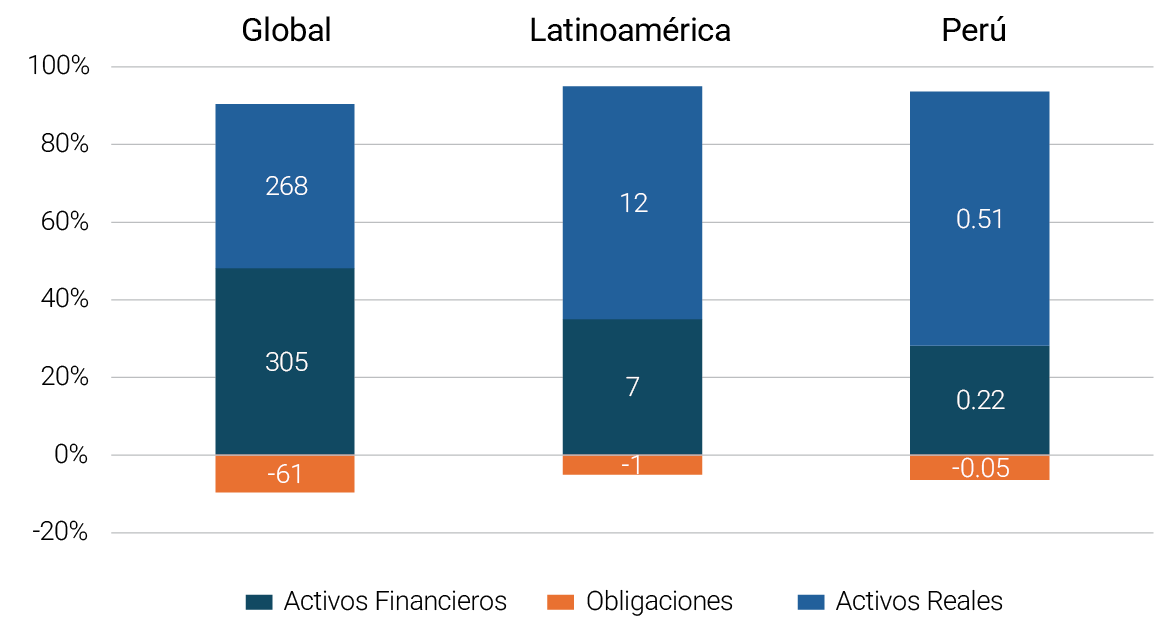
A diferencia de lo registrado en el resto del mundo, en Latinoamérica, y particularmente en el Perú, la composición de activos muestra un mayor peso relativo de activos reales y una marcada concentración en el segmento de mayor patrimonio (Ultra-HNW). Mientras que a nivel mundial quienes poseen más de US$ 100 millones de patrimonio concentran un 14 % de la riqueza, en Latinoamérica ese segmento representa aproximadamente el 34 % y, en el Perú, un 29 % (véanse la Figura 2 y la Figura 3).
Figura 2
Comparación de la riqueza financiera por segmentos (2024, en millones US$)
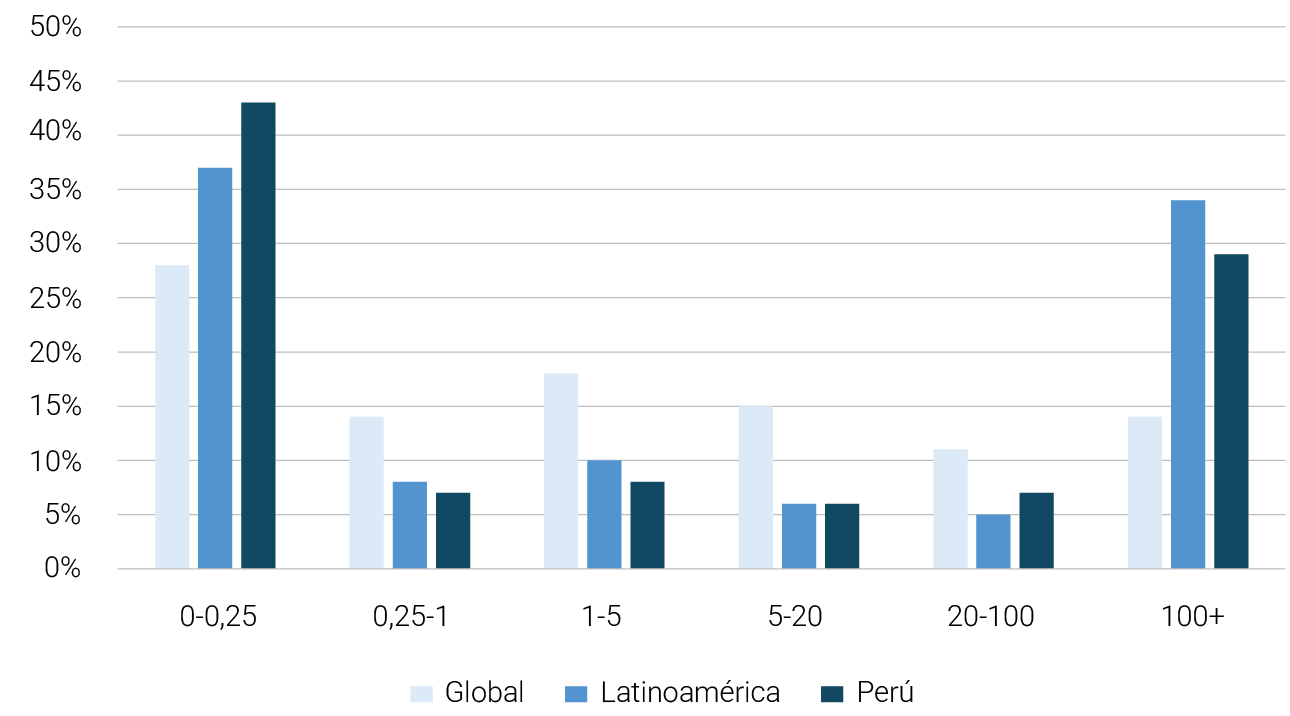
Figura 3
Distribución de la riqueza financiera en el Perú por segmentos (2024)
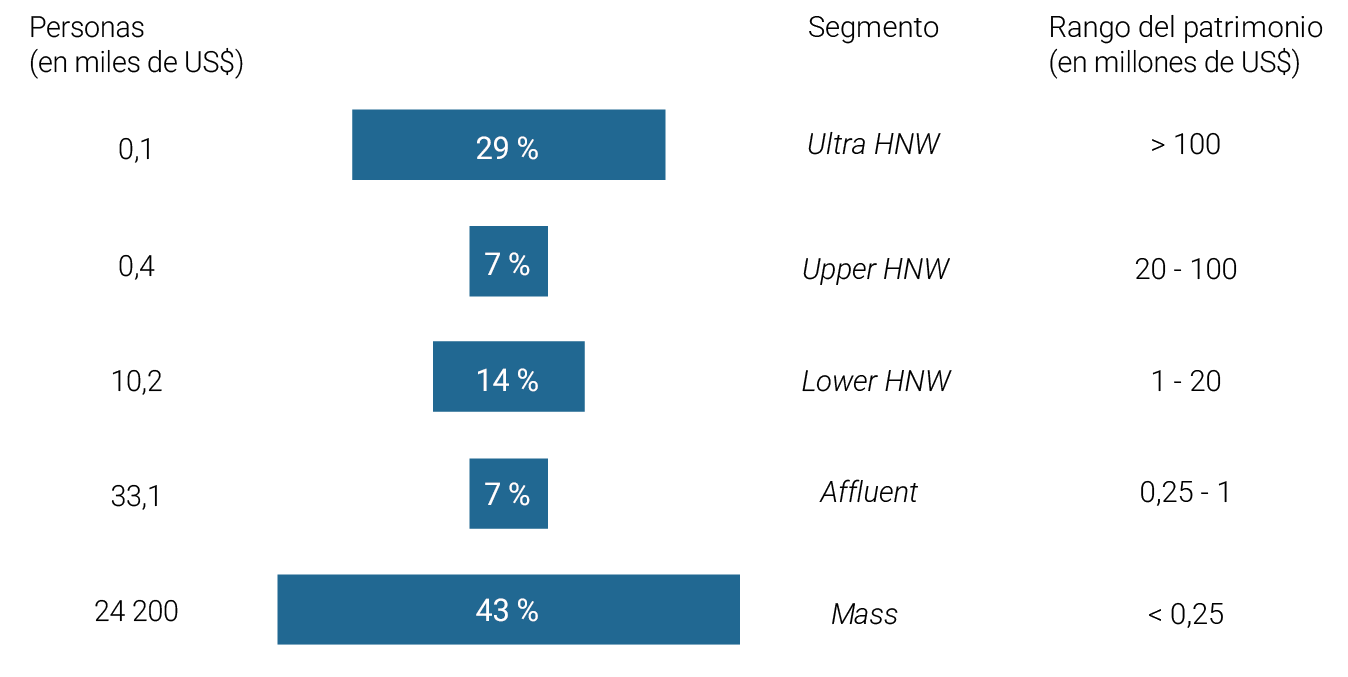
Según Rosplock y Hauser (2014), una de las principales preocupaciones de las familias es la sucesión y la sostenibilidad de la riqueza y cómo afrontar los problemas de la disipación de la riqueza que traen las futuras generaciones (Figura 4). A medida que el patrimonio se transmite, este tiende a fraccionarse entre más herederos, lo que incrementa el número de beneficiarios y reduce el tamaño de las participaciones individuales. Esto, junto con factores como impuestos sucesorios, gasto creciente y cambios en la preferencia de riesgo, erosiona el capital real. Asimismo, la falta de gobernanza profesional, los incentivos mal alineados, la baja educación financiera de las nuevas generaciones y los conflictos familiares agravan la pérdida de valor (venta de activos estratégicos, decisiones de inversión subóptimas, acumulación excesiva de liquidez o, por el contrario, consumo elevado).
Figura 4
Pirámide de la disipación de la riqueza
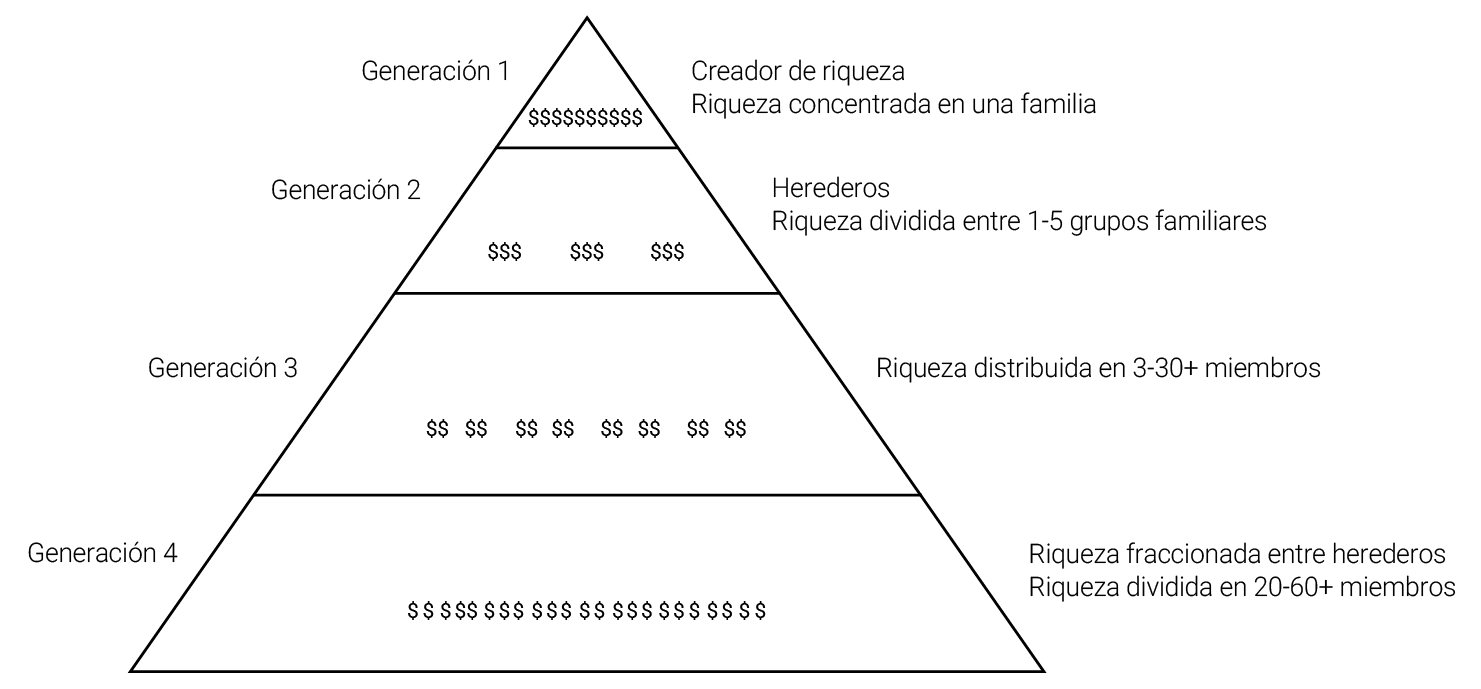
En tal sentido, la evolución del entorno (inflación, costos de cumplimiento, complejidad fiscal y oportunidades de inversión distintas) puede transformar el perfil del patrimonio y requerir nuevas capacidades que la familia no posee. Entonces, para mitigarlo se recomienda diseñar mecanismos de gobernanza y sucesión (constitución familiar, protocolos, consejo familiar), profesionalizar la gestión (single-family office/MFO, gestores externos), alinear incentivos (participaciones condicionadas, planes de desempeño), implementar planificación fiscal y patrimonial (trusts, vehículos societarios) y promover educación financiera y preparación generacional. Al combinarlos, estos instrumentos buscan preservar escala, coherencia estratégica y valores familiares a largo plazo.
2.2 Definición y tipologías de single family office y multi-family office
Rivo-López et al. (2017) señalan que las familias de alto patrimonio en América, Europa y Asia a menudo son atendidas por FO originadas, en muchos casos, por las propias familias empresarias. No existe consenso sobre una definición única de las FO. Rivo-López et al. (2021) recopilaron dieciséis definiciones distintas propuestas por diversos investigadores. Según Decker y Lange (2016), las FO, dependiendo de a quiénes atienden, podrían ser consideradas como una single-family office (SFO), entidad que proporciona servicios a una familia de sangre, mientras que una MFO es una entidad que sirve a múltiples familias no relacionadas. Sin embargo, Rosplock (2014) introduce una nueva categoría de MFO afiliado (affiliated MFO, AMFO), una institución (financiera o no) que presta servicios financieros a las familias.
El concepto tradicional de una SFO es el de un negocio gestionado por una familia y para ella. Su función principal es centralizar la gestión de todos los activos familiares. Sus recursos financieros provienen del capital de la familia empresaria que, a menudo, se ha acumulado a lo largo de generaciones (Rivo-López et al., 2017). Liechtenstein et al. (2008) establecen que las actividades realizadas por las FO pueden clasificarse en tres grupos: actividades relacionadas con la inversión, es decir, asignación de activos, selección y seguimiento de gestores, ejecución de inversión y medición del rendimiento de la inversión; actividades relacionadas con la familia, las cuales corresponden a filantropía, gestión de riesgos, seguros, educación de la próxima generación, servicios de consejería y seguridad, y planificación patrimonial; y actividades relacionadas con la administración, es decir, productos y servicios bancarios, administración financiera, agregación de información e informes a clientes, servicios legales, soluciones y soporte tecnológico, contabilidad fiduciaria y contabilidad de asociaciones y fondos.
Según Kozińska (2021), el concepto de FO fue introducido por primera vez en 1980 por el sociólogo Dunn (1980), quien describió a las FO como la entidad responsable de administrar las finanzas de familias ricas, cuyo poder económico podría ser diluido con el paso de los activos a las siguientes generaciones.
Martinez y Tapia (2024) clasifican las SFO en función de un análisis de conglomerados jerárquico e identifica cuatro tipologías de oficinas: SFO doméstico (domestic single-family office, DFO), compañía holding (holding company, HC), firma de inversión (investment firm, IF) y SFO totalmente integrado (fully integrated single-family office, FFO). Martinez y Tapia (2024) identifican la IF como aquella responsable de gestionar el patrimonio de la familia de una manera profesional, pero con un enfoque estrictamente financiero o de inversión. Asimismo, Martinez y Tapia (2024) proponen un marco teórico sobre la evolución de la SFO basado en tres factores: el monto de los activos bajo gestión (assets under management), el nivel de profesionalismo y de sofisticación, y sus prioridades. Típicamente, se observa que las FO se inician a través de un DFO, que típicamente gestionan un modesto nivel de activos. Con el tiempo, y en función de las prioridades de la familia, se observa una transición hacia una HC o hacia un FFO. Adicionalmente, una HC con mayor nivel de activos puede evolucionar hacia una IF o una FFO.
Según Fortunato et al. (2025), las SFO gradualmente fueron expandiendo sus servicios para incluir otras familias con similares necesidades, lo que originó las MFO. Por su parte, Ventrone (2005) sugiere que, en el tiempo, la acumulación de conocimiento y habilidades, así como el deseo de mejorar la eficiencia financiera de las oficinas familiares, condujo a algunas SFO a expandir gradualmente su grupo de clientes, lo que derivó en la creación de las MFO.
Schickinger et al. (2023) señalaron que el proceso de toma de decisiones de las SFO se vio afectada por los aspectos únicos de la participación familiar, tales como la gestión conjunta de la propiedad (Hutchinson, 1995; Pierce et al., 2001), las intenciones transgeneracionales (González et al., 2013) y la búsqueda de objetivos no económicos relacionados con el bienestar socioemocional (Gómez-Mejía et al., 2007; Molly et al., 2019), lo que finalmente estructuró y organizó las SFO.
Por su parte, Habbershon et al. (2003) categorizaron las estructuras de las FO según las dimensiones de propiedad, gestión y cliente. En este sentido, respecto a la propiedad, sugieren una tipología más precisa de las FO que va más allá de la simple división entre SFO y MFO, sugeridas por Fernández-Moya y Castro-Balaguer (2011) y Hauser (2001). En muchos casos, las MFO también incluyen accionistas que no son miembros de las familias a las que sirven las oficinas. En este caso, se configura una tercera tipología denominada oficina familiar profesional (professional family office, PFO) (Hauser, 2001). Respecto a la gestión, el involucramiento de la familia afecta la estructura y control de la oficina familiar (Gray, 2005). En este sentido, surge la oficina dominada por la familia si el CEO es un familiar; mientras que la oficina no dominada será aquella en la que el CEO es un externo. Por último, respecto a la base de clientes, la oficina familiar se categoriza como una privada o una abierta. Una estructura privada se caracteriza por la gestión exclusiva de los activos de una sola familia o de múltiples familias propietarias de la oficina familiar, mientras que una estructura abierta involucra la gestión de activos de familias externas que no forman parte del accionariado de la oficina. Las combinaciones de estas dimensiones generan tipologías concretas; por ejemplo, las SFO privadas dominadas por la familia, las SFO abiertas dirigidas por gestores no familiares, etcétera.
De acuerdo con lo señalado por el Family Office Exchange (s. f.), una MFO es una firma compuesta por un equipo multidisciplinario de profesionales que ofrecen asesoría financiera integral a sus clientes. Otra característica importante de las MFO, y es una que los hace únicos, es que asesoran a más de un grupo familiar core que no es descendiente directo o relacionado al patriarca de dicha familia core (Hamilton, 2002). En esa línea, Hamilton (2002) también establece que los servicios que las MFO deben ofrecer a sus clientes incluyen: asesoría tributaria y planificación patrimonial, asesoría en la estrategia de inversión, administración de los bienes o asuntos de la familia, gestión del riesgo, gestión del estilo de vida, reportería y flujo de la información, legado familiar y filantropía.
De acuerdo con Rosplock (2014), el modelo más profesional de las MFO, basado en los valores de cada empresa, comprende una gama de servicios que pueden ser categorizados en cinco clases: gestión de inversiones, planificación avanzada, servicios administrativos, servicios de estilo de vida y banca de inversión. Sin embargo, independientemente del servicio ofrecido, las FO auténticas reciben una compensación únicamente por la gestión de inversiones, mientras que los demás servicios se incluyen en las comisiones de gestión y rendimiento (Fortunato et al., 2025).
Según De Oliveira et al. (2023), otro aspecto diferenciador entre los distintos autores corresponde al momento apropiado para constituir una oficina de familia. Normalmente, se constituyen después de vender el negocio familiar (Garnham, 2001; Gray, 2005; Montford, 2004). En los Estados Unidos, estas organizaciones son creadas por familias con patrimonios que exceden los US$ 30 millones (Montford, 2004). Sin embargo, no hay consenso dado que algunas familias con activos mayores a US$ 100 millones requieren una oferta de servicios más especializados, mientras que aquellas con patrimonios entre los US$ 10 millones y los US$ 50 millones utilizan los servicios ofrecidos por los bancos (Hamilton, 2007).
Otros autores entienden que familias con activos entre los US$ 25 millones y los US$ 50 millones justifican la contratación de una MFO (Benson, 2007). Gray (2011) reporta que familias con activos entre los US$ 150 millones y los US$ 200 millones pueden justificar mantener una SFO. De acuerdo con Martiros y Millay (2006), es justificado mantener una SFO con activos entre los US$ 50 millones y los US$ 100 millones. Además, se entiende que hay diferentes tipos de SFO: un FO básico puede ser creado a partir de US$ 50 millones, mientras que una estructura completa es accesible para familias con más de US$ 1000 millones. Por su parte, Handler (2017), Gray (2005) y De Massis et al. (2021) sugieren que lo que determina la estructura y organización de las FO es la necesidad de gestión y la complejidad del patrimonio, y no necesariamente el tamaño.
Zellweger y Kammerlander (2015) sostienen que la creciente heterogeneidad entre los miembros de la familia da lugar a family blockholder conflicts (conflictos entre accionistas familiares) que las familias intentan mitigar separando sus activos mediante estructuras intermedias. En este sentido, se puede crear una uncoordinated family —estructura en la cual no hay separación entre las familias y sus negocios— y una embedded family office —estructura en la cual la separación es limitada, al asignarle a personal de la empresa familiar el encargo de gestionar los temas de la familia—.
Adicionalmente, se consideran estructuras como el SFO, en el cual se observa una separación alta, y el family trust/foundation, en el que la separación de los asuntos de la familia es completa. Sin embargo, si dicha separación reduce los conflictos entre propietarios, esto ocurre a costa de inducir elevados doubleagency costs cuando se inserta un primer agente fiduciario entre los propietarios y los gestores. Por lo tanto, la elección institucional implica un tradeoff entre reducir conflictos intrafamiliares y aumentar riesgos de agencia que deben gestionarse mediante diseño de incentivos, transparencia y mecanismos de control.
Adicionalmente, como consecuencia de costos crecientes de cumplimiento, mayores demandas de servicio y complejidad por inversiones alternativas, según Elliott (2010), muchas familias evalúan transformar su SFO a una MFO para beneficiarse de las economías de escala. Sin embargo, son muy pocas las organizaciones que logran realizar la transición de una manera exitosa. Según Elliott (2010), existen varias estrategias importantes que se requieren implementar para que la transición a una MFO sea exitosa. Entre ellas destacan:
a. Tratar por igual a clientes accionistas y no accionistas
b. Enfocarse en familias de muy alto patrimonio
c. Incorporar directores externos para gobernanza y credibilidad
d. Mantener el nivel de servicio característico de una SFO (número de clientes por asesor)
e. Atraer y retener talento profesional mediante incentivos y participación de gestión
La transformación solo funciona cuando concurren un compromiso a largo plazo, un capital suficiente, una cultura compatible y un equipo profesional. Para muchas familias, la alternativa óptima puede ser fusionar, vender o reducir servicios en lugar de construir una MFO propia.
Por su parte, Wessel et al. (2014) sostienen que no existe un modelo único de FO. En este sentido, se clasifican las FO según tres dimensiones: propiedad (single versus multi; propietarios profesionales/PFO), gestión (family-dominant versus non-family-dominant, centrada en el gerente general) y clientela (private versus open). Las combinaciones de propiedad, gestión y tipo de clientela conducen a distintas prioridades entre objetivos financieros y no financieros. Por tanto, requieren combinaciones específicas de controles formales (outcome y behaviour) e informales (confianza, valores) para alinear agentes y propietarios, de modo que las familias orientadas a preservar legado optarán por estructuras family-dominant con mayor control informal, mientras que aquellas centradas en rendimiento preferirán las MFO o las PFO con controles formales.
Block y Eroglu (2024) sostienen que la SFO debe concebirse como una tipología heterogénea cuyo valor diferencial radica en centralizar la gestión integral del patrimonio para preservar el legado familiar —tanto económico como cultural— y facilitar la transmisión intergeneracional, pero con variaciones importantes según su grado de conexión con la empresa originaria y su nivel de profesionalización. De esta manera, algunas SFO mantienen una fuerte identidad familiar y orientación emprendedora mientras que otros actúan como inversores profesionales con foco financiero, lo que condiciona su gobernanza, su propuesta de servicios y su capacidad de monitoreo (Rivo-López et al., 2017; Schickinger et al., 2022).
La investigación muestra una ausencia de consenso sobre la definición, tipología y propuesta de valor de las SFO y MFO. Mientras algunos autores mantienen definiciones tradicionales y umbrales patrimoniales diferenciados (Decker & Lange, 2016; Gray, 2011; Montford, 2004), otros introducen categorías intermedias y profesionales (Habbershon et al., 2003; Hauser, 2001; Rosplock, 2014) y proponen tipologías más matizadas según propiedad, gestión y clientela (Martinez & Tapia, 2024; Wessel et al., 2014). Asimismo, no hay un acuerdo acerca de las funciones, la propuesta de valor (Liechtenstein et al., 2008; Hamilton, 2002) y sobre los factores que explican la evolución de las SFO a MFO (Elliot, 2010; Fortunato et al., 2025; Ventrone, 2005).
Estas divergencias, que incluyen umbrales de riqueza que justifican la constitución de las FO (Benson, 2007; De Oliveira et al., 2023), tradeoffs entre separación familiar y costos de agencia (Zellweger & Kammerlander, 2015), y la influencia del grado de profesionalización, dificultan la comparación empírica y la construcción de marcos normativos uniformes. Por tanto, resulta necesario avanzar hacia un marco integrador que articule definiciones operativas mínimas (dimensiones, funciones y métricas de desempeño) y que sea validado mediante estudios empíricos comparativos que permitan contrastar tipologías contextualizadas por tamaño patrimonial, niveles de profesionalización y objetivos familiares (Rivo-López et al., 2017; Schickinger et al., 2022).
2.3 Debate sobre homogeneidad global versus adaptación local
En un intento de entender la dinámica existente entre la posible homogeneidad aparente observada en los servicios y la estructura de las MFO frente a la adaptabilidad de estos de acuerdo con las necesidades y características de los clientes que atienden, hemos identificado las teorías de algunos investigadores que podrían contribuir a comprender la dinámica detrás de lo observado en las MFO.
En su artículo “On the Difference Between the Social and the Cultural: Reconstructing Historical-Geographical Materialism”, Gündoğan (2021) analiza las relaciones de diferentes fenómenos mediante una metodología de comparación de opuestos entre sí a través del espacio. De esta manera, aborda los siguientes fenómenos: social y cultural; natural y cultural; universal y particular; similar y diferente. Según Gündoğan (2021), la transición entre lo universal y lo particular constituye una problemática de espacio, en la que el espacio realiza lo social como cultura y la cultura es la única realización de lo social.
De acuerdo con lo señalado por Gündoğan (2021), para entender a las sociedades, es fundamental diferenciar entre lo social (fuerzas universales) y lo cultural (sus manifestaciones particulares), y reconocer que el espacio actúa como el mediador esencial en el que lo universal se “particulariza” y lo social se “construye culturalmente”. Gündoğan (2021) defiende una visión dialéctica en la que los procesos de globalización y universalización siempre interactúan con —y son moldeados— por contextos históricos, geográficos y culturales específicos, lo que genera una complejidad de diferencias que no se eliminan, sino que persisten y se transforman.
Sharifonnasabi et al. (2020) sintetizan la teoría de la cultura del consumidor (TCC) y, en especial, prestan relevancia a comprender cómo la globalización afecta a los consumidores en un contexto de resurgimiento del nacionalismo y del impacto de las fuerzas globales. De este modo, Sharifonnasabi et al. (2020) identifican tres perspectivas teóricas clave en la investigación de la TCC sobre la globalización:
- Homogeneización: se conceptualiza la globalización como la imposición de bienes e ideas globales que desplazan las culturas locales. La TCC, sin embargo, matiza esta visión al mostrar que los consumidores a menudo resisten, adaptan la cultura global y forjan identidades híbridas, lo que puede atenuar la desautonomización predicha por esta perspectiva.
- Glocalización: se entiende la glocalización como un proceso bidireccional en el que lo global y lo local se interpenetran, lo que resulta en una hibridación cultural. La TCC extiende esta idea al destacar cómo la glocalización empodera a los consumidores, quienes activamente se apropian, rechazan o transforman las ofertas globales, dándoles significados locales.
- Desterritorialización: se enfoca en la desvinculación de la cultura de ubicaciones físicas específicas, que da lugar a flujos globales y mercados descentralizados. La TCC analiza cómo esto crea nuevas subjetividades globales (identidades nómadas o cosmopolitas) y puede legitimar prácticas antes estigmatizadas, aunque también reconoce sus “lados oscuros”, como la pérdida de estatus o de control.
Aksom y Tymchenko (2020) adoptan la perspectiva de la teoría institucional clásica para enmarcar el fenómeno de las organizaciones en general, cuyos planteamientos podrían aplicarse a las MFO. Por su parte, DiMaggio y Powell (1983) entienden dicho campo como un sistema que tiende, bajo presiones institucionales coercitivas, normativas y miméticas, hacia la homogeneidad organizacional. Desde esa óptica, la convergencia global no es un accidente ni solo un efecto de la racionalidad económica, sino una tendencia predecible y direccionada. En tal sentido, las FO que buscan legitimidad y acceso a recursos externos incorporan prácticas, estructuras legales y mecanismos de gobernanza similares, lo que produce isomorfismo a nivel de campo (DiMaggio & Powell, 1983; Meyer & Rowan, 1977). La aportación central de Aksom y Tymchenko (2020) es señalar que una teoría científica útil debe formular predicciones direccionales y límites claros. Por ello, para explicar la homogeneidad observada en las MFO resulta fructífero partir del núcleo de la teoría de isomorfía como hipótesis central (Aksom & Tymchenko, 2020; Palmer et al., 2008).
Al mismo tiempo, y siguiendo la recomendación de los autores, se reconoce que la convergencia no elimina la posibilidad de adaptación local. El concepto de decoupling (Meyer & Rowan, 1977) y las condiciones moderadoras —grado de institucionalización del entorno, fuerza de control familiar, horizonte temporal y redes sociales— permiten explicar por qué persisten diferencias operativas y culturales entre las FO en distintos contextos (Battilana, 2006; Oliver, 1991; Tolbert & Zucker, 1983). Así, se propone una estrategia analítica doble: usar la teoría de isomorfía como hard core para predecir cuándo y dónde la homogeneidad será más probable y especificar condiciones y mecanismos de resistencia o adaptación (agencia familiar, identidades patrimoniales, ventajas competitivas locales) que moderen la convergencia y permitan formular proposiciones falsables sobre la coexistencia de homogeneidad global y adaptación local (Aksom & Tymchenko, 2020; Greenwood & Suddaby, 2006).
Schickinger et al. (2023) sostienen que las SFO no constituyen un conjunto homogéneo, sino que muestran una heterogeneidad significativa que debe ser considerada explícitamente. Concretamente, proponen una taxonomía bidimensional: la familia aún posee la empresa familiar original y la generación de la SFO explica diferencias sistemáticas en objetivos familiares, comportamiento inversionista y mecanismos de gobernanza. Asimismo, advierten que ignorar dichas dimensiones conduce a conclusiones equívocas al comparar las SFO entre sí o con las MFO (Schickinger et al., 2023).
La literatura muestra una tensión persistente entre fuerzas de homogeneización, explicadas por la isomorfía institucional (Aksom & Tymchenko, 2020; DiMaggio & Powell, 1983), y procesos de adaptación local y cultural (Gündoğan, 2021; Sharifonnasabi et al., 2020) que permiten explicar tanto la aparente similitud estructural de muchas MFO como de sus variaciones operativas y simbólicas. Este debate sugiere adoptar una estrategia analítica dual: usar la teoría de la isomorfía para predecir condiciones y ámbitos en los que la convergencia será más probable, y, simultáneamente, identificar mecanismos de decoupling y moderadores contextuales (grado de institucionalización, fuerza familiar, generaciones, redes locales), tal como indican Meyer y Rowan (1977), Oliver (1991) y Greenwood y Suddaby (2006) para explicar las persistentes heterogeneidades observadas (Schickinger et al., 2023). Por último, se requiere evidencia empírica comparativa que operacionalice estas dimensiones y valide tipologías contextuales, lo que permite avanzar hacia marcos explicativos que integren tanto la homogeneidad estructural como la adaptabilidad local de las MFO (Palmer et al., 2008).
2.4. La riqueza socioemocional
El concepto de riqueza socioemocional (socioemotional wealth, SEW) fue introducido por primera vez por Gómez-Mejía et al. (2007), aludiendo a las recompensas no económicas que los dueños de empresas familiares obtienen de sus negocios, lo que se constituye en un factor esencial en sus decisiones estratégicas.
De acuerdo con Gómez-Mejía et al. (2007), la SEW se define como “non-financial aspects of the firm that meet the family’s affective needs, such as identity, the ability to exercise family influence, and the perpetuation of the family dynasty [los aspectos no financieros de la empresa que satisfacen las necesidades afectivas de la familia, como la identidad, la capacidad de ejercer influencia familiar y la perpetuación de la dinastía familiar]” (p. 106). Esta es una perspectiva de investigación que se centra en los aspectos no económicos de las empresas familiares y se basa en el modelo de agencia conductual. Según Berrone et al. (2012), Deephouse y Jaskiewicz (2013), Hauck et al. (2016) y Naldi et al. (2013), el SEW es un factor único que diferencia a las empresas familiares de las no familiares, además de explicar la heterogeneidad de las empresas familiares.
Flen Rosi y Rojas-Vallejos (2024) sostienen que el concepto de SEW constituye el eje que orienta las decisiones y la gobernanza de las FO, pues estas priorizan la preservación de la identidad, el control y la continuidad dinástica por encima de objetivos meramente financieros. Dicha orientación protege la cohesión y reputación familiar, pero puede también generar aversión al riesgo e inhibir innovación a menos que las FO integren mecanismos de gobernanza y redes externas que permitan conciliarlas (Berrone et al., 2012; Chrisman et al., 2015; Gómez-Mejía et al., 2007; Hernández-Perlines et al., 2023).
Reina et al. (2023) sostienen que la SEW es el núcleo afectivo-organizacional que orienta las decisiones de las oficinas familiares, por lo que es central para comprender la lógica y las decisiones de las FO. Además, definen la SEW como un conjunto de beneficios no financieros que fluyen desde la empresa hacia la familia (identidad, control, reputación, vínculos internos y externos, continuidad dinástica, etcétera) y que actúan como antecedentes, consecuencias y moderadores de estrategias. Reina et al. (2023) enfatizan la heterogeneidad de la SEW y recomiendan medirla de manera multidimensional, a través de un modelo conceptual de once dimensiones: control de los miembros familiares empleados en la empresa, compromiso familiar, influencia de la familia no empleada en la empresa, continuidad de la dinastía familiar, vínculos sociales externos, vínculos sociales internos, reputación familiar, reputación corporativa, enriquecimiento familiar, imagen familiar y SEW global. Asimismo, advierten que, en las FO, la preservación de la SEW puede potenciar capacidades dinámicas y performance, así como restringir la innovación o la internacionalización según las prioridades familiares y el contexto. Es decir, se recomienda medir la SEW de forma multidimensional (no solo proxies de propiedad) para entender cómo las FO equilibran objetivos afectivos y económicos.
Por su parte, Berrone et al. (2012) proponen el modelo FIBER (cuyas siglas en inglés representan familia, identidad, apego, emoción y relación) para medir la SEW. Para ello, se desglosa la SEW en cinco dimensiones: control familiar e influencia, el cual evalúa el deseo de perpetuar el control directo o indirecto en la firma; identificación de los miembros de la familia con la empresa, entendiendo la mezcla del yo con el negocio, preocupándose por la imagen familiar; lazos sociales vinculantes, valorando los beneficios de redes cerradas, confianza relacional y solidaridad interpersonal; apego emocional de la familia, que corresponde a las emociones que influyen en la organización; y renovación de los lazos familiares a través de la sucesión intrafamiliar, que se basa en la preocupación por transferir el negocio a futuras generaciones.
Martinez y Tapia (2024) exploran las diferencias en la riqueza socioemocional entre las FO. En esta línea, múltiples indicadores han sido empleados para medir la SEW, incluyendo la antigüedad de la firma, la propiedad de familia en la FO, el involucramiento en la gestión, en qué generación se encuentra la familia y las intenciones respecto al control transgeneracional (Hauck et al., 2016). Según Martinez y Tapia (2024), una versión simplificada del modelo FIBER, conocida como la escala REI (renovación, emoción e identificación), enfatiza en la renovación de los lazos familiares, el apego emocional entre los miembros y la identificación de los miembros de la familia con la firma (Hauck et al., 2016).
Considerando las características de las SFO, Martinez y Tapia (2024) evalúan la SEW según la antigüedad de la firma y el control generacional ejercido por la familia. Además, encuentran que las FO más antiguas, así como aquellas gestionadas por generaciones más avanzadas, son más propensas a fomentar la continuidad y la preservación de la SEW. Además, examinaron el horizonte temporal de sus estrategias financieras y encontraron que una orientación a largo plazo está más estrechamente alineada con el deseo de continuidad familiar.
Hernández-Perlines et al. (2025) adoptan el marco de capacidades dinámicas y la SEW para explicar la tensión entre homogeneidad global y adaptación local en las MFO. Desde esta perspectiva, la capacidad de absorción y la capacidad innovadora habilitan a las FO para captar conocimiento externo (normas, tecnologías y proveedores globales) y transformarlo en prácticas y servicios profesionales. Dicho proceso tiende, en ausencia de fuertes prioridades familiares, a generar convergencia operativa y estandarización a escala (Hernández-Perlines et al., 2025). Por lo tanto, la profesionalización impulsada por altas capacidades dinámicas puede favorecer la homogeneidad formal (estructuras, procesos y proveedores) que facilita legitimidad y acceso a mercados y recursos.
No obstante, siguiendo también la evidencia y el argumento central de Hernández-Perlines et al. (2025), la preservación de la SEW (control/influencia, identificación familiar, lazos, apego emocional y sucesión) modera ese efecto. Cuando la SEW es elevada, las FO emplean sus capacidades dinámicas para adaptar —más que para copiar— soluciones externas, y priorizan la customización que protege el legado y los valores familiares. De esta manera, la interacción entre capacidades dinámicas y la SEW explica por qué coexisten homogeneidad visible (estandarización formal) y adaptación local profunda en la operativa y la oferta (Berrone et al., 2012; Hernández-Perlines et al., 2025). En consecuencia, la hipótesis operativa de la tesis de Hernández-Perlines et al. (2025) será que las MFO con alta capacidad de absorción y baja SEW tenderán a converger globalmente, mientras que las FO con alta SEW usarán esas mismas capacidades para producir soluciones diferenciadas alineadas con objetivos no económicos.
Para explicar la tensión entre homogeneidad global y adaptación local en las MFO, Hernández-Perlines et al. (2020) desarrollaron un marco teórico en el que la preservación de la SEW actúa como antecedente de la orientación emprendedora (EO), y esta, a su vez, impulsa resultados internacionales y de mercado. Aplicado al contexto de las FO, altos niveles de SEW (control/influencia familiar, identificación, lazos, apego emocional y sucesión) condicionan cómo se traducen, en la práctica, las capacidades emprendedoras. En las FO con baja prioridad por la SEW, la EO tiende a traducirse en adopción y estandarización de mejores prácticas globales (homogeneidad operacional). En las FO con alta SEW, la EO se emplea para adaptar y customizar soluciones que preserven el legado y el control familiar (adaptación local) (Berrone et al., 2012; Hernández-Perlines et al., 2020).
Ramírez-Solís et al. (2024) sostienen que la SEW condiciona la EO de las FO y que ese efecto opera en gran medida a través del capital social familiar (family social capital, FSC) como mediador. Cuando la familia convierte sus prioridades socioemocionales en redes y reputación (FSC), facilita la captura de información, recursos y alianzas que transforman la EO en acciones concretas (innovación, proactividad y asunción de riesgo) (Ramírez-Solís et al., 2024). Al aplicarse a la dicotomía de homogeneidad global versus adaptación local, el modelo sugiere que las MFO con menor énfasis agregado en la SEW y con fortaleza en el FSC de tipo bridging tenderán a traducir la EO en estandarización y expansión (homogeneidad operativa), mientras que las SFO con alto SEW y FSC orientado al bonding usarán la EO para adaptar externamente prácticas y ofrecer soluciones personalizadas que preserven el legado y el control (adaptación local) (Berrone et al., 2012; Ramírez-Solís et al., 2024).
Por su parte, Rivera-Álvarez et al. (2023) sostienen que la SEW (modelo FIBER) y el FSC explican por qué las FO pueden seguir trayectorias diferentes frente a presiones de estandarización. Cuando la dotación familiar prioriza el control, la reputación y la continuidad, la SEW asociada a estas prioridades se convierte en un recurso bonding (FSC) que dirige la orientación estratégica hacia la adaptación local y la personalización de servicios para preservar el legado familiar. Por el contrario, las oficinas con menor centralidad de SEW y un FSC orientado al bridging (alianzas profesionales) tenderán a traducir la orientación emprendedora en una estandarización operativa y en expansión —es decir, homogeneidad— (Rivera-Álvarez et al., 2023). Este enfoque empírico-teórico coincide con la visión de que la SEW puede impulsar prácticas proactivas de responsabilidad y legitimar tanto la personalización como la profesionalización, según el tipo de redes que la familia construya (Berrone et al., 2012; Rivera-Álvarez et al., 2023).
De acuerdo con lo señalado por Block y Eroglu (2024), la forma de control de la propiedad (a través de una SFO frente al control directo de la familia empresaria) y el grado de conexión psicológica con la firma explican diferencias en la política de liquidez. Una SFO que controla una firma tiende a mantener más caja por menor supervisión e incentivos distintos (Block & Eroglu, 2024). En este sentido, el grado de vinculación psicológica con la empresa explica por qué una SFO tiende a homogeneizar prácticas globales, mientras que otras optan por adaptar localmente sus servicios. Las firmas controladas por una SFO muestran niveles de liquidez y comportamientos de conservación de caja mayores debido a una supervisión más débil y a incentivos distintos, especialmente cuando la SFO se ha desvinculado del negocio familiar original, lo que facilita el acaparamiento de efectivo y genera ineficiencias en la utilización del capital (Block & Eroglu, 2024).
Krüger et al. (2025) concluyen que las SFO funcionan como vehículos efectivos para preservar la identidad de la familia empresaria (business family identity, BFI) mediante múltiples configuraciones equifinales que combinan la composición de la cartera, estructuras de gobernanza y la intensidad de servicios. En particular, Krüger et al. (2025) destacan que la intensidad de servicios actúa como condición catalizadora indispensable que activa y permite operacionalizar los demás “portadores de identidad”, y que las SFO pueden sustituir o complementar a la empresa familiar como un ancla identitaria según el contexto organizacional.
Por su parte, Welch y McIntyre (2015) sostienen que las MFO deben priorizar la simplicidad y centrarse en las actividades de mayor valor para las familias (planificación sucesoria, impacto de las inversiones, optimización fiscal y gestión de beta), mientras externalizan o racionalizan funciones mercantilizadas de inversión (por ejemplo, mediante la tercerización del gerente de inversiones) y emplean tecnología y reportería avanzadas para demostrar su valor frente a la creciente mercantilización y desintermediación del mercado. En esa línea, Block et al. (2024) argumentan que las SFO, si bien son heterogéneos, como propietarios, ya no mantienen un vínculo emocional y social tan fuerte con las empresas de su cartera en comparación con las familias emprendedoras que poseen una empresa familiar.
En conclusión, la evidencia revisada indica que la SEW constituye un determinante central en la configuración estratégica y operativa tanto de las SFO como de las MFO. Por su parte, la SEW (Gómez-Mejía et al., 2007) y sus dimensiones FIBER (Berrone et al., 2012) condicionan las prioridades de control, identificación, lazos y apego emocional que modulan la orientación temporal y la propensión a preservar el legado frente a la búsqueda de eficiencia profesional (Krüger et al., 2025; Martinez & Tapia, 2024). Las capacidades dinámicas y la profesionalización facilitan la convergencia operativa, pero su efecto homogeneizador queda moderado por altos niveles de SEW, que inducen la adaptación y la personalización de las soluciones para proteger los valores familiares (Hernández-Perlines et al., 2020; Rivera-Álvarez et al., 2023).
Asimismo, el capital social familiar actúa como mediador de esta relación, canalizando la orientación emprendedora hacia la estandarización o la diferenciación según predomine un FSC de bridging o de bonding (Ramírez-Solís et al., 2024; Rivera-Álvarez et al., 2023). Finalmente, aspectos prácticos como la estructura de control (SFO versus MFO), la política de liquidez y la intensidad de servicios influyen en la traducción empírica de la SEW en decisiones de gobernanza y de oferta de valor (Block & Eroglu, 2024; Welch & McIntyre, 2015), por lo que futuros estudios empíricos deberían operacionalizar conjuntamente las dimensiones de la SEW, las capacidades dinámicas y el capital social para explicar y predecir las trayectorias divergentes de las FO.
3. PROBLEMAS Y PREGUNTAS DE INVESTIGACIÓN
3.1. Problema general de investigación
Existe una limitada comprensión teórica y empírica sobre el grado de homogeneidad y heterogeneidad de las MFO en términos de estructura, servicios, gobernanza y prácticas operativas a nivel global, con un especial vacío en América Latina, lo que restringe el desarrollo de marcos conceptuales, métricas comparables y evidencia que sustente la toma de decisiones estratégicas, regulatorias y de gestión patrimonial.
3.2. Problemas específicos
- Persisten inconsistencias conceptuales y ausencia de tipologías estandarizadas que impiden la clasificación comparativa de las MFO.
- Existe una limitada disponibilidad de evidencia empírica sistemática y bibliométrica que permita analizar la evolución, la cobertura y las redes de investigación sobre las MFO y la SEW.
- Se desconoce en qué medida las diferencias observadas en las MFO responden a factores contextuales (regulatorios, culturales o institucionales), particularmente en América Latina, o a configuraciones propias del modelo de negocio.
3.3. Pregunta general de investigación
¿Cuál es el grado de homogeneidad y heterogeneidad de las MFO desde una perspectiva bibliométrica y conceptual, considerando su evolución, estructura teórica y contextualización en América Latina?
3.4. Preguntas específicas
- ¿Qué patrones de homogeneidad y adaptación local se identifican en la literatura científica sobre las MFO en términos de enfoques conceptuales y operativos?
- ¿Cuál es la cobertura, evolución y estructura bibliométrica de la investigación sobre las MFO y la SEW, considerando autores, revistas, redes de colaboración y tendencias temáticas?
- ¿Cuál es el posicionamiento y grado de desarrollo de América Latina en la producción científica sobre las MFO y qué vacíos, particularidades y oportunidades de investigación presenta?
4. METODOLOGÍA
A través de un estudio bibliométrico descriptivo, se realizó una revisión sistemática de la literatura existente publicada en la base de datos Scopus. En este sentido, se llevó a cabo una búsqueda exhaustiva, entre los meses de noviembre (2025) y enero (2026), orientada a identificar la producción científica relacionada con la estructura de las MFO. Para ello, se utilizaron palabras clave específicas en el buscador de Scopus. De esta manera, se seleccionaron las siguientes palabras clave que condujeron el trabajo de investigación: multifamily office, multi-family office, single family office, family office, socioemotional wealth, socioemotional wealth, family office y homogenization.
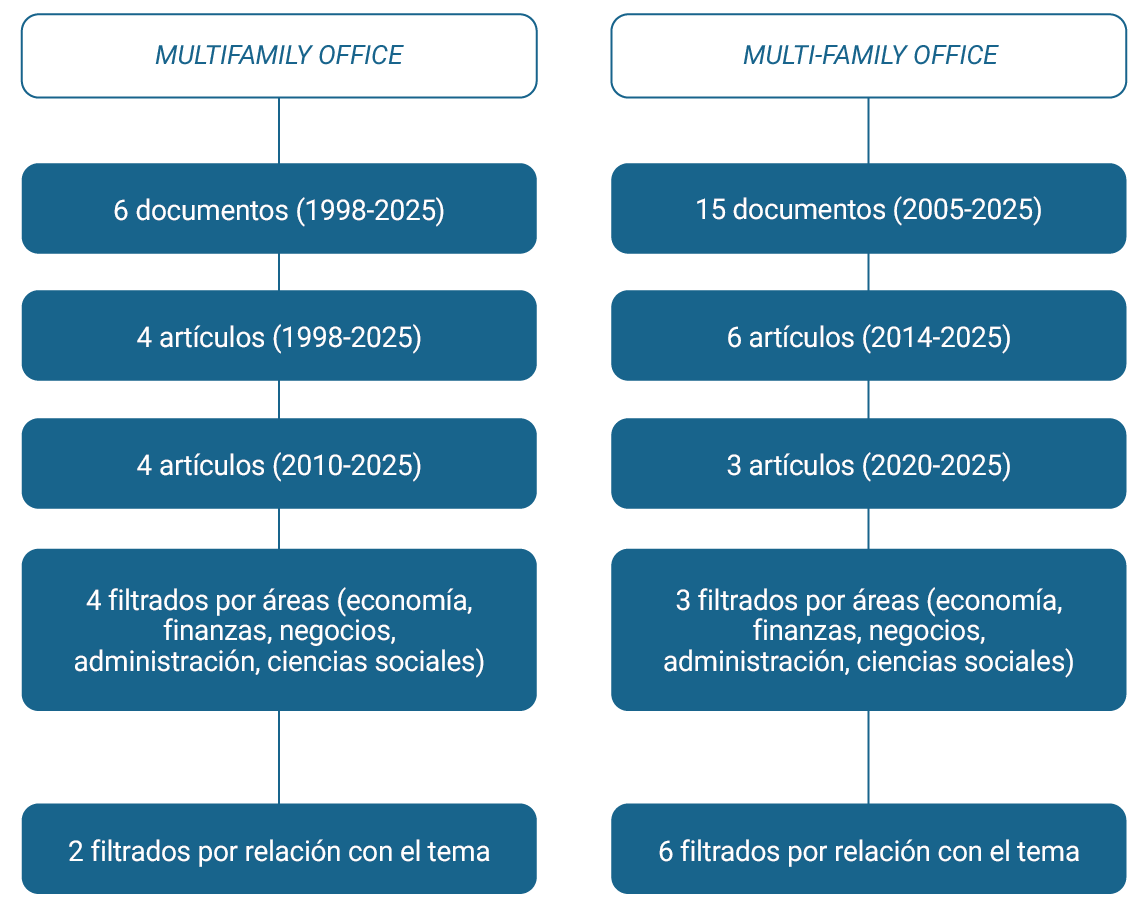
Al ingresar la palabra multifamily office en el buscador de Scopus (Figura 5), se encontró una muestra de seis documentos publicados entre 1998 y el 2025. Al identificar cuáles correspondían a artículos de investigación, la muestra se redujo a cuatro. Luego, se introdujo un filtro adicional correspondiente al área temática, a fin de que los artículos identificados correspondieran a las áreas de economía, econometría, finanzas, negocios, administración y contabilidad. Este filtro confirmó que los cuatro artículos seleccionados se encontraban dentro de las áreas temáticas definidas. Al revisar los resúmenes de los artículos, se eliminaron dos artículos, pues no correspondían al tema de la investigación. Así, quedaron dos artículos relevantes para el análisis bibliométrico.
Por otro lado, al ingresar la palabra multi-family office en el buscador de Scopus (Figura 5), se encontraron quince documentos publicados entre el 2005 y el 2025. Al identificar cuáles correspondían a artículos de investigación, la muestra se redujo a seis. Luego, se introdujo un filtro adicional correspondiente al año de publicación, con la finalidad de identificar la producción de los últimos cinco años. Con este filtro, la muestra se redujo a tres artículos. En este punto, se ingresó un filtro adicional correspondiente al área temática, a fin de que los artículos identificados correspondieran a las áreas de economía, finanzas, negocios, administración y ciencias sociales. Esto confirmó que los tres artículos seleccionados correspondían al área de investigación. Al revisar los resúmenes de los artículos, se confirmó que los seis artículos estaban relacionados con el tema de la investigación, por lo que se decidió mantener los seis artículos relevantes para el análisis bibliométrico, independientemente del año de publicación.
Figura 5
Búsqueda en Scopus de multifamily office y multi-family office
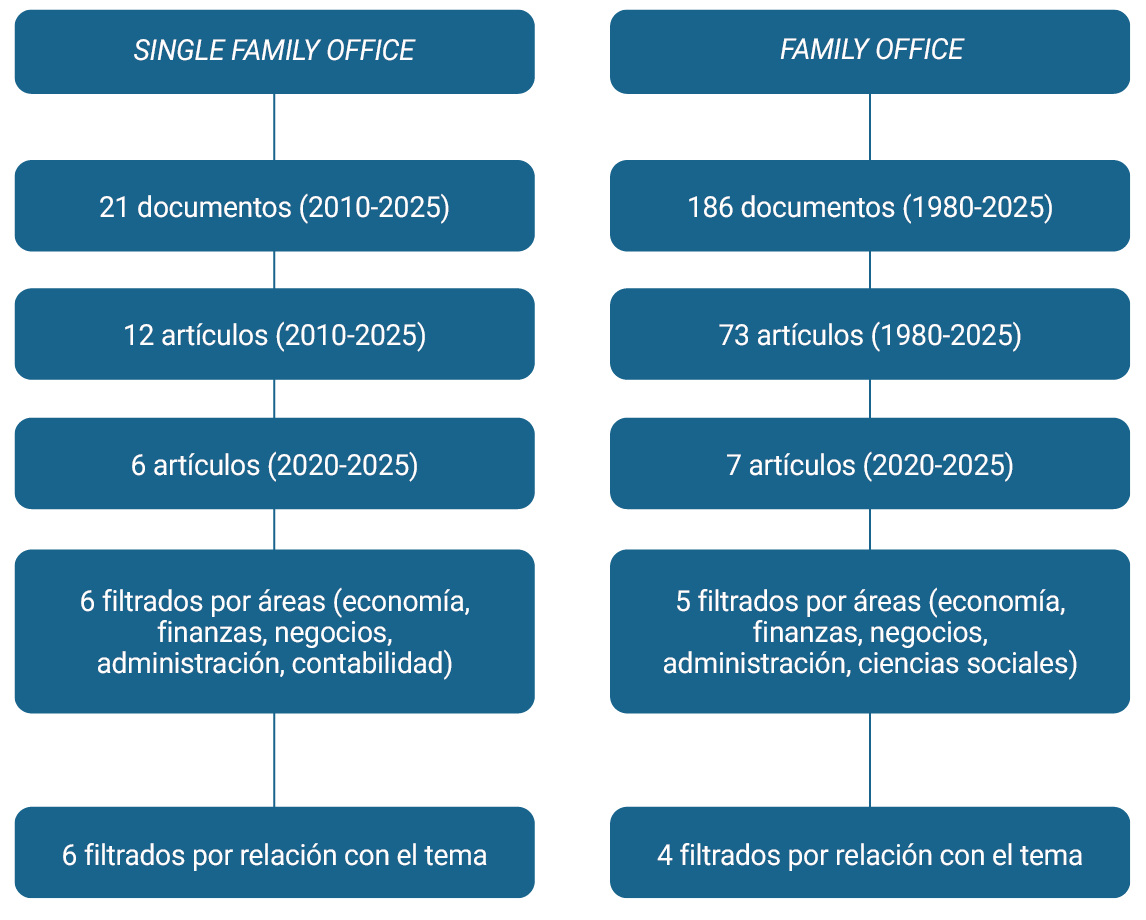
Al iniciar la búsqueda con la palabra single family office en la base de datos Scopus (Figura 6), se encontraron veintiún documentos publicados entre el 2010 y el 2025. Al identificar cuáles correspondían a artículos de investigación, la muestra se redujo a doce. Luego, se introdujo un filtro adicional correspondiente al año de publicación, con la finalidad de identificar la producción de los últimos cinco años, con lo cual la muestra se redujo a seis artículos. Luego se añadió un filtro referido al área temática a fin de que los artículos identificados correspondan a áreas de economía, finanzas, negocios, administración y contabilidad. Este filtro confirmó que los seis artículos seleccionados correspondían al área de investigación. Al revisar los resúmenes de los artículos, se confirmó que los seis artículos estaban relacionados con el tema de investigación, por lo que los seis artículos se consideraron relevantes para el análisis bibliométrico.
Al ingresar la palabra family office al buscador de Scopus (Figura 6), se encontraron 186 documentos publicados entre 1980 y el 2025. Al identificar cuáles correspondían a artículos de investigación, la muestra se redujo a 73. Luego se introdujo un filtro adicional correspondiente al año de publicación con la finalidad de identificar la producción de los últimos cinco años, con lo cual la muestra se redujo a siete artículos. Se anadió entonces un filtro referido al área temática a fin de que los artículos identificados correspondieran a las áreas de economía, finanzas, negocios, administración y ciencias sociales. Con este filtro, cinco artículos seleccionados correspondían al área de investigación. Al revisar los resúmenes de los artículos, se confirmó que cuatro de los cinco artículos estaban relacionados al tema de la investigación, por lo que los cuatro artículos se consideraron relevantes para el análisis bibliométrico.
Figura 6
Búsqueda en Scopus de single family office y family office
Cuando ingresamos la palabra socioemotional wealth al buscador de Scopus (Figura 7), se identificaron 831 documentos publicados entre el 2007 y el 2025. Al filtrar cuáles correspondían a artículos de investigación, la muestra se redujo a 726. Luego se introdujo un filtro adicional correspondiente al año de publicación, a fin de identificar la producción de los últimos cinco años, con lo cual la muestra se redujo a quinientos artículos. Se añadió entonces un filtro referido al área temática a fin de que los artículos identificados correspondieran a las áreas de economía, finanzas, negocios, administración y ciencias sociales. Se identificó que 498 artículos correspondían al área de investigación. A fin de ajustar la muestra, se utilizó un filtro por palabras clave, tales como socioemotional wealth y SEW. Así, se filtraron 296 artículos que contenían dichas palabras. Luego, se ajustó los criterios de búsqueda para enfocarnos en Latinoamérica, con lo cual quedaron veinticuatro artículos de investigación. Al revisar los resúmenes de los artículos, se confirmó que ocho de los veinticuatro artículos estaban relacionados al tema de la investigación, por lo que los ocho artículos se consideraron relevantes para el análisis bibliométrico.
Figura 7
Búsqueda en Scopus de socioemotional wealth y de socioemotional wealth & family office
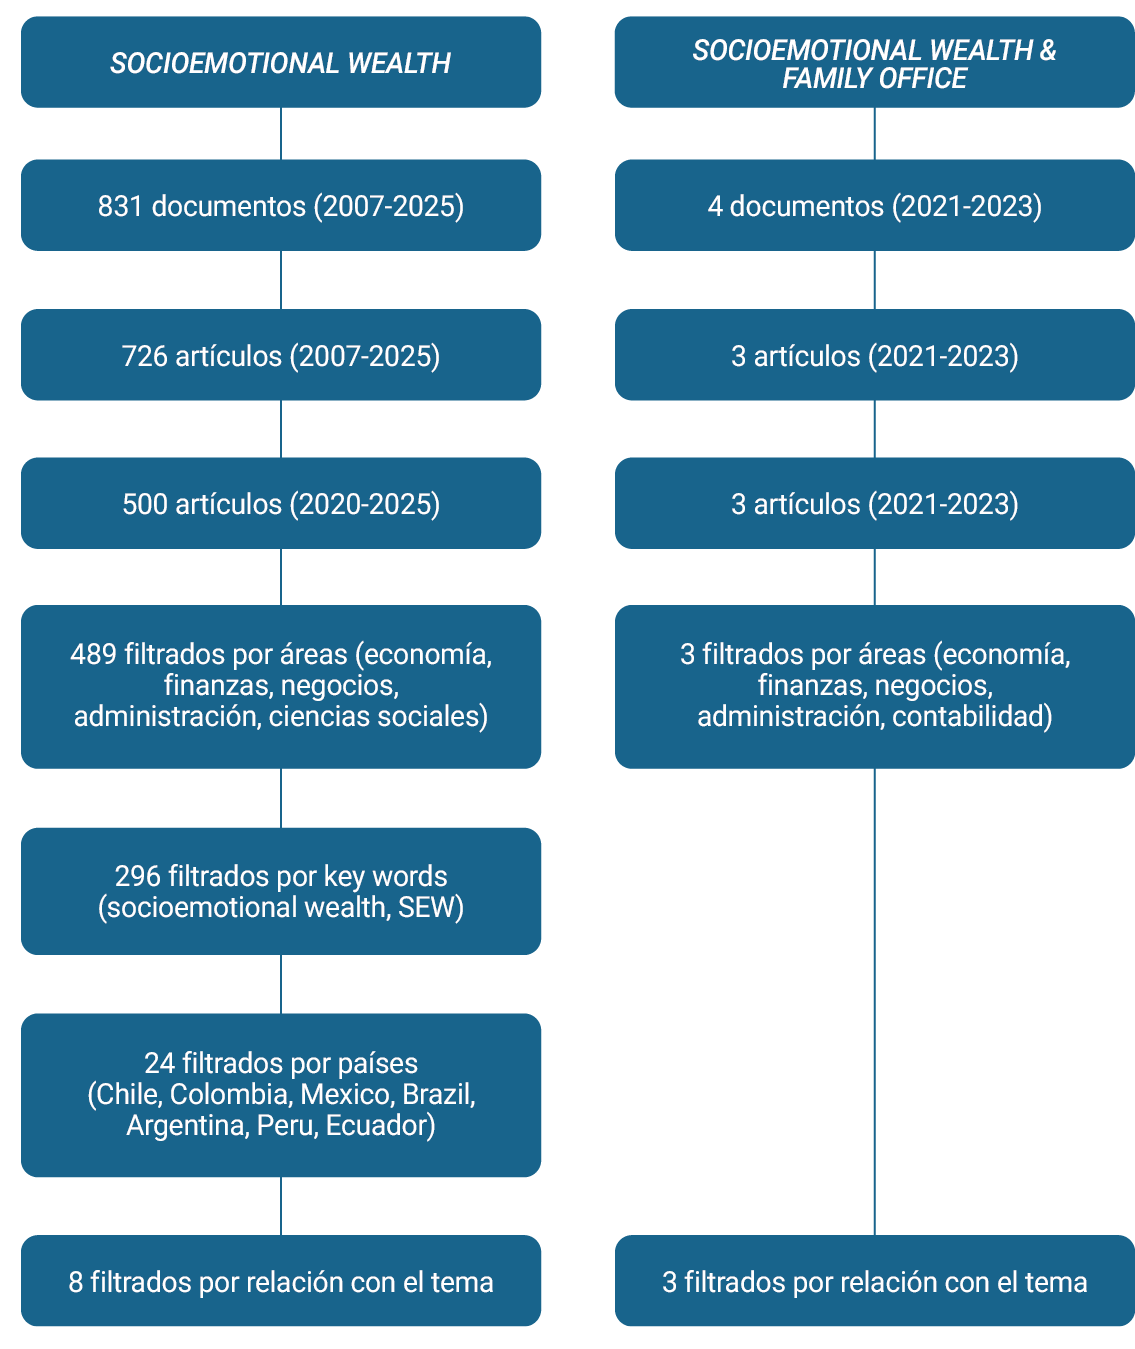
Al ingresar las palabras socioemotional wealth & family office en el buscador de Scopus (Figura 8), se encontraron cuatro documentos publicados entre el 2021 y el 2023. Al identificar cuáles correspondían a artículos de investigación, la muestra se redujo a tres. Luego, se añadió un filtro referido al área temática, a fin de que los artículos identificados correspondieran a las áreas de economía, finanzas, negocios, administración y ciencias sociales. Este filtro confirmó que los tres artículos seleccionados correspondían al área de investigación. Al revisar los resúmenes de los artículos, se confirmó que los tres artículos se relacionaban al tema de la investigación, por lo que los tres artículos se consideraron relevantes para el análisis bibliométrico.
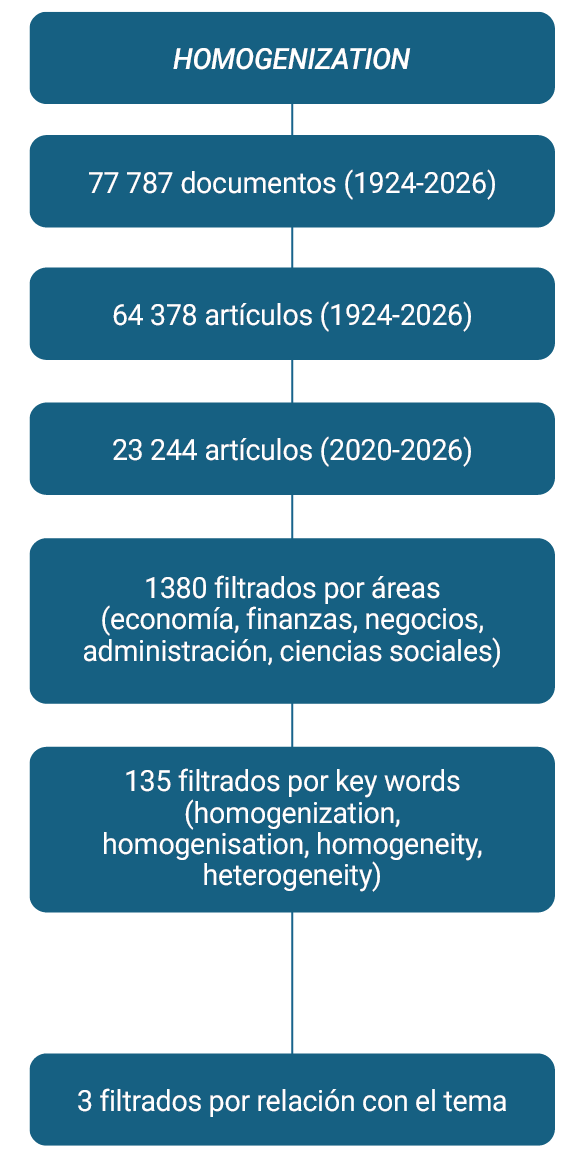
Finalmente, al ingresar la palabra homogenization en el buscador de Scopus (Figura 8), se encontró 77 787 documentos publicados entre 1924 y el 2026. Al identificar cuáles correspondían a artículos de investigación, la muestra se redujo a 64 378. Luego se introdujo un filtro adicional correspondiente al año de publicación, a fin de identificar la producción de los últimos cinco años, con lo cual la muestra se redujo a 23 244 artículos. Se añadió entonces un filtro referido al área temática para identificar que los artículos correspondieran a las áreas de economía, finanzas, negocios, administración y ciencias sociales. Con este filtro se identificó que 1380 artículos correspondían al área de investigación. A fin de ajustar la muestra, se empleó un filtro por palabras clave, tales como homogenization, homogenisation, homogeneity y heterogeneity. Se filtraron 135 artículos que contenían dichas palabras. Al revisar los resúmenes de los artículos se confirmó que tres de los 135 artículos estaban relacionados al tema de la investigación, por lo que los esos tres artículos se consideraron relevantes para el análisis bibliométrico.
Figura 8
Búsqueda en Scopus de homogenization
De la búsqueda anterior en Scopus, sumado a otras bases de datos, se han identificado treinta y seis artículos de investigación que abordan la temática de la investigación, de los cuales se identificaron siete artículos repetidos en los distintos criterios de búsqueda. De esta manera, resultaron veintinueve artículos de investigación sobre los cuales se realizó el presente estudio bibliométrico.
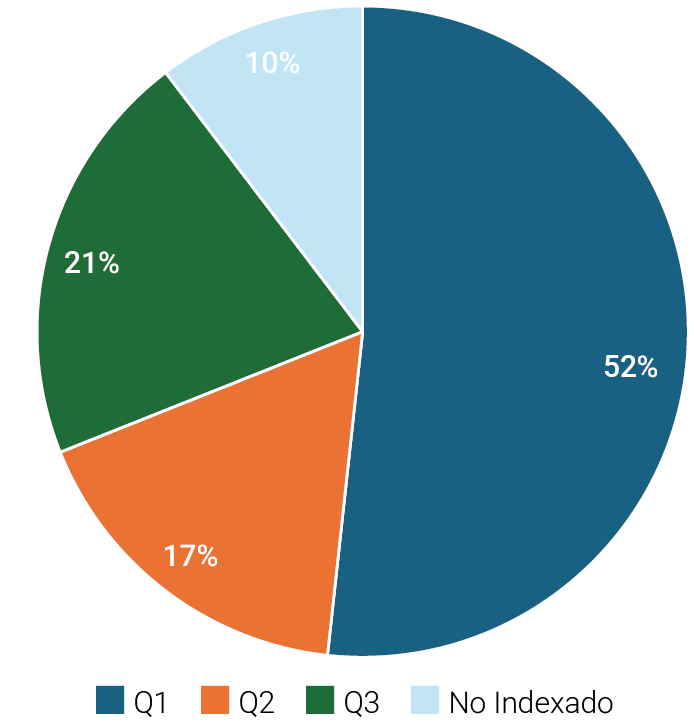
Al validar la calidad de la muestra trabajada a través del SCImago Journal Rank (SJR), indicador bibliométrico de prestigio que mide la calidad y el impacto de las revistas científicas indexadas en la base de datos Scopus, se observa que veintisiete artículos se encuentran publicados en revistas indexadas, mientras que solo dos artículos, equivalentes al 6,9 % de la muestra, corresponden a revistas no indexadas.
Para reflejar la calidad de los artículos indexados, se destacó que quince artículos se encontraban en el cuartil Q1 (52 %), mientras que cinco correspondían al cuartil Q2 (17 %) y seis al Q3 (21 %). De esta manera, el 90 % de los artículos incluidos en la muestra se encontraba indexado (Figura 9).
Figura 9
Calidad de la muestra empleada (valoración SJR)
5. RESULTADOS
Los artículos analizados en esta investigación han sido publicados a partir del 2010, lo que evidencia que el fenómeno, si bien no es reciente, constituye un campo de estudio relativamente nuevo. A pesar de la creciente relevancia de las MFO, solo un reducido número de estudios aborda esta estructura de manera directa, lo que confirma su limitada presencia en la agenda académica (Tabla 1).
Tabla 1
Muestra de artículos del estudio bibliométrico
|
Autores |
Año |
Título |
Universidad |
Publicación |
|
De Oliveira, C., Macagnan, C. B., & Machado, R. M. |
2023 |
Family Office as a Financial Education Mechanism in Brazil |
Universidad Federal de Rio Grande do Sul |
The Journal of Wealth Management |
|
Krüger, C. C., Klaiber, C.-T., & Prügl, R. |
2025 |
Business Family Identity in SFO. A Configurational Approach |
Zeppelin University |
Journal of Family Business Strategy |
|
Block, J., Fathollahi, R., & Eroglu, O. |
2024 |
Capital Structure of Single Family Office-Owned Firms |
Trier University |
Journal of Family Business Strategy |
|
Block, J., & Eroglu, O. |
2024 |
Cash-Holdings of Single Family Office-Owned Firms |
Trier University |
Entrepreneurship Research Journal |
|
Schickinger, A., Bierl, P. A., Leitterstorf, M. P., & Kammerlander, N. |
2022 |
Family-Related Goals, Entrepreneurial Investment Behavior, and Governance Mechanisms of Single Family Offices: An Exploratory Study |
WHU - Otto Beisheim School of Management |
Journal of Family Business Strategy |
|
Schickinger, A., Bertschi-Michel, A., Leitterstorf, M. P., & Kammerlander, N. |
2023 |
Same Same, but Different: Capital Structures in Single Family Offices Compared with Private Equity Firms |
Whu - Otto Beisheim School of Management |
Small Business Economics |
|
Aksom, H., & Tymchenko, I. |
2020 |
How Institutional Theories Explain and Fail to Explain Organizations |
Jyaskyla University |
Journal of Organizational Change Management |
|
Sharifonnasabi, Z., Bardhi, F., & Luedicke, M. K. |
2020 |
How Globalisation Affects Consumers: Insights from Thirty Years of CCT Globalisation Research |
Queen Mary University of London, UK |
Marketing Theory |
|
Gündoğan, E. |
2021 |
On the Difference between the Social and the Cultural: Reconstructing Historical-Geographical Materialism |
Cyprus international University |
Social Sciense Information |
|
Fernandez, V. |
2025 |
Angel Investments of Small Family Business Entrepreneurs: Cross-Country Evidence |
Universidad Adolfo Ibañez |
Financial Innovation |
|
Hayoz, P., Ge, B., & De Massis, A. |
2025 |
Research on Family Offices: What is the Way Forwardd? A Systematic Literature Review |
Lancaster University |
Journal of Family Business Strategy |
|
Rivo-López, E., Villanueva-Villar, M., Suárez-Blázquez, G., & Reyes-Santías, F. |
2021 |
How does a Business Family Manage its Wealth? A Family Office Perspective |
Universidad de Vigo |
Journal of Family Business Management |
|
Fortunato, G., Bergallo, A., Bastos, S. A. P., & Brandão, L. E. |
2025 |
Multi-family Offices: Investment Management under Behavioral Approach |
Pontificia Universidad Católica de Rio de Janeiro |
Journal of Family Business Management |
|
Kozińska, M. |
2021 |
The Competitive Advantanges of Multi-Family Offices over Banks in Serving Wealthy Clients in Poland |
Warsaw School of Economics |
European Journal of Family Business |
|
Decker, C. & Lange, K. S. G. |
2016 |
The Global Field of MFO: An Institutionalist Perspective |
University of Bremen |
Journal of Financial Services Marketing |
|
Welch, S., & McIntyre, J. |
2015 |
A Multi-Family Office (MFO) “Investment Manifesto” |
Unconstrained Thought |
The Journal of Wealth Management |
|
Wessel, S. |
2014 |
One Size does not Fit All: Entrepreneurial Families Reliance on Family Offices |
Whu - Otto Beisheim School of Management |
European Management Journal |
|
Hernández-Perlines, F., Araya-Castillo, L., & Castro-Nuño, M. |
2025 |
Dynamic Capabilities, Preservation of Socioemotional Wealth, and Family Firm Performance |
Universidad de Castilla La Mancha |
Journal of Innovation & Knowledge |
|
Flen Rossi, F., & Rojas-Vallejos, J. |
2024 |
Scientometric Analysis of Socioemotional Wealth, Innovation, and Family Businesses: Dynamics of their Interrelationship |
Universidad de Barcelona |
Sustainability |
|
Ramírez-Solís, E. R., Mojarro-Durán, B. I., & Baños-Monroy, V. I. |
2024 |
Family Social Capital as a Mediator between Socioemotional Wealth and Entrepreneurial Orientation: Evidence from Mexican SMEs |
Tecnológico de Monterrey |
Journal of the Iberoamerican Academy of Management |
|
Reina, W., Pla-Barber, J., & Villar, C. |
2023 |
Socioemotional Wealth in Family Business Research: A Systematic Literature Review on its Definition, Roles and Dimensions |
Universidad de Antioquia |
European Management Journal |
|
Hernández-Perlines, F., Araya-Castillo, L., Millán-Toledo, C., & Ibarra Cisneros, M. A. |
2023 |
Socioemotional Wealth: A Systematic Literature Review from a Family Business Perspective |
Universidad de Castilla La Mancha |
European Research on Management and Business Economics |
|
Rivera-Álvarez, L. Y., Hernández-Calzada, M. A., & Pérez-Hernández, C. C. |
2023 |
Riqueza socioemocional en la implementación de objetivos de desarrollo sostenible en empresas familiares |
Universidad Autónoma del Estado de Hidalgo |
Revista Venezolana de Gerencia |
|
Hernández-Perlines, F., Ariza-Montes, A., & Araya-Castillo, L. |
2020 |
Socioemotional Wealth, Entrepreneurial Orientation and International Performance of Family Firms |
Universidad de Castilla La Mancha |
Economic Research-Ekonomska Istraživanja, |
|
Berrone, P., Cruz, C., & Gomez-Mejia, L. R. |
2012 |
Socioemotional Wealth in Family Firms: Theoretical Dimensions, Assessment Approaches, and Agenda for Future Research |
Universidad de Navarra |
Family Business Review |
|
Rivo-López, E., Villanueva-Villar, M., Vaquero-Garcia, A., & Lago-Peñas, S. |
2017 |
Family Offices: What, Why and What for |
Universidad de Vigo |
Organizational Dynamics |
|
Martinez, J. I., & Tapia, M. D. L. A. |
2024 |
Single-Family Offices in the Latin America Context: An Empirical Examination of Typologies, Services, and Socio-Emotional Wealth |
Universidad de Los Andes |
Factor Analysis y Hierrarchical Cluster Analysis |
|
Zellweger, T., & Kammerlander, N. |
2015 |
Family, Wealth, and Governance: An Agency Account |
University of St Gallen |
Entrepreneurship Theory and Practice |
|
Elliott, R. C. |
2010 |
From Single-Family Office to Multifamily Office |
Bessemer Trust |
The Journal of Wealth Management |
De los siete artículos que abordan la temática de las MFO, cinco (71 %) corresponden a publicaciones realizadas por autores de universidades de Estados Unidos y Europa, mientras que solo dos artículos (29 %) corresponden a publicaciones realizadas en universidades de Latinoamérica (Brasil).
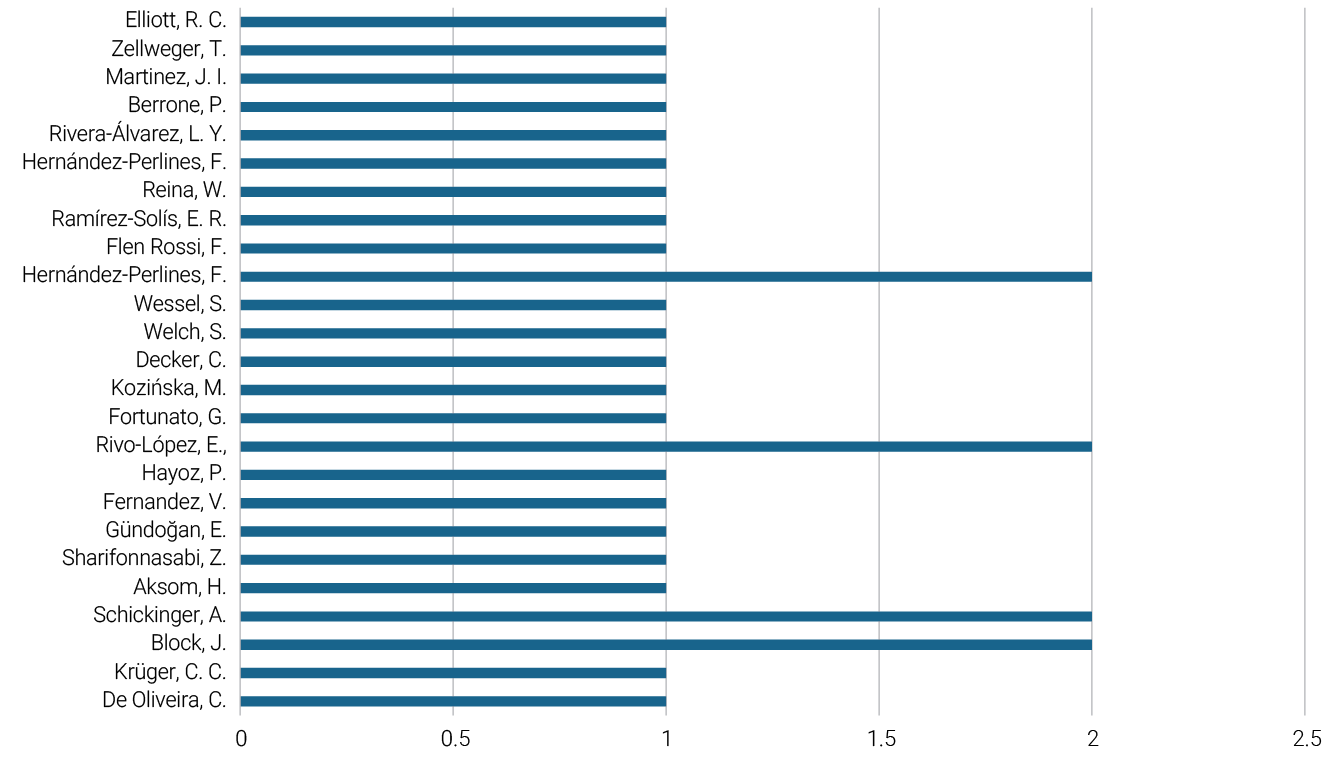
En la Figura 10, presentamos la relación de artículos publicados clasificados por autor principal. Al analizar la muestra seleccionada de publicaciones por autor principal, se observó que las veintinueve publicaciones fueron realizadas por veinticinco autores diferentes. Cuatro autores publicaron dos artículos en el periodo de análisis, mientras que el resto de los autores solo publicó un único artículo en similar periodo.
Figura 10
Artículos publicados por autor principal
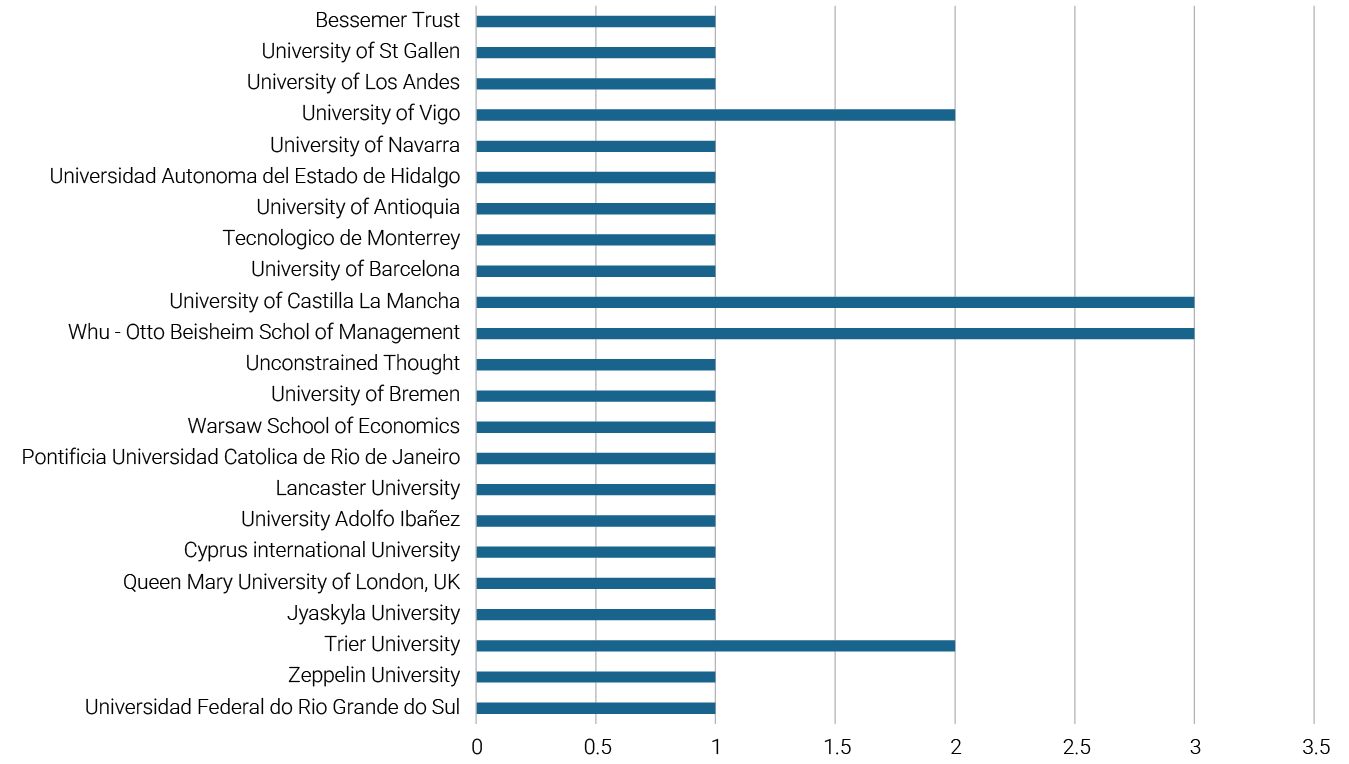
En la Figura 11, se muestra la relación de artículos publicados clasificados por la universidad de origen del autor principal. Al considerar la producción de los artículos de investigación seleccionados por la universidad de origen del autor, se observa que la producción estuvo concentrada en veintitrés universidades, entre las que destacan la Universidad de Castilla La Mancha (España) y la WHU - Otto Beisheim School of Management (Alemania), con tres artículos publicados durante el periodo de análisis.
Figura 11
Artículos publicados por la universidad de origen del autor principal
La Figura 12 presenta la producción de artículos seleccionados clasificados por palabra clave (keyword). En la investigación realizada, la SEW es el tema de mayor interés, pues cuenta con el mayor número de menciones (once artículos que la mencionan, equivalentes al 38 % de los artículos de la muestra), aunque cabe destacar que no todas están directamente relacionadas con las áreas de la presente investigación. En este contexto, ocho de los artículos seleccionados (73 %) abordan la SEW y su impacto en los negocios familiares, mientras que solo tres artículos (27 %) abordan la relación entre SEW y el FO o el SFO.
Figura 12
Producción de artículos de investigación por palabra clave
Figura 13
Nacionalidades de los autores principales
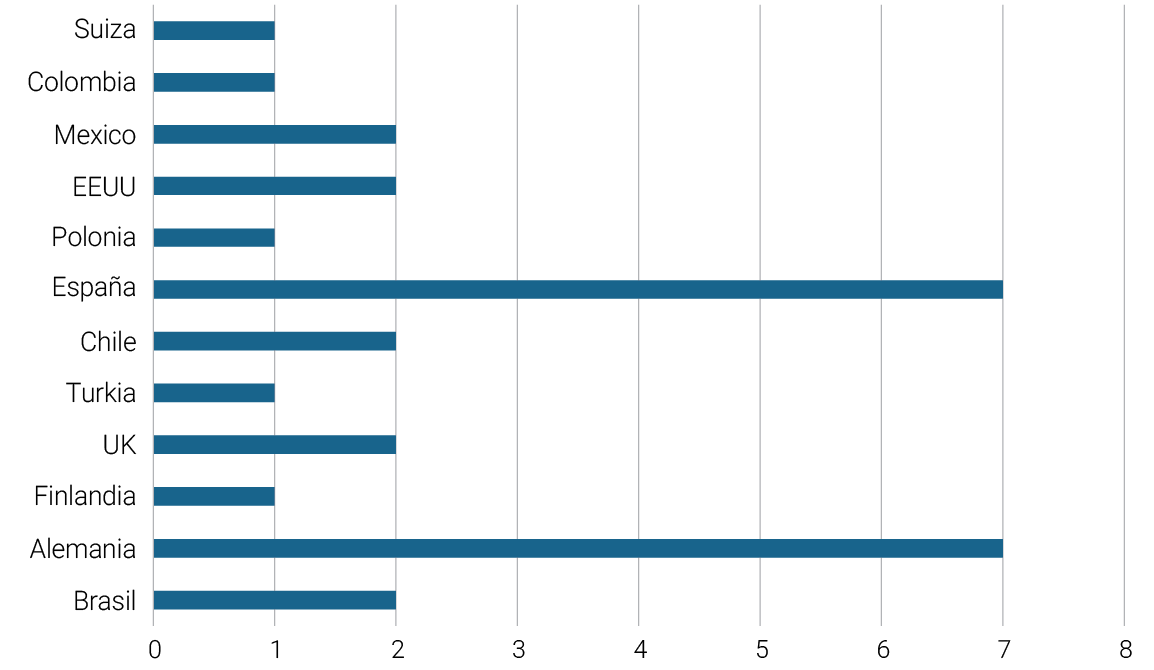
En la Figura 13, se presenta el número de artículos clasificados por la nacionalidad del autor principal. Respecto de la colaboración entre los distintos autores, se observó que solo cinco artículos, equivalentes al 17 % de los artículos de la muestra, fueron publicados por un único autor, mientras que los veinticuatro artículos restantes (83 %) correspondieron a trabajos realizados en colaboración entre dos o más autores. De los cinco artículos publicados por un único autor, y tomando en cuenta la producción por región, se observó que en Latinoamérica y en Estados Unidos se produjo un artículo en cada región, mientras que en Europa se produjo el 60 % de los artículos con un único autor.
Por otra parte, de los veinticuatro artículos publicados en colaboración entre dos o más autores, se observó que diecisiete artículos fueron publicados en Europa (equivalentes al 71 % de los artículos en colaboración), lo que la convierte en la región de mayor producción científica sobre el tema. Por su parte, América Latina concentró seis artículos en colaboración (25 %), mientras que en Estados Unidos se registró un solo artículo publicado en colaboración (Figura 13).
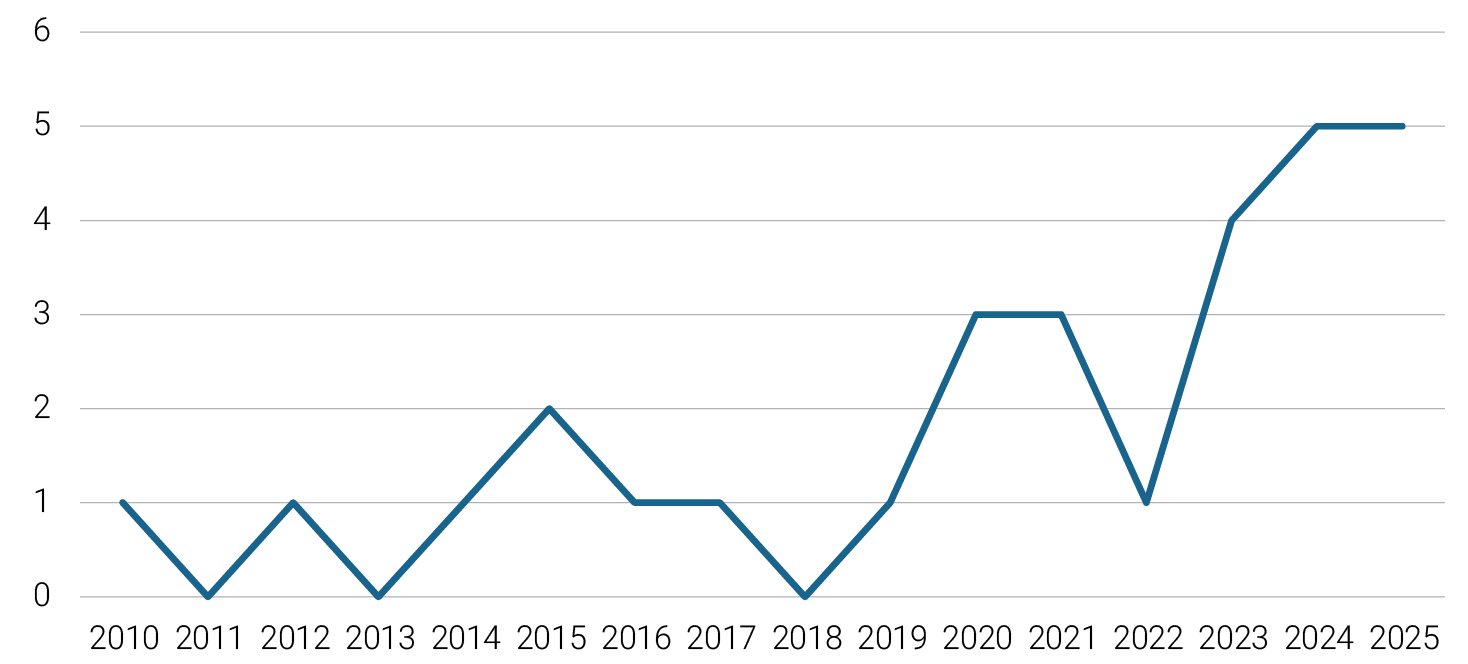
En la Figura 14, se muestra la relación de artículos clasificados por año de publicación. Asimismo, se observa la creciente producción literaria. En la década del 2010 se publicaron solo ocho de los artículos de investigación, mientras que en la década del 2020 ya se han publicado veintiún artículos relacionados. Esto muestra una mayor producción literaria en esta última década.
Figura 14
Artículos publicados por año de publicación
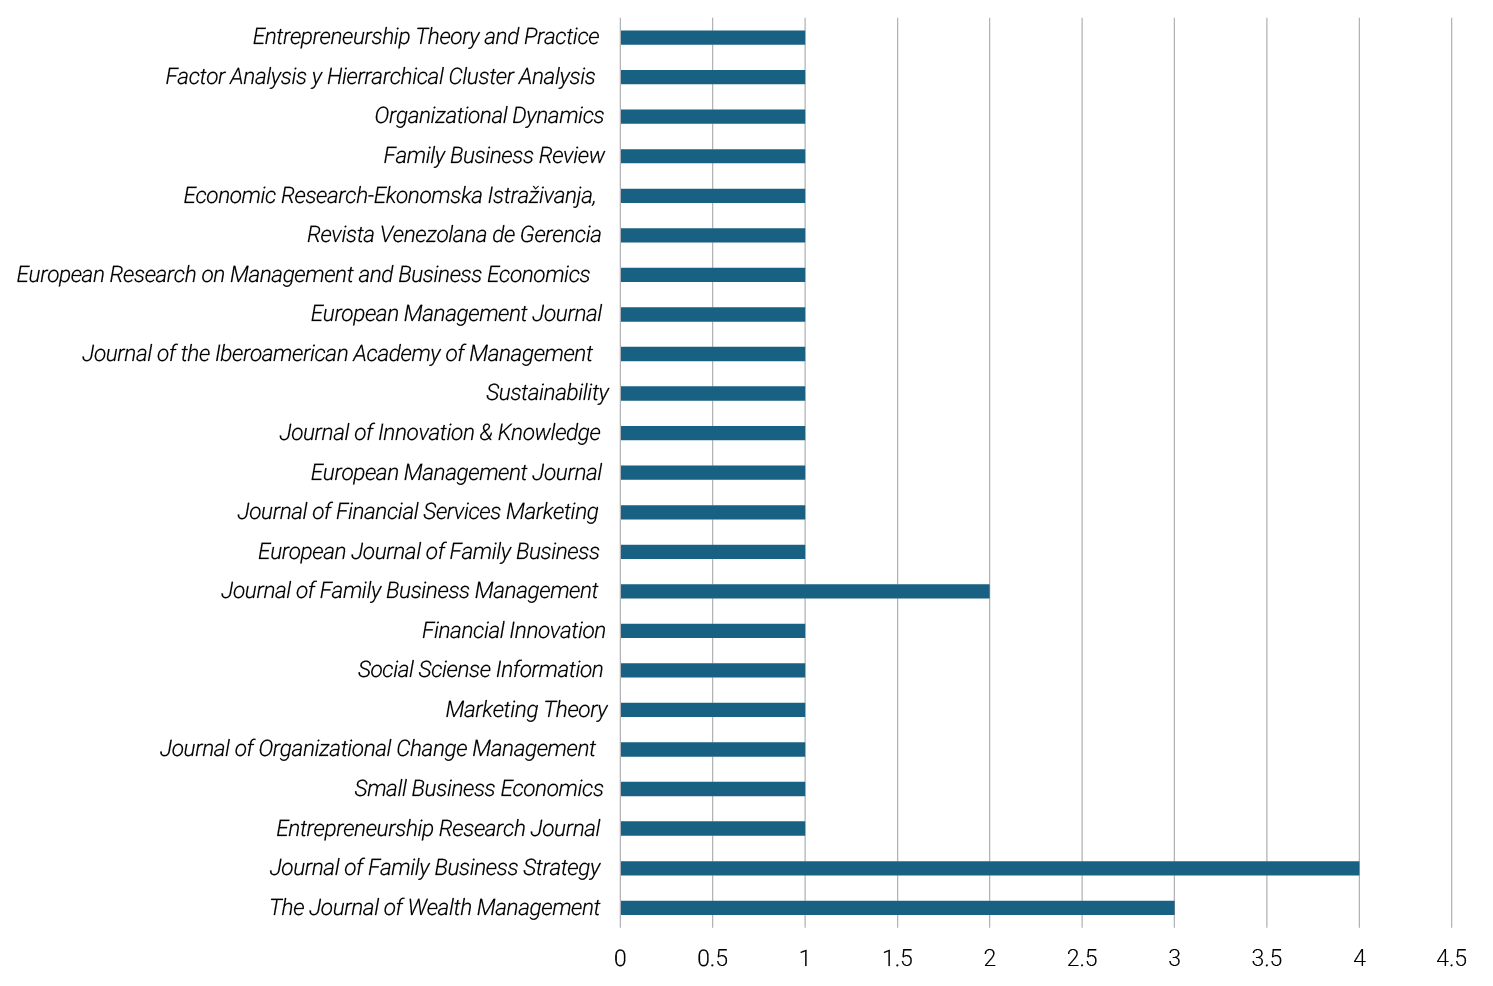
Por otro lado, la Figura 15 presenta la relación de artículos clasificados por revista especializada. Al analizar cuál es la revista que concentra la mayor producción de artículos de investigación sobre las MFO, se observó que el Journal of Family Business Strategy es la revista que concentra la mayor cantidad de artículos relacionados, pues ha publicado cuatro de los veintinueve artículos de la muestra. Es importante precisar que los veintinueve artículos fueron publicados en veintidós revistas diferentes, lo que evidencia la dispersión de las publicaciones entre las revistas especializadas.
Figura 15
Número de artículos publicados en revistas especializadas
6. DISCUSIÓN
6.1. Homogeneidad global versus adaptación local en las MFO
Los resultados evidencian que se trata de un campo de investigación relativamente reciente y fragmentado, sin evidencia concluyente de homogeneidad entre las MFO. Si bien emergen patrones comunes en tipologías y énfasis en servicios financieros, estas similitudes parecen responder más a procesos de convergencia funcional que a una homogeneidad cultural u operativa profunda. Este hallazgo refuerza la ausencia de consenso señalada en la literatura previa (Decker & Lange, 2016; Fortunato et al., 2025; Hayoz et al., 2025; Rosplock, 2014; Schickinger et al., 2022; Welsh et al., 2013).
Desde una perspectiva teórica, estos resultados pueden interpretarse a la luz del isomorfismo institucional, el cual sugiere que las organizaciones tienden a adoptar estructuras similares como respuesta a presiones coercitivas, normativas y miméticas (DiMaggio & Powell, 1983). En este sentido, la aparente similitud en los servicios financieros y en las estructuras de gobernanza de las MFO respondería a procesos de legitimación dentro del sistema financiero global, más que a una verdadera homogeneidad cultural y operativa. Sin embargo, la evidencia también muestra variaciones significativas en función del contexto, lo que limita la aplicabilidad universal de estos modelos.
En esta línea, el enfoque de la glocalización permite comprender cómo las MFO combinan prácticas globales con adaptaciones locales, especialmente en regiones como Latinoamérica, donde los factores institucionales, culturales y relacionales desempeñan un rol determinante. Tal como señalan Martinez y Tapia (2024), la configuración de las FO en contextos emergentes responde no solo a lógicas financieras, sino también a dinámicas sociales y familiares específicas, lo que introduce una variabilidad en su estructura y funcionamiento. Asimismo, la teoría de la SEW aporta un marco explicativo clave para entender estas diferencias. Como sostienen Habbershon et al. (2003), las empresas familiares priorizan dimensiones no económicas como la identidad, el control y la continuidad intergeneracional, lo cual también se refleja en la configuración de las FO. En consecuencia, las MFO no pueden analizarse únicamente desde una lógica financiera, sino que deben considerarse como estructuras híbridas en las que coexisten objetivos económicos y socioemocionales.
Los resultados también evidencian una marcada concentración geográfica de la literatura en Estados Unidos y Europa, lo que coincide con lo señalado por estudios previos (Schickinger et al., 2022; Welsh et al., 2013). Esta situación genera una brecha importante en la comprensión de las MFO en Latinoamérica, donde las características institucionales, los niveles de confianza interpersonal y el rol de la familia presentan diferencias sustantivas. En este contexto, la adaptación local emerge como un factor crítico, particularmente en aspectos relacionados con la gobernanza, la toma de decisiones y la prestación de servicios. Adicionalmente, se ha identificado una limitada presencia de estudios cuantitativos y de métricas estandarizadas que permitan evaluar la homogeneidad y adaptabilidad de las MFO. Tal como señalan Hayoz et al. (2025), la falta de indicadores comparables dificulta el avance del conocimiento en este campo, lo que refuerza la necesidad de desarrollar marcos analíticos más robustos que integren dimensiones financieras, organizacionales y socioemocionales.
En conjunto, estos hallazgos sugieren que, si bien existe una tendencia hacia la convergencia estructural en las MFO a nivel global, dicha convergencia está mediada por factores contextuales que generan variabilidad en su implementación. En consecuencia, el estudio contribuye a la literatura al proponer una visión más integrada que reconoce tanto los elementos comunes como las particularidades locales, superando así enfoques simplificados basados en supuestos de homogeneidad.
6.2. Manifestaciones de la adaptación local en América Latina
Los estudios latinoamericanos (De Oliveira et al., 2023; Martinez & Tapia, 2024; Rivera-Álvarez et al., 2023; Rivo-López et al., 2017) y los datos de contexto (Kahlich et al., 2025; y las figuras 1-3) muestran adaptaciones consistentes con tres bloques interrelacionados:
- Estructura patrimonial y composición de activos: la mayor importancia de activos reales en varios países de la región (por ejemplo, predominio inmobiliario y participaciones empresariales) obliga a las MFO latinoamericanas a diseñar capacidades distintas —servicios de gestión patrimonial no financieros, relaciones con gestores locales y mayor foco en fiscalidad y regulación local— frente al modelo financiero puro predominante en Estados Unidos y Europa (Kozińska, 2021; Rosplock & Hauser, 2014).
- Relacionalidad y confianza personal: la literatura regional enfatiza la centralidad de la confianza interpersonal y las redes familiares (Ramírez-Solís et al., 2024; Rivo-López et al., 2021). Esto se traduce en propuestas de valor que privilegian mediación familiar, educación patrimonial y servicios “de cercanía” frente a soluciones estandarizadas. Dichas prácticas encajan con la dimensión bonding del capital social familiar (Rivera-Álvarez et al., 2023) y con la preservación de la SEW (Berrone et al., 2012).
- Gestión frente a entornos institucionales inestables: la adaptación local también aparece como respuesta a marcos regulatorios y fiscales cambiantes. Las MFO latinoamericanas incorporan mayor asesoría legal/fiscal local, conservadurismo en liquidez y estrategias de protección patrimonial (Block & Eroglu, 2024; De Oliveira et al., 2023).
Estos patrones explican por qué las MFO de la región muestran una “misma fachada” de servicios financieros profesionales, pero una profunda heterogeneidad en intensidad de servicios relacionales y configuración organizativa. En términos de SEW, la evidencia regional sugiere que altos niveles de SEW empujan a la personalización (preservación del legado y control familiar), mientras que niveles menores permiten una traducción de capacidades dinámicas hacia la estandarización (Hernández-Perlines et al., 2025). En tal sentido, los estudios comparativos deben incluir variables contextuales (composición de activos, grado de institucionalización, riesgo político/fiscal) y medidas de SEW (FIBER/REI) para explicar trayectorias divergentes entre las MFO.
6.3. Comparación con estudios previos
Nuestros resultados reafirman y matizan hallazgos previos:
- Coincidencias con la literatura dominante: al igual a como lo consideran Decker y Lange (2016), Rosplock (2014) y Wessel et al. (2014), la investigación global se concentra en tipologías, gobernanza y servicios financieros. Existe un corpus consolidado sobre estructuras organizativas y umbrales patrimoniales (Elliott, 2010; Gray, 2011; Montford, 2004).
- Aporte diferencial sobre SEW y heterogeneidad: mientras que Gómez-Mejía et al. (2007) y Berrone et al. (2012) formularon el marco SEW, nuestros hallazgos muestran que, en el campo de las MFO, la SEW aún está poco integrada en los estudios operativos (por ejemplo, métricas de servicio o intensidad relacional). Estudios recientes (Hernández-Perlines et al., 2023; Martinez & Tapia, 2024; Ramírez-Solís et al., 2024) empiezan a cerrar esa brecha, lo que evidencia que la SEW y el capital social mediado explican por qué las FO con estructuras similares adoptan ofertas y comportamientos distintos.
- Teoría institucional revisada: la literatura institucional clásica (DiMaggio & Powell, 1983; Meyer & Rowan, 1977) explica la convergencia. Sin embargo, trabajos recientes (Aksom & Tymchenko, 2020; Battilana, 2006; Oliver, 1991) y la evidencia regional sugieren limitaciones explicativas si no se incorporan mediadores (SEW, capacidades dinámicas, capital social). Nuestro análisis apoya marcos integradores (por ejemplo, la interacción entre capacidades dinámicas y SEW) que predicen cuándo la profesionalización conduce a estandarización y cuándo conduce a una adaptación local (Hernández-Perlines et al., 2025).
- Estado de la evidencia y brechas: a pesar del aumento de publicaciones desde el 2020 (Figura 14), persiste la fragmentación (veintinueve artículos en veintidós revistas) (Figura 15) y la escasez de métricas cuantitativas de homogeneidad. Coincidimos con Hayoz et al. (2025) y De Massis et al. (2023) respecto de la urgencia de desarrollar estudios empíricos comparativos, datasets de MFO y el desarrollo de índices multidimensionales que integren estructura, procesos y SEW.
Asimismo, el fenómeno de las MFO debe entenderse como una arena en la que las fuerzas globalizantes impulsan convergencias formales, pero en la que la SEW, el capital social y el contexto institucional condicionan adaptaciones locales sustantivas. Entonces, avanzar exige operacionalizar dimensiones de homogeneidad (formales versus relacionales), medir la SEW en las MFO (usar FIBER/REI y adaptar instrumentos) y realizar estudios comparativos transrregionales que incluyan variables de contexto y capacidades dinámicas. Estas líneas permitirán pasar de descripciones parciales a hipótesis falsables sobre trayectorias de estandarización versus personalización en las MFO.
6.4. Implicaciones teóricas y prácticas
El caso de las MFO enriquece el debate entre homogeneidad y adaptación, y muestra un proceso de glocalización en el que la convergencia de servicios coexiste con transformaciones locales mediadas por SEW (Gündoğan, 2021; Sharifonnasabi et al., 2020). En tal sentido, incorporar dimensiones FIBER/REI (Berrone et al., 2012; Hauck et al., 2016; Martinez & Tapia, 2024) permite captar heterogeneidades no visibles desde un enfoque estrictamente financiero. Además, la ausencia de índices de homogeneidad evidencia la necesidad de desarrollar métricas multidimensionales (estructura, gobernanza, servicios técnicos/relacionales, cultura).
Para las MFO, el diseño de propuestas de valor híbridas que integren servicios financieros y herramientas sistemáticas para la gestión socioemocional (mediación, planeación sucesoria) puede mejorar la sostenibilidad intergeneracional (Martinez & Tapia, 2024; Rosplock & Hauser, 2014). Para los reguladores y asociaciones, la diversidad regional requiere marcos flexibles que promuevan estándares mínimos (transparencia, gobernanza, rol fiduciario) sin homogeneizar prácticas relacionales (Decker & Lange, 2016). Para la academia, es necesario fomentar la recolección de datos empíricos y la creación de redes colaborativas que permitan evaluar los criterios de homogeneidad frente a las adaptaciones locales (De Massis et al., 2023; Ding et al., 2022).
7. CONTRIBUCIONES Y LIMITACIONES
A través del presente estudio, se han identificado vacíos teóricos y conceptuales (definiciones, tipologías y métricas) que orientan futuras investigaciones y fomentan la construcción de marcos teóricos sobre homogeneidad versus adaptación. A su vez, la investigación determina prioridades temáticas (SEW y adaptación local) para agendas futuras de investigación en Latinoamérica. Asimismo, se destaca la necesidad de facilitar la creación de redes académicas y colaboraciones transrregionales, al visibilizar autores, instituciones y clusters poco conectados.
Desde el punto de vista empresarial, este estudio presenta la brecha entre servicios financieros tradicionales y necesidades socioemocionales, a fin de incentivar la incorporación sistemática de prácticas de gestión socioemocional.
Al analizar la contribución de la investigación a la sociedad, se considera que el objetivo de desarrollo sostenible 8 (trabajo decente y crecimiento económico) es aquel al que el presente estudio contribuye, toda vez que fomenta la profesionalización del sector de las MFO y el desarrollo de prácticas que favorecen la gestión sostenible del patrimonio y la generación de empleo cualificado. Asimismo, en torno al objetivo de desarrollo sostenible 9 (industria, innovación e infraestructura), el presente estudio se enfoca en impulsar la innovación en modelos de servicios financieros para familias de alto patrimonio y en herramientas métricas (índices, metodologías bibliométricas) aplicables al sector de la gestión patrimonial.
8. FUTURAS LÍNEAS DE INVESTIGACIÓN
Es evidente la necesidad de contar con estudios empíricos comparativos, construir indicadores multidimensionales de homogeneidad, prestar mayor atención a la dimensión socioemocional y fortalecer las redes de investigación regionales. Además, es importante la contribución tanto de los profesionales de la industria de las MFO como de los académicos o investigadores (De Massis et al., 2023). Los profesionales brindan datos empíricos valiosos (Ding et al., 2022), mientras que los académicos proveen un análisis profundo para entender mejor el fenómeno y desarrollan teorías que orienten su práctica (Schickinger et al., 2023).
9. CONCLUSIONES
En conclusión, la evidencia revisada indica que la SEW constituye un determinante central en la configuración estratégica y operativa de las FO. Sus dimensiones influyen en las prioridades de control, identidad y continuidad familiar, lo que modula la tensión entre homogeneidad global y adaptación local. En este sentido, se requiere avanzar hacia estudios empíricos que permitan operacionalizar estas dimensiones e integrar marcos explicativos que articulen tanto la convergencia estructural como la diversidad contextual de las MFO.
Por otro lado, el estudio evidencia lo siguiente:
a. La concentración geográfica y el sesgo regional: la producción científica se concentra en Estados Unidos y Europa, mientras que en Latinoamérica representa una fracción reducida y desigual, con pocos países liderando (Brasil, México, Colombia y Chile).
b. El aumento de publicaciones reciente: a partir del 2020, se ha evidenciado un incremento importante en la publicación de artículos de investigación; en otras palabras, en solo seis años se ha superado la producción de artículos de investigación realizada en la década anterior.
c. Redes de colaboración fragmentadas: autores e instituciones relevantes forman clusters aislados; hay escasa colaboración internacional sostenida entre académicos latinoamericanos y centros líderes en Europa y Estados Unidos.
d. Indicadores de homogeneidad escasos: pocas publicaciones proponen índices o métricas cuantitativas para medir homogeneidad/adaptación; los enfoques son mayoritariamente cualitativos o descriptivos.
e. Diferenciación contextual en Latinoamérica: estudios que abordan la región sugieren adaptaciones locales (énfasis en confianza personal, rol de la familia empresaria, impacto de inestabilidad institucional), pero la evidencia empírica es fragmentada.
Asimismo, predominan estudios sobre el origen, las tipologías organizativas, la gobernanza y los servicios financieros; la gestión de la riqueza socioemocional aparece como un tema emergente, pero menos desarrollado en las MFO y con una terminología heterogénea. A su vez, se observa una falta de consenso conceptual: es decir, se identifica una diversidad terminológica y una ausencia de definiciones estandarizadas para las MFO, su tipología y propuesta de valor, así como para la gestión de la SEW, lo que dificulta las comparaciones bibliométricas. Finalmente, los autores enfatizan dentro de la propuesta de valor los servicios financieros y fiduciarios (gestión de inversiones y planificación fiscal), mientras que los servicios relacionales y socioemocionales (mediación familiar, legado y educación patrimonial) están subrepresentados.
DECLARACIONES
Disponibilidad de datos
No se generaron ni recopilaron datos primarios. Todos los datos analizados fueron obtenidos de los estudios publicados incluidos en la revisión y que se citan en la sección “Referencias”. Los datos están preservados y disponibles previa solicitud al autor de correspondencia.
Uso de inteligencia artificial
No se utilizaron herramientas de inteligencia artificial generativa para la creación o el análisis de contenido. Las herramientas asistidas por inteligencia artificial se emplearon únicamente para apoyar la corrección gramatical y el perfeccionamiento del lenguaje durante la etapa final de edición. Esto no afectó el rigor científico ni la originalidad del trabajo.
Conflicto de interés
El autor declara no tener ningún posible conflicto de interés ni conflicto alguno en relación con la publicación de este artículo.
Financiamiento
El estudio no recibió financiamiento.
Aprobación ética
No aplicable.
Declaración de originalidad
Se declara que el manuscrito es original, no ha sido publicado previamente ni se encuentra en proceso de revisión en otra revista. Todos los resultados y conclusiones derivan del trabajo de investigación realizado.
Aksom, H., & Tymchenko, I. (2020). How institutional theories explain and fail to explain organizations. Journal of Organizational Change Management, 33(7), 1223-1252. https://doi.org/10.1108/JOCM-05-2019-0130
Battilana, J. (2006). Agency and institutions: The enabling role of individuals’ social position. Organization, 13(5), 653-676. https://doi.org/10.1177/1350508406067008
Benson, L. K., Jr. (2007). Executive summary. Journal of Accountancy, 204(1), 63. https://www.proquest.com/trade-journals/executive-summary/docview/206788360/se-2?accountid=45277
Berrone, P., Cruz, C., & Gómez-Mejía, L. R. (2012). Socioemotional wealth in family firms: Theoretical dimensions, assessment approaches, and agenda for future research. Family Business Review, 25(3), 258-279. https://doi.org/10.1177/0894486511435355
Bierl, P., & Kammerlander, N. H. (2019). Family equity as a transgenerational mechanism for entrepreneurial families. Journal of Family Business Management, 16(1), 56-78. https://doi.org/10.1108/JFBM-09-2018-0043
Block, J., & Eroglu, O. (2024). Cash-holdings of single family office–owned firms. Entrepreneurship Research Journal. https://doi.org/10.1515/erj-2024-0055
Block, J., Fathollahi, R., & Eroglu, O. (2024). Capital structure of single family office–owned firms. Journal of Family Business Strategy, 15(3), 100596. https://doi.org/10.1016/j.jfbs.2023.100596
Chrisman, J. J., Chua, J. H., De Massis, A., Frattini, F., & Wright, M. (2015). The ability and willingness paradox in family firm innovation. Journal of Product Innovation Management, 32(3), 310-318. https://doi.org/10.1111/jpim.12207
De Massis, A., Kotlar, J., & Manelli, L. (2021). Family firms, family boundary organizations, and the family-related organizational ecosystem. Family Business Review, 34(4), 350-364. https://doi.org/10.1177/08944865211052195
De Massis, A., Kotlar, J., Manelli, L., & Rondi, E. (2023). The drivers of heterogeneity of single family offices: An exploratory analysis. The International Family Offices Journal, 7(3), 20-25. https://hdl.handle.net/10863/38463
De Oliveira, C., Macagnan, C. B., & Machado, R. (2023). Family office as a financial education mechanism in Brazil. Journal of Wealth Management, 25(4), 93-116. https://doi.org/10.3905/jwm.2023.1.195
Decker, C., & Lange, K. S. G. (2016). The global field of multi-family offices: An institutionalist perspective. Journal of Financial Services Marketing, 21(1), 64-75. https://doi.org/10.1057/fsm.2015.24
Deephouse, D. L., & Jaskiewicz, P. (2013). Do family firms have better reputations than nonfamily firms? An integration of socioemotional wealth and social identity theories. Journal of Management Studies, 50(3), 337-360. https://doi.org/10.1111/joms.12007
DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160. https://doi.org/10.2307/2095101
Ding, H. B., Hahn, K., Trevinyo-Rodríguez, R. N., & Gallo, M. Á. (2022). Creating dynasties: Women inclusion in single-family offices around the world. En R. N. Trevinyo-Rodríguez & M. Á. Gallo (Eds.), The power of inclusion in family business (pp. 191-214). Emerald Publishing Limited. https://doi.org/10.1108/978-1-80117-578-420221011
Dunn, M. G. (1980). The family office as a coordinating mechanism within the ruling class. Insurgent Sociologist, 9(2-3), 8-23. https://doi.org/10.1177/089692058000900202
Elliott, R. C. (2010). From single-family office to multifamily office. Journal of Wealth Management, 12(4), 12-14. https://doi.org/10.3905/jwm.2010.12.4.012
Family Office Exchange. (s. f.). The family office quick guide. https://www.familyoffice.com/family-office-quick-guide
Fernandez, V. (2025). Angel investments of small family business entrepreneurs: Cross-country evidence. Financial Innovation, 11, Article 7. https://doi.org/10.1186/s40854-024-00700-9
Fernández-Moya, M., & Castro-Balaguer, R. (2011). Looking for the perfect structure: The evolution of family office from a long-term perspective. Universia Business Review, (32), 82-93. http://www.redalyc.org/articulo.oa?id=43320760006
Flen Rossi, F., & Rojas-Vallejos, J. (2024). Scientometric analysis of socioemotional wealth, innovation, and family businesses: Dynamics of their interrelationship. Sustainability, 16(11), 4405. https://doi.org/10.3390/su16114405
Fortunato, G., Bergallo, A., Bastos, S. A. P., & Brandão, L. E. (2025). Multi-family offices: Investment management under a behavioral approach. Journal of Family Business Management, 15(3), 823-840. https://doi.org/10.1108/JFBM-09-2024-0220
Garnham, C. (2001). The growth of the family office and the challenge for the future. Trusts & Trustees, 7(5), 8-14. https://doi.org/10.1093/tandt/7.5.8
Gómez-Mejía, L. R., Haynes, K. T., Núñez-Nickel, M., Jacobson, K. J. L., & Moyano-Fuentes, J. (2007). Socioemotional wealth and business risks in family-controlled firms. Administrative Science Quarterly, 52(1), 106-137. https://doi.org/10.2189/asqu.52.1.106
González, M., Guzmán, A., Pombo, C., & Trujillo, M. A. (2013). Family firms and debt: Risk aversion versus risk of losing control. Journal of Business Research, 66(11), 2308-2320. https://doi.org/10.1016/j.jbusres.2012.03.014
Gray, L. (2005). How family dynamics influence the structure of the family office. Journal of Wealth Management, 8(2), 9-17. https://doi.org/10.3905/jwm.2005.571004
Gray, L. P. (2011). The three forms of governance: A new approach to family wealth transfer and asset protection (part iii). Journal of Wealth Management, 14(1), 41-54. https://doi.org/10.3905/jwm.2011.14.1.041
Greenwood, R., & Suddaby, R. (2006). Institutional entrepreneurship in mature fields: The Big Five accounting firms. Academy of Management Journal, 49(1), 27-48. https://doi.org/10.5465/amj.2006.20785498
Gündoğan, E. (2021). On the difference between the social and the cultural: Reconstructing historical-geographical materialism. Social Science Information, 60(1), 27-62. https://doi.org/10.1177/0539018420987826
Habbershon, T. G., Williams, M. L., & MacMillan, I. C. (2003). A unified systems perspective of family firm performance. Journal of Business Venturing, 18(4), 451-465. https://doi.org/10.1016/S0883-9026(03)00053-3
Hamilton, S. (2002). The multi-family office mania. Trusts & Estates, 141(11), 39-41. https://www.wealthmanagement.com/wealth-management-industry-trends/the-multi-family-office-mania
Hamilton, S. (2007). Window on the future: Observations on the future of the family wealth marketplace. Journal of Wealth Management, 9(4), 7-12. https://doi.org/10.3905/jwm.2007.674802
Handler, T. J. (2017). 21st century family office structures. Family Office Association. https://handler.law/wp-content/uploads/2025/01/21st-Century-Family-Office-Structures.pdf
Hauck, J., Suess Reyes, J., Beck, S., Prügl, R., & Frank, H. (2016). Measuring socioemotional wealth in family owned and managed firms: A validation and short form of the FIBER scale. Journal of Family Business Strategy, 7(3), 133-148. https://doi.org/10.1016/j.jfbs.2016.08.001
Hauser, B. (2001). The family office: Insight into their development in the U.S., a proposed prototype, and advice for adaptation in other countries. Journal of Wealth Management, 4(2), 15-22. https://doi.org/10.3905/jwm.2001.320407
Hayoz, P., Ge, B., & De Massis, A. (2025). Research on family offices: What is the way forward? A systematic literature review. Journal of Family Business Strategy, 16, Artículo 100670. https://doi.org/10.1016/j.jfbs.2025.100670
Hernández-Perlines, F., Araya-Castillo, L., & Castro-Nuño, M. (2025). Dynamic capabilities, preservation of socioemotional wealth, and family firm performance. Journal of Innovation & Knowledge, 10(2), Artículo 100667. https://doi.org/10.1016/j.jik.2025.100667
Hernández-Perlines, F., Araya-Castillo, L., Millán-Toledo, C., & Ibarra Cisneros, M. A. (2023). Socioemotional wealth: A systematic literature review from a family business perspective. European Research on Management and Business Economics, 29(2), Artículo 100218. https://doi.org/10.1016/j.iedeen.2023.100218
Hernández-Perlines, F., Ariza-Montes, A., & Araya-Castillo, L. (2020). Socioemotional wealth, entrepreneurial orientation and international performance of family firms. Economic Research-Ekonomska Istraživanja, 33(1), 3125-3145. https://doi.org/10.1080/1331677X.2019.1685398
Hutchinson, R. W. (1995). The capital structure and investment decisions of the small owner-managed firm: Some exploratory issues. Small Business Economics, 7(3), 231-239. https://doi.org/10.1007/BF01135368
Kahlich, M., Kessler, D., Soysal, A., Wuergler, T., Zupa, I., Frankle, D., Fages, R., Pardasani, N., Czerepak, Tang, T., Robert-Charrue, Y., Boardman, M., Rahman, O., & Werner, F. (2025). Rethinking the rules for growth. Global wealth report 2025. Boston Consulting Group. https://www.bcg.com/publications/2025/global-wealth-report-2025-rethinking-rules-for-growth
Kozińska, M. (2021). The competitive advantages of multi-family offices over banks in serving wealthy clients in Poland. European Journal of Family Business, 11(2), 130-143. https://doi.org/10.24310/ejfbejfb.v11i2.11961
Krüger, C. C., Klaiber, C.-T., & Prügl, R. (2025). Business family identity in single family offices: A configurational approach. Journal of Family Business Strategy, 16(4), Artículo 100697. https://doi.org/10.1016/j.jfbs.2025.100697
Liechtenstein, H., Amit, R., Prats, M. J., & Millay, T. (2008). Single family offices: Private wealth management in the family context. En J. L. Ward & J. Tàpies (Eds.), Family values and value creation: The fostering of enduring values within family-owned business (pp. 166-193). Palgrave Macmillan. https://link.springer.com/chapter/10.1057/9780230594227_9
Martinez, J. I., & Tapia, M. D. L. A. (2024). Single-family offices in the Latin America context: An empirical examination of typologies, services, and socio-emotional wealth. SSRN. https://dx.doi.org/10.2139/ssrn.5005824
Martiros, S., & Millay, T. (2006). A framework for understanding family office trends. Yumpu. https://www.yumpu.com/en/document/view/10303457/a-framework-for-understanding-family-office-trends
Meyer, J. W., & Rowan, B. (1977). Institutionalized organizations: Formal structure as myth and ceremony. American Journal of Sociology, 83(2), 340-363. https://doi.org/10.1086/226550
Molly, V., Uhlaner, L. M., De Massis, A., & Laveren, E. (2019). Family-centered goals, family board representation, and debt financing. Small Business Economics, 53(1), 269-286. https://doi.org/10.1007/s11187-018-0058-9
Montford, C. (2004). Family office type investment management services for trustees and high net worth investor. Trusts & Trustees, 10(3), 27-28. https://doi.org/10.1093/tandt/10.3.27
Naldi, L., Cennamo, C., Corbetta, G., & GómezMejía, L. R. (2013). Preserving socioemotional wealth in family firms: Asset or liability? The moderating role of business context. Entrepreneurship Theory and Practice, 37(6), 1341-1360. https://doi.org/10.1111/etap.12069
Oliver, C. (1991). Strategic responses to institutional processes. Academy of Management Review, 16(1), 145-179. https://doi.org/10.5465/amr.1991.4279002
Palmer, D., Biggart, N., & Dick, B. (2008). Is the new institutionalism a theory? En R. Greenwood, C. Oliver, R. Suddaby & K. Sahlin (Eds.), The SAGE handbook of organizational institutionalism (pp. 739-768). SAGE. https://sk.sagepub.com/hnbk/edvol/hdbk_orginstitution/chpt/is-new-institutionalism-theory
Pierce, J. L., Kostova, T., & Dirks, K. T. (2001). Toward a theory of psychological ownership in organizations. Academy of Management Review, 26(2), 298-310. https://doi.org/10.5465/amr.2001.4378028
PwC. (2023). How family offices globally are investing in a brighter future. http//www.pwc.com/gx/en/services/family-business/family-office/family-office-startup-investments-worldwide-2023.html
Ramírez-Solís, E. R., Mojarro-Durán, B. I., & Baños-Monroy, V. I. (2024). Family social capital as a mediator between socioemotional wealth and entrepreneurial orientation: Evidence from Mexican SMEs. Management Research: Journal of the Iberoamerican Academy of Management, 22(2), 159-177. https://doi.org/10.1108/MRJIAM-04-2023-1413
Reina, W., Pla-Barber, J., & Villar, C. (2023). Socioemotional wealth in family business research: A systematic literature review on its definition, roles and dimensions. European Management Journal, 41(6), 1000-1020. https://doi.org/10.1016/j.emj.2022.10.009
Rivera-Álvarez, L. Y., Hernández-Calzada, M. A., & Pérez-Hernández, C. C. (2023). Riqueza socioemocional en la implementación de objetivos de desarrollo sostenible en empresas familiares. Revista Venezolana de Gerencia, 28(102), 713-733. https://dialnet.unirioja.es/servlet/articulo?codigo=8890876
Rivo-López, E., Villanueva-Villar, M., Suárez-Blázquez, G., & Reyes-Santías, F. (2021). How does a business family manage its wealth? A family office perspective. Journal of Family Business Management, 11(4), 496-511. https://doi.org/10.1108/JFBM-03-2020-0021
Rivo-López, E., Villanueva-Villar, M., Vaquero-García, A., & Lago-Peñas, S. (2017). Family offices: What, why and what for. Organizational Dynamics, 46(4), 262-270. https://doi.org/10.1016/j.orgdyn.2017.03.002
Rosplock, K. (Ed.). (2014). The complete family office handbook: A guide for affluent families and the advisors who serve them. John Wiley & Sons. https://doi.org/10.1002/9781118796825
Rosplock, K., & Hauser, B. R. (2014). The family office landscape: Today’s trends and five predictions for the family office of tomorrow. Journal of Wealth Management, 17(3), 9-19. https://doi.org/10.3905/jwm.2014.17.3.009
Schickinger, A., Bertschi-Michel, A., Leitterstorf, M. P., & Kammerlander, N. (2022). Same same, but different: Capital structures in single family offices compared with private equity firms. Small Business Economics, 58, 1407-1425. https://doi.org/10.1007/s11187-021-00448-x
Schickinger, A., Bierl, P. A., Leitterstorf, M. P., & Kammerlander, N. (2023). Family-related goals, entrepreneurial investment behavior, and governance mechanisms of single family offices: An exploratory study. Journal of Family Business Strategy, 14(2), Artículo 100393. https://doi.org/10.1016/j.jfbs.2020.100393
Sharifonnasabi, Z., Bardhi, F., & Luedicke, M. K. (2020). How globalisation affects consumers: Insights from 30 years of CCT globalisation research. Marketing Theory, 20(3), 273-298. https://doi.org/10.1177/1470593119887469
Tolbert, P. S., & Zucker, L. G. (1983). Institutional sources of change in the formal structure of organizations: The diffusion of civil service reform, 1880-1935. Administrative Science Quarterly, 28(1), 22-39. https://doi.org/10.2307/2392383
Ventrone, D. (2005). Family office: Which role in Europe? En S. Caselli & S. Gatti (Eds.), Banking for family business: A new challenge for wealth management (pp. 137-162). Springer. https://doi.org/10.1007/3-540-27220-8_6
Welsh, D. H. B., Memili, E., Rosplock, K., Roure, J., & Segurado, J. L. (2013). Perceptions of entrepreneurship across generations in family offices: A stewardship theory perspective. Journal of Family Business Strategy, 4(3), 213-226. https://doi.org/10.1016/j.jfbs.2013.07.003
Welch, S., & McIntyre, J. (2015). A multi-family office (MFO) ‘investment manifesto’. Journal of Wealth Management, 17(4), 9-20. https://doi.org/10.3905/jwm.2015.17.4.009
Wessel, S., Decker, C., Lange, K. S. G., & Hack, A. (2014). One size does not fit all: Entrepreneurial families’ reliance on family offices. European Management Journal, 32(1), 37-45. https://doi.org/10.1016/j.emj.2013.08.003
Zellweger, T., & Kammerlander, N. (2015). Family, wealth, and governance: An agency account. Entrepreneurship Theory and Practice, 39(6), 1281-1303. https://doi.org/10.1111/etap.12182